


Apple vor dem Machtwechsel: Jetzt beginnt eine neue Ära

Apple steht vor einer neuen Ära. Zum 1. September übernimmt John Ternus den Chefposten von Tim Cook und damit die Verantwortung für einen der wertvollsten Konzerne der Welt. Die Ausgangslage ist außergewöhnlich: Apple wächst weiter, kauft eigene Aktien für Milliarden US-Dollar zurück und verfügt über eine gigantische installierte Gerätebasis. Gleichzeitig wird die Aktie mit einem deutlichen Bewertungsaufschlag gehandelt und bewegt sich wieder in Richtung ihres Rekordhochs.
Für Sie als Anleger entsteht damit eine interessante Mischung: Ternus übernimmt keine Sanierungsaufgabe, sondern eine hochprofitable Gewinnmaschine. Gerade das macht seinen Job schwierig. Denn bei einer Marktkapitalisierung von mehreren Billionen US-Dollar reicht solides Wachstum allein möglicherweise nicht aus, um die hohen Erwartungen dauerhaft zu erfüllen.
Apple braucht kein neues iPhone, aber weiterhin Wachstum
Das operative Fundament bleibt stark. Die installierte Basis aktiver Apple-Geräte hat in allen wichtigen Produktkategorien und Regionen neue Höchststände erreicht. Gleichzeitig wächst das Servicegeschäft weiter. Apple verdient damit längst nicht mehr nur beim Verkauf eines iPhones, Macs oder iPads. Ein einmal gewonnener Kunde kann über Jahre zusätzliche Umsätze über Apps, Abonnements und andere Dienstleistungen erzeugen.
Für Ternus dürfte künstliche Intelligenz trotzdem zur entscheidenden strategischen Aufgabe werden. Apple muss dabei nicht zwangsläufig den Weg von Microsoft, Alphabet oder Meta kopieren und Hunderte Milliarden US-Dollar in eigene KI-Rechenzentren investieren. Der Konzern besitzt einen anderen Vorteil: den direkten Zugang zu seinen Kunden.
iPhone, Apple Watch, AirPods und Mac bilden bereits ein Netzwerk persönlicher Geräte. Werden KI-Assistenten künftig stärker vom individuellen Kontext ihres Nutzers abhängig, könnten genau diese Endgeräte enorm wertvoll werden. Apple kontrolliert Hardware, Betriebssysteme, eigene Chips und wesentliche Teile des Ökosystems selbst.
Dass mit Ternus ein langjähriger Hardware-Manager die Führung übernimmt, könnte deshalb gut zur nächsten Entwicklungsphase passen. Gerade wenn KI stärker in Kopfhörer, Uhren, Smartphones und möglicherweise neue Geräteklassen integriert wird, gewinnt die Verbindung zwischen Software und Hardware an Bedeutung.
Das Problem liegt in Apples Größe. Selbst ein neues Produkt mit 10 Mrd. US-Dollar Jahresumsatz würde den Gesamtkonzern nur begrenzt bewegen. Ternus muss deshalb wahrscheinlich keinen neuen iPhone-Moment erzeugen. Viel wichtiger wird sein, das bestehende Ökosystem kontinuierlich profitabler zu machen.
Aktienrückkäufe bleiben Apples unterschätzter Renditemotor
Genau hier kommt ein 2. Faktor ins Spiel. Apple benötigt nicht ausschließlich stark steigende Umsätze, um den Gewinn je Aktie zu erhöhen. Der Konzern kauft seit Jahren enorme Mengen eigener Aktien zurück.
Allein im vergangenen Quartal flossen mehr als 25 Mrd. US-Dollar in Aktienrückkäufe. In den vergangenen 5 Jahren lag der Durchschnitt bei ungefähr 22 Mrd. US-Dollar pro Quartal. Dadurch sank die Zahl der ausstehenden Aktien innerhalb von 5 Jahren um mehr als 11 Prozent!
Für langfristige Aktionäre ist das erheblich. Steigt der Unternehmensgewinn und sinkt gleichzeitig die Anzahl der Aktien, verteilt sich der Gewinn auf immer weniger Anteilsscheine. Genau dadurch kann der Gewinn je Aktie schneller wachsen als das operative Geschäft.
Die derzeitigen Erwartungen gehen bis 2031 von einem durchschnittlichen EPS-Wachstum von ungefähr 9,4 Prozent pro Jahr aus. Bleiben gleichzeitig die Rückkäufe auf hohem Niveau, besitzt Apple weiterhin einen starken internen Renditemotor.
Berkshire Hathaway setzt offenbar weiterhin auf dieses Modell. Apple bleibt mit einem Wert von ungefähr 66 Mrd. US-Dollar und einem Portfolioanteil von mehr als 22 Prozent die größte Aktienposition im Berkshire-Portfolio.
Neue Anleger sollten daraus allerdings nicht automatisch ein Kaufsignal ableiten. Berkshire ist zu erheblich niedrigeren Bewertungen eingestiegen. Apple wird inzwischen ungefähr mit dem 36-Fachen des erwarteten Gewinns gehandelt. Damit gehört die Aktie zu den teuersten Mega-Cap-Technologiewerten.
Das ist der kritische Punkt der Investment-Story. Ein hervorragendes Unternehmen ist nicht automatisch zu jedem Preis eine hervorragende Aktie.
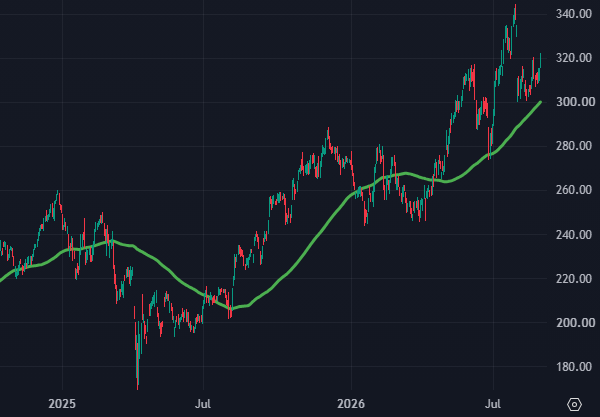
Der Chart zeigt einen intakten Aufwärtstrend
Auch technisch bleibt die Ausgangslage konstruktiv. Nach dem massiven Rücksetzer Anfang 2025 und Kursen unterhalb von 180 US-Dollar startete Apple eine starke Erholung. Seitdem entwickelte sich übergeordnet eine Struktur aus höheren Tiefs und höheren Hochs.
(Quelle: Tradingview.com)
Besonders interessant ist die grüne 200-Tage-EMA. Sie hat längst wieder nach oben gedreht und verläuft inzwischen ungefähr im Bereich von 300 US-Dollar. Während der scharfen Korrektur im Sommer 2026 fiel die Aktie sogar unter diese langfristige Durchschnittslinie zurück. Dort kamen die Käufer deutlich zurück.
Inzwischen hat sich Apple wieder bis ungefähr 320 US-Dollar erholt. Damit rückt das bisherige Rekordhoch im Bereich um 345 US-Dollar erneut in Reichweite. Ein nachhaltiger Ausbruch über diese Zone würde den langfristigen Aufwärtstrend bestätigen und technisch den Weg in neues Terrain öffnen.
Gerade wegen der hohen Bewertung sollte diese technische Stärke nicht mit fundamentaler Sicherheit verwechselt werden. Bei einem KGV um 36 bezahlt der Markt bereits für viele Jahre weiteren Wachstums. Schwächere Gewinnsteigerungen, Probleme bei der KI-Strategie oder Zweifel an der neuen Führung könnten deshalb eine deutliche Neubewertung auslösen.
Apple besitzt weiterhin außergewöhnliche Qualitäten. Die Kundenbasis wächst, Services gewinnen an Bedeutung, die Aktienrückkäufe erhöhen den Gewinn je Aktie und der langfristige Chart zeigt weiterhin nach oben. Gleichzeitig übernimmt John Ternus einen Konzern, bei dem bereits enorme Erwartungen im Aktienkurs stecken. Die entscheidende Frage der kommenden Jahre lautet deshalb nicht, ob Apple weiterhin ein hervorragendes Unternehmen bleibt. Viel schwieriger ist die Frage, ob das Wachstum stark genug bleibt, um den heutigen Preis zu rechtfertigen. Genau daran wird sich auch entscheiden, ob der Angriff auf das Rekordhoch der Beginn des nächsten großen Aufwärtsschubs oder zunächst nur ein weiterer Test einer inzwischen anspruchsvollen Bewertung wird.
Michael Berkholz entdeckte vor einigen Jahren seine Leidenschaft fürs Trading und gibt sein Wissen heute mit großer Leidenschaft an seine Leser weiter. Er ist Gastautor der GeVestor Financial Publishing Group.
