


Apple-Aktie: JPMorgan sieht Potenzial bis 360 US-Dollar
Die US-Investmentbank JPMorgan blickt weiterhin optimistisch auf die geschäftliche Entwicklung des kalifornischen Technologieriesen Apple (ISIN: US0378331005). In einer aktuellen Analyse bestätigte das Institut die Einstufung für das Wertpapier auf „Overweight“ und beließ das Kursziel unverändert bei 360 US-Dollar.
Haupttreiber für diese zuversichtliche Haltung sind robuste Lieferketten- und Verfügbarkeitsdaten der jüngsten Smartphone-Generation sowie eine vorteilhafte Verschiebung hin zu hochpreisigen Modellen.
Wie sollen Anleger jetzt reagieren? Gratis Chartanalyse zur Apple-Aktie!

Starke Nachfrage im Fokus: iPhone-18-Zyklus und Falt-Smartphone überzeugen
Wie aus der Auswertung von JPMorgan-Analyst Samik Chatterjee hervorgeht, stützen die Erhebungen zur Produktverfügbarkeit in der sechsten Woche nach dem Marktstart die positive Einschätzung für den laufenden iPhone-18-Zyklus sowie das anstehende Geschäftsjahr 2027. Insbesondere die Lieferzeiten für die hochmargigen Modelle iPhone 18 Pro und Pro Max zeigen sich in wichtigen Kernmärkten wie den USA, Deutschland und Großbritannien stabil. Im Vergleich zum Vorjahreszeitraum verläuft die Normalisierung der Wartezeiten deutlich moderater, was auf eine anhaltend widerstandsfähige Nachfrage hindeutet.
Besondere Aufmerksamkeit widmen Marktbeobachter zudem dem neuen faltbaren Modell „iPhone Duo“. Nachdem am vergangenen Freitag die Vorbestellungen für das rund 1.999 US-Dollar teure Gerät gestartet waren, erstrecken sich die Lieferfristen bereits bis in den Januar 2027.
Berichten der Financial Times und der Nachrichtenagentur Bloomberg zufolge war das erste Falt-Smartphone des Konzerns binnen kürzester Zeit ausverkauft. Auch wenn anfängliche Produktionsengpässe beim Hochfahren der Lieferkette zu den langen Wartezeiten beitragen, übertrifft das Bestellinteresse laut JPMorgan bereits die im Vorfeld auf 8 bis 9 Millionen Einheiten korrigierten Marktschätzungen. Langfristig untermauert dieser Trend die fortschreitende Premium-Strategie des Konzerns über mehrere Jahre hinweg.
Lukrativer Produktmix stützt die Apple-Aktie im Börsenhandel
Für das Gesamtbild des Hardware-Zyklus ist laut Chatterjee vor allem der verbesserte Produkt- und Preismix entscheidend. Da Konsumenten verstärkt zu den teureren Varianten greifen, dürften höhere durchschnittliche Verkaufspreise das Umsatzwachstum maßgeblich antreiben – stärker als in den vorangegangenen Produktgenerationen.
An der Börse wird diese Entwicklung wohlwollend aufgenommen. Vor dem offiziellen Handelsstart an der US-Technologiebörse Nasdaq am Nachmittag (MESZ) notiert die Apple-Aktie im vorbörslichen US-Handel sowie auf europäischen Handelsplätzen wie Tradegate stabil mit einer leicht positiven Tendenz. Bereits den vorangegangenen regulären Handelstag an der Nasdaq hatte der Titel mit einem Plus von 0,43 Prozent bei 343,46 US-Dollar nahe seinem 52-Wochen-Hoch beendet. Vom aktuellen Kursniveau aus impliziert das von JPMorgan ausgegebene Kursziel von 360 US-Dollar ein weiteres Aufwärtspotenzial von knapp fünf Prozent.
Gemischte Analystenstimmen vor den Apple-Quartalszahlen
Trotz der starken Nachfragesignale im Premiumsegment sind sich die Experten an der Wall Street nicht vollkommen einig. Während Häuser wie die Bank of America (Kursziel 370 US-Dollar) die Zuversicht von JPMorgan teilen, mahnen andere Institute zur Vorsicht. So bestätigte das Analysehaus Jefferies (Analyst Edison Lee) erst zu Wochenbeginn seine skeptische Haltung mit einem „Underperform“-Rating und einem Kursziel von lediglich 263,66 US-Dollar.
Konkrete Einblicke in die tatsächliche Bilanzwirkung des neuen Produktzyklus erhalten Anleger am 2. November 2026. Dann wird Apple die Ergebnisse für das vierte Geschäftsquartal präsentieren und einen detaillierten Ausblick auf das wichtige Weihnachtsgeschäft geben.
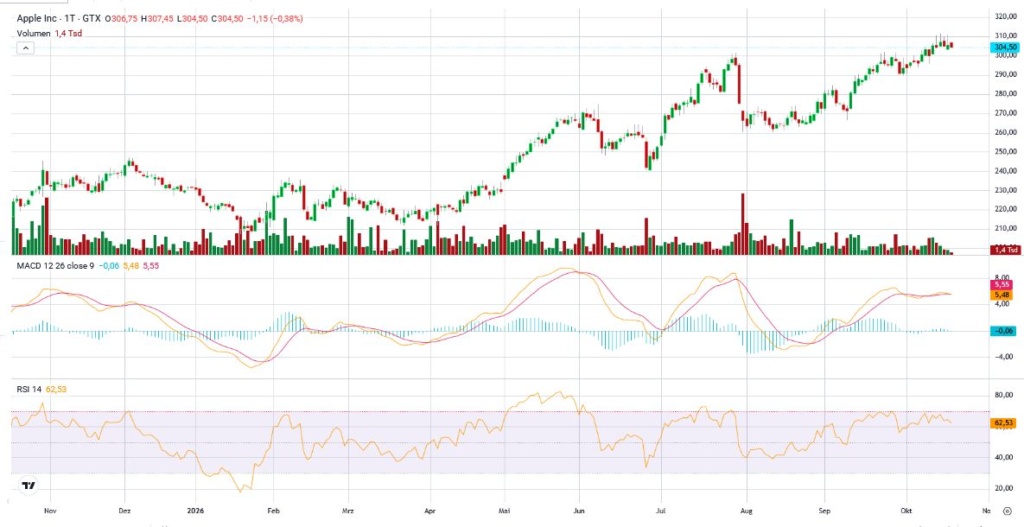
Jahreschart Apple Aktie, Quelle: https://oct.mymarkets.com
Dieser Text wurde unter Einsatz von KI-Tools erstellt und redaktionell überarbeitet.
Das Investor-Redaktionsteam besteht aus erfahrenen Spitzenanalysten und Finanzexperten. Die Inhalte und Anlage-Empfehlungen zeichnen sich durch höchste Qualitätsstandards aus und legen den Fokus allein auf die Erfolge der Anleger.
