


Apple-Aktie im Rückwärtsgang: Teure Chips drücken die Marge

Trotz starker Quartalszahlen straft der Markt die Apple-Aktie aktuell spürbar ab. Drastisch steigende Einkaufspreise für Speicherkomponenten und die teure KI-Integration dämpfen den Ausblick auf das entscheidende Weihnachtsgeschäft – und stellen die gewohnte Profitabilität des Konzerns für die kommenden Quartale auf die Probe.
Operativ hat der Technologieriese aus Cupertino im abgelaufenen vierten Geschäftsquartal abgeliefert. Mit einem Umsatz von 114,47 Milliarden US-Dollar und einem Gewinn je Aktie von 2,10 US-Dollar übertraf Apple (ISIN: US0378331005) die Erwartungen der Wall Street. Dennoch dominiert am heutigen Vormittag Verkaufsdruck das Geschehen an den europäischen Handelsplätzen.
Auf Xetra gibt das Papier deutlich um 4,47 Prozent auf 290,55 Euro nach, während an der Börse Frankfurt ein Abschlag von 3,73 Prozent auf 291,45 Euro zu Buche steht. Bereits an der US-Heimatbörse Nasdaq hatte der Wert am Vorabend mit 338,32 US-Dollar (-1,83 Prozent) schwächer geschlossen; die vorbörslichen US-Indikationen deuten auf weitere Abgaben hin.
Gratis-Chartanalyse zu Apple: Jetzt kostenlos sichern →
Hohe Komponentenkosten belasten die Apple-Bruttomarge
Auslöser für die schlechte Stimmung unter den Marktteilnehmern ist die Prognose für das laufende erste Geschäftsquartal, das traditionell das lukrative Weihnachtsgeschäft umfasst. Das Management stellt hierfür eine Bruttomarge zwischen 45 und 46 Prozent in Aussicht. Für einen Konzern dieser Größenordnung bleibt das ein stolzer Wert, doch der Markt hatte mit einer noch höheren Profitabilität kalkuliert.
Der Grund für den Margendruck liegt tief in der Hardware-Architektur der neuesten Gerätegeneration. Um die hauseigenen Funktionen rund um künstliche Intelligenz lokal auf den Endgeräten flüssig auszuführen, benötigen iPhones, iPads und Macs deutlich größere Arbeitsspeicher. Gleichzeitig ziehen die Weltmarktpreise für genau diese DRAM- und NAND-Speicherchips kräftig an. Diese Kombination aus höherem Volumenbedarf pro Gerät und steigenden Einkaufspreisen schmälert den Gewinnanteil pro verkauftem Smartphone spürbar.
KI-Integration als Kostentreiber und Wachstumshoffnung
Die Investitionen in die KI-Infrastruktur und leistungsfähigere Halbleiter verändern die Kostenstruktur des Unternehmens für die kommenden Quartale. Kurzfristig fressen die teuren Bauteile einen Teil der Effizienzgewinne auf, die Apple sonst durch seine enorme Einkaufsmacht bei Zulieferern durchsetzt.
Mittelfristig setzt die Konzernführung jedoch darauf, dass genau diese Hardware-Aufrüstung einen mehrjährigen Upgrade-Zyklus bei den Konsumenten auslöst. Nur wer ein neueres Modell besitzt, kann das volle Spektrum der neuen Software-Funktionen nutzen. Gelingt es dem Unternehmen zudem, über die wachsende Nutzerbasis zusätzliche kostenpflichtige Dienste und Abonnements abzusetzen, könnte das margenstarke Service-Geschäft die höheren Produktionskosten bei der Hardware in den Folgequartalen wieder ausgleichen.
Goldman Sachs senkt Kursziel für die Apple-Aktie
Die vorsichtigere Margenprognose führt an der Wall Street bereits zu ersten Anpassungen in den Bewertungsmodellen. Die US-Investmentbank Goldman Sachs reagierte prompt auf das Zahlenwerk und schraubte ihr Kursziel für die Apple-Aktie auf 380 US-Dollar zurück.
Die Einstufung belassen die Analysten allerdings unverändert auf „Buy“. Ausgehend vom letzten Nasdaq-Schlusskurs bei 338,32 US-Dollar trauen die Experten dem Papier damit weiterhin ein Aufwärtspotenzial von gut zwölf Prozent zu. Die gedämpfte Profitabilität im Weihnachtsquartal wird von den Strategen eher als temporäre Durchlaufstation auf dem Weg zu höheren Stückzahlen im kommenden Kalenderjahr gewertet.
Worauf Anleger in den nächsten Monaten achten müssen
Für die weitere Kursentwicklung der Apple-Aktie rücken nun spezifische operative Kennzahlen in den Vordergrund, an denen sich der Erfolg der aktuellen Strategie messen lässt:
- Verteidigung der 45-Prozent-Marke: Entscheidend für das Vertrauen der Investoren ist, dass die Bruttomarge im Weihnachtsquartal nicht unter das untere Ende der ausgegebenen Zielspanne von 45 Prozent rutscht.
- Preissetzungsmacht bei Premium-Modellen: Um die höheren Kosten für Speicherchips abzufedern, ist Apple darauf angewiesen, dass Kunden verstärkt zu den teureren Pro- und Pro-Max-Varianten greifen.
- Wachstumstempo der Service-Sparte: Das Dienstleistungsgeschäft muss weiterhin zweistellig zulegen, um als hochprofitables Gegengewicht zur kostenintensiveren Hardware-Sparte zu fungieren.
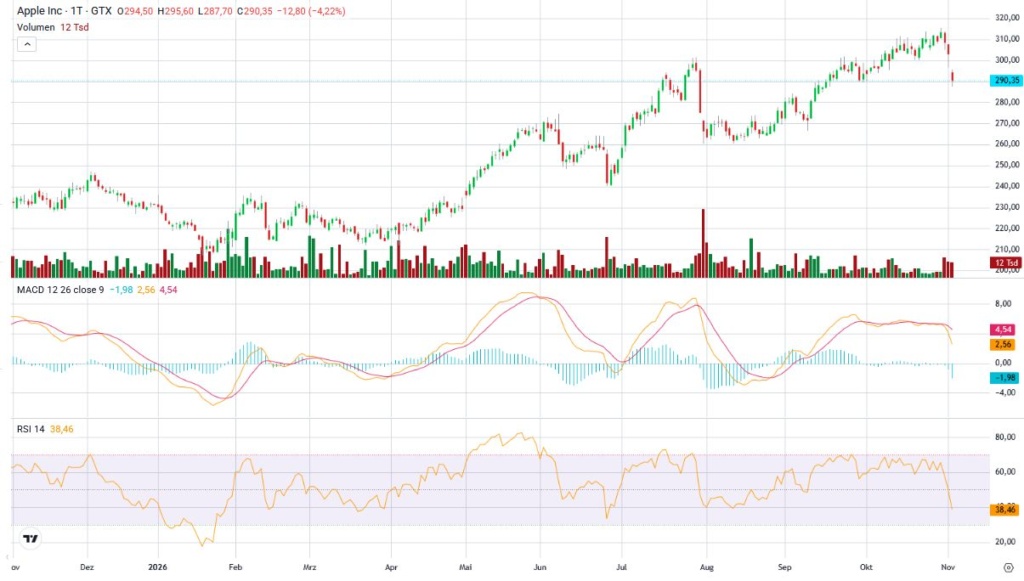
Jahreschart Apple Aktie, Quelle: https://oct.mymarkets.com
Dieser Text wurde unter Einsatz von KI-Tools erstellt und redaktionell überarbeitet.
Das Investor-Redaktionsteam besteht aus erfahrenen Spitzenanalysten und Finanzexperten. Die Inhalte und Anlage-Empfehlungen zeichnen sich durch höchste Qualitätsstandards aus und legen den Fokus allein auf die Erfolge der Anleger.
