


Netflix-Aktie vor Q3-Zahlen: Wichtige Impulse erwartet
Für den Streaming-Marktführer Netflix (ISIN: US64110L1061) steht der wohl wichtigste Termin des Herbstes unmittelbar bevor. Am morgigen Dienstagabend nach US-Börsenschluss wird der Konzern seine Bücher für das dritte Geschäftsquartal 2026 öffnen.
Nachdem das Papier seit Jahresbeginn über 20 Prozent an Wert eingebüßt hat, blicken Marktteilnehmer mit höchster Spannung auf das Zahlenwerk. Im Zentrum des Interesses stehen dabei nicht mehr nur reine Abonnentenzahlen, sondern vor allem die Profitabilität, das aufstrebende Werbegeschäft sowie die Frage, wie das Management der zunehmenden Konkurrenz um die Bildschirmzeit der Nutzer begegnen will.
Sie möchten das Maximum aus Ihrem Depot herausholen? Das sind unsere Top-Aktien für 2027!
Netflix-Aktie vor dem Quartalsbericht: Umsatz- und Gewinnerwartungen
Die Messlatte der Wall Street für das abgelaufene Jahresviertel ist klar definiert. Im Konsens rechnen Marktbeobachter laut Daten von LSEG und Zacks mit einem Umsatzanstieg von knapp zwölf Prozent gegenüber dem Vorjahreszeitraum auf rund 12,87 bis 12,88 Milliarden US-Dollar. Das Unternehmen selbst hatte zuvor eine Zielmarke von etwa 12,86 Milliarden US-Dollar in Aussicht gestellt. Beim bereinigten Gewinn je Aktie (EPS) kalkulieren die Experten im Schnitt mit 0,82 US-Dollar, nachdem im Vorquartal noch 0,80 US-Dollar je Anteilsschein verbucht wurden.
Während sich beim Umsatzwachstum im Vergleich zum zweiten Quartal (plus 13,4 Prozent) eine leichte Verlangsamung abzeichnet, soll die Ertragskraft spürbar zulegen. Netflix peilt für das dritte Quartal eine operative Marge von 33,2 Prozent an – ein deutlicher Sprung im Vergleich zu den 28,2 Prozent aus dem Vorjahresquartal. Getrieben wird diese positive Margenentwicklung vor allem durch die verzögerten Effekte jüngster Preiserhöhungen in Kernmärkten wie den USA, Mexiko und Spanien sowie durch umfangreiche Aktienrückkäufe, die das Ergebnis je Aktie zusätzlich stützen.
Werbegeschäft und Live-Events als Kurstreiber für Netflix
Da das klassische Wachstum über reine Preiserhöhungen und das Vorgehen gegen Account-Sharing allmählich an natürliche Grenzen stößt, rücken neue Erlössäulen in das Zentrum der Investmentstory. Ein wesentliches Augenmerk liegt auf der Entwicklung des werbefinanzierten Abomodells. Analysten, darunter die Experten von Jefferies, trauen Netflix zu, die Werbeeinnahmen im Gesamtjahr 2026 auf rund drei Milliarden US-Dollar zu steigern und bis 2029 sogar auf 7,5 Milliarden US-Dollar auszubauen.
Gleichzeitig sieht sich der Konzern jedoch mit einem verschärften Wettbewerb konfrontiert. Wie aus Erhebungen von Nielsen und Berichten der Nachrichtenagentur Reuters hervorgeht, verzeichnete Konkurrent YouTube in den USA zuletzt fast doppelt so viel Sehdauer wie Netflix, während die Kündigungsrate (Churn Rate) bei Netflix auf dem US-Heimatmarkt im dritten Quartal spürbar anzog. Co-CEO Ted Sarandos räumte jüngst ein, dass das Unternehmen derzeit nicht so schnell wachse wie gewünscht.
Als strategische Antwort setzt das Management verstärkt auf Live-Programme und Sportrechte – wie etwa den Erwerb der Übertragungsrechte für die Fußball-Weltmeisterschaft 2030 in Spanien und Andorra. Zudem wurden im Zuge einer strikteren Kostendisziplin rund sechs Prozent der Stellen gestrichen und die Führung im Content-Bereich mit dem ehemaligen Disney-Manager Peter Rice neu aufgestellt.
Kursentwicklung und Analystenstimmen zur Netflix-Aktie
An der Börse hielten sich die Anleger im Vorfeld der Bilanzvorlage zuletzt eher bedeckt. Im deutschen Handel notierte die Netflix-Aktie gegen Mittag nahezu unverändert bei 62,72 Euro. Am Heimatmarkt, der US-Technologiebörse Nasdaq, war das Papier zuvor mit einem Kurs von 70,53 US-Dollar aus dem Handel gegangen. Damit bewegt sich der Titel weiterhin in deutlichem Abstand zu seinem 52-Wochen-Hoch und versucht, im Bereich der Marke von 70 US-Dollar einen tragfähigen Boden auszubilden.
In der Analystengemeinde gingen die Meinungen vor dem Berichtstermin auseinander, was sich in mehreren Kurszielanpassungen widerspiegelte. Während Häuser wie Morgan Stanley (Kursziel 80 US-Dollar), Jefferies (85 US-Dollar) und TD Cowen (100 US-Dollar) an ihren positiven Einstufungen festhalten und die Bewertung nach dem jüngsten Kursrückgang als attraktiv erachten, mahnen andere zur Vorsicht. So senkte Barclays das Kursziel auf 70 US-Dollar bei einer neutralen Einstufung („Equal-Weight“), und auch HSBC sowie Wells Fargo äußerten sich zuletzt zurückhaltend mit Blick auf die hart umkämpfte Nutzungsdauer am heimischen Fernsehbildschirm.
Entscheidend für die kurzfristige Kursrichtung nach der Zahlenvorlage am Dienstagabend wird daher vor allem der Ausblick auf das wichtige vierte Quartal sowie die Bestätigung der operativen Zielmarge von 31,5 Prozent für das Gesamtjahr 2026 sein. Gelingt es der Konzernführung, die Sorgen um ein nachlassendes Nutzer-Engagement durch starke Prognosen beim freien Cashflow und im Werbesegment zu zerstreuen, könnte dies der Aktie den nötigen Impuls für eine nachhaltige Gegenbewegung liefern.
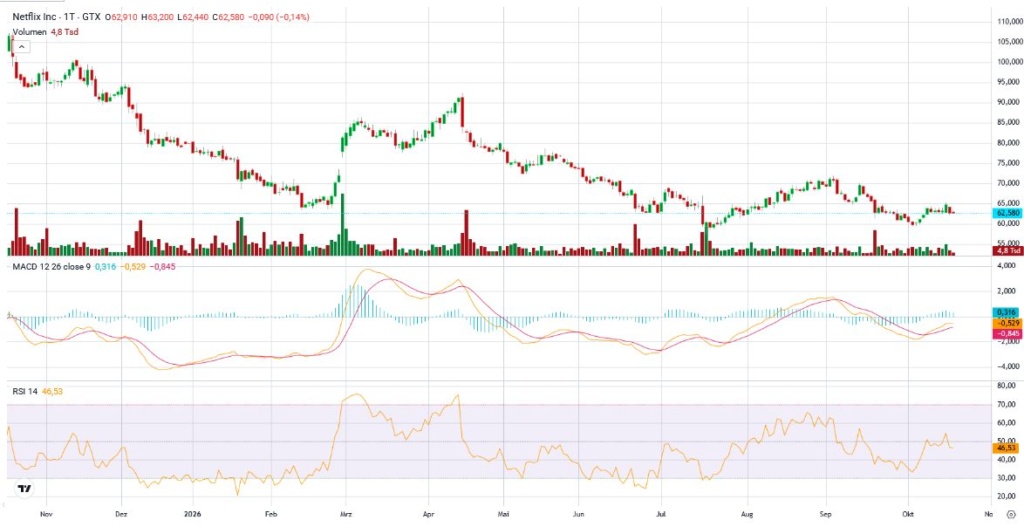
Jahreschart Netflix Aktie, Quelle: https://oct.mymarkets.com
Dieser Text wurde unter Einsatz von KI-Tools erstellt und redaktionell überarbeitet.
Das Investor-Redaktionsteam besteht aus erfahrenen Spitzenanalysten und Finanzexperten. Die Inhalte und Anlage-Empfehlungen zeichnen sich durch höchste Qualitätsstandards aus und legen den Fokus allein auf die Erfolge der Anleger.
