


AWS explodiert: Warum Amazon die KI-Rally gewinnen könnte

Amazon könnte zum großen Gewinner des KI-Booms werden. Während sich die Aufmerksamkeit vieler Anleger auf Nvidia, OpenAI und die Entwicklung immer leistungsfähigerer KI-Modelle konzentriert, verfolgt Amazon eine andere Strategie. Der Konzern will die Infrastruktur bereitstellen, auf der Künstliche Intelligenz betrieben wird, und dabei möglichst unabhängig davon profitieren, welcher KI-Entwickler am Ende die Nase vorn hat.
So könnten Sie das mit Ihrem Depot auch machen. Nicht nur auf ein Pferd setzen, und hoffen, dass dies gewinnt.
Besonders die Partnerschaft mit Anthropic könnte Amazon einen entscheidenden Wettbewerbsvorteil verschaffen. Allerdings stellt sich angesichts der gewaltigen Investitionen eine wichtige Frage: Wann wird aus dem KI-Wachstum tatsächlich zusätzlicher Gewinn?
Wie sollen Anleger jetzt reagieren? Gratis Chartanalyse zur Amazon-Aktie!

Anthropic könnte AWS zum größten KI-Gewinner machen
Amazon Web Services, kurz AWS, entwickelt sich zunehmend zum wichtigsten Wachstumstreiber des Konzerns. Im 2. Quartal 2026 erreichte der Cloud-Umsatz 42,2 Milliarden US-Dollar und lag damit 37 Prozent über dem Vorjahreswert.
Das Wachstum zeigt, wie stark die Nachfrage nach Rechenleistung inzwischen gestiegen ist. Unternehmen benötigen immer größere Kapazitäten, um KI-Modelle zu trainieren und anschließend Millionen von Anfragen zu verarbeiten.
Besonders interessant ist dabei die Zusammenarbeit mit Anthropic. Der Entwickler des KI-Modells Claude hat sich verpflichtet, über einen Zeitraum von 10 Jahren mehr als 100 Milliarden US-Dollar für AWS-Technologien auszugeben. Das sind unglaubliche Summen, die hier versprochen werdfen. Dazu gehören auch bis zu 5 Gigawatt zusätzliche Rechenkapazität.
Damit erhält Amazon eine langfristige Nachfrageperspektive für seine Infrastruktur. Gleichzeitig arbeitet Anthropic eng mit Amazons Chipentwicklern zusammen, um die hauseigenen Trainium-Chips weiterzuentwickeln.
Das könnte sich als entscheidender Vorteil erweisen. Nvidia dominiert bislang den Markt für leistungsfähige KI-Beschleuniger. Amazon versucht jedoch, mit eigenen Chips eine kostengünstigere Alternative für bestimmte Anwendungen anzubieten.
Gelingt das, könnte AWS nicht nur zusätzliche Kunden gewinnen, sondern auch seine Abhängigkeit von externen Chipanbietern reduzieren.
Noch wichtiger ist die strategische Positionierung. Amazon muss nicht darauf setzen, dass ausschließlich Claude erfolgreich wird. Auch andere KI-Entwickler können AWS nutzen. Gleichzeitig kann Amazon verschiedene KI-Modelle in seine eigenen Anwendungen integrieren.
Damit unterscheidet sich das Geschäftsmodell erheblich von Unternehmen, deren wirtschaftlicher Erfolg unmittelbar davon abhängt, selbst das leistungsfähigste KI-Modell zu entwickeln.
Die Milliarden-Investitionen bleiben das größte Risiko
Die Wachstumsaussichten sind beeindruckend, doch sie haben einen hohen Preis. Amazon erwirtschaftete zuletzt einen operativen Cashflow von rund 161 Milliarden US-Dollar innerhalb von 12 Monaten. Trotzdem lag der freie Cashflow aufgrund der enormen Infrastrukturinvestitionen bei minus 7,6 Milliarden US-Dollar.
Das zeigt, wie kapitalintensiv der KI-Boom inzwischen geworden ist. Neue Rechenzentren benötigen nicht nur leistungsfähige Chips, sondern auch Stromversorgung, Kühlung, Netzwerktechnik und langfristige Wartung.
Die Partnerschaft mit Anthropic reduziert zwar einen Teil des Nachfragerisikos, beseitigt aber nicht die wirtschaftlichen Unsicherheiten.
Besonders kritisch sind die finanziellen Verflechtungen innerhalb der KI-Branche. Amazon investiert in KI-Unternehmen, die anschließend wiederum große Summen für Amazons Infrastruktur ausgeben.
Solche Vereinbarungen können wirtschaftlich sinnvoll sein. Sie erschweren allerdings die Beurteilung, wie viel Nachfrage bereits durch zahlende Endkunden gedeckt ist und wie viel Wachstum zunächst durch Investitionskapital finanziert wird.
Entscheidend wird deshalb sein, ob die Kunden von Anthropic und anderen KI-Anbietern langfristig genügend Geld für KI-Anwendungen ausgeben, um die gesamte Infrastruktur profitabel zu betreiben.
Auch die technische Entwicklung birgt Risiken. Sollten KI-Modelle künftig deutlich effizienter werden oder die Preise für Rechenleistung stark sinken, könnten sich die erwarteten Renditen neuer Rechenzentren verschlechtern.
Amazon besitzt zwar die finanziellen Möglichkeiten, solche Entwicklungen abzufedern. Eine Garantie für hohe Renditen auf die gewaltigen Investitionen gibt es trotzdem nicht.
Amazon-Aktie: Die 200-Tage-EMA wird zur Schlüsselmarke
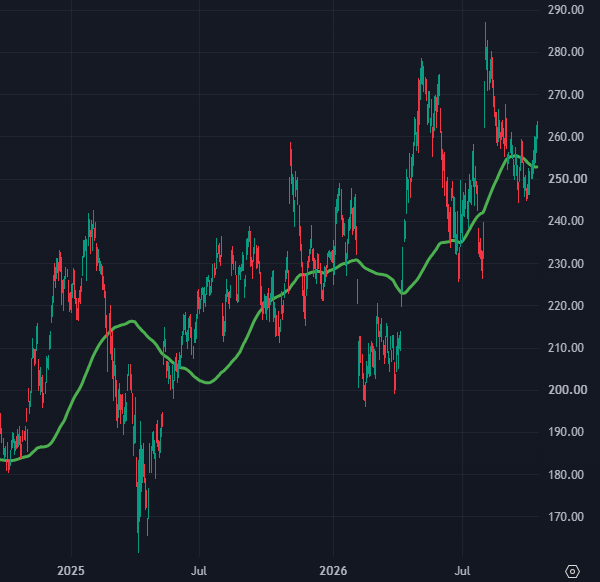
Der Tageschart zeigt, dass die Börse Amazons langfristige Chancen grundsätzlich positiv bewertet. Seit dem Frühjahr 2025 hat sich die Aktie deutlich erholt und im Sommer 2026 ein Hoch im Bereich von ungefähr 285 US-Dollar erreicht.
Die grüne 200-Tage-EMA verläuft aktuell bei ungefähr 255 US-Dollar. Nach dem jüngsten Rücksetzer konnte sich die Aktie in diesem Bereich stabilisieren und notiert inzwischen wieder bei rund 260 US-Dollar.
(Quelle: Tradingview.com)
Fundamental besitzt Amazon eine interessante Ausgangsposition. Der Konzern kann KI-Infrastruktur verkaufen, eigene Chips entwickeln und gleichzeitig KI-Technologien anderer Unternehmen nutzen. Dadurch entstehen mehrere Möglichkeiten, aus dem technologischen Fortschritt zusätzliche Umsätze zu erzielen.
Die entscheidende Kennzahl bleibt allerdings der freie Cashflow. Erst wenn die Milliarden-Investitionen dauerhaft höhere Mittelzuflüsse erzeugen, wird sich zeigen, ob Amazon tatsächlich zu den größten wirtschaftlichen Gewinnern der KI-Revolution gehört.
Michael Berkholz entdeckte vor einigen Jahren seine Leidenschaft fürs Trading und gibt sein Wissen heute mit großer Leidenschaft an seine Leser weiter. Er ist Gastautor der GeVestor Financial Publishing Group.
