


Googles geheime KI-Waffe wird zum Milliarden Geschäft

Alphabet steht vor einem möglichen Wendepunkt. Der Konzern wird an der Börse noch immer vor allem als Werbe- und Suchmaschinenunternehmen wahrgenommen, während im Hintergrund ein 2. Geschäft immer größere Dimensionen erreicht. Google entwickelt seine eigenen TPU-Chips zunehmend von einer internen Infrastruktur zu einem eigenständigen Produkt für Großkunden.
TPU-Chips werden speziell für Maschinenlernen entworfen und sind somit für KI effektiver als die üblichen CPUs (Hauptprozessoren) oder GPUs (Grafikkartenprozessoren). Das T in TPU steht für „Tensor“. In der Mathematik kann ein Tensor Zahlen, Vektoren und Matrizen in höheren Dimensionen umfassen.
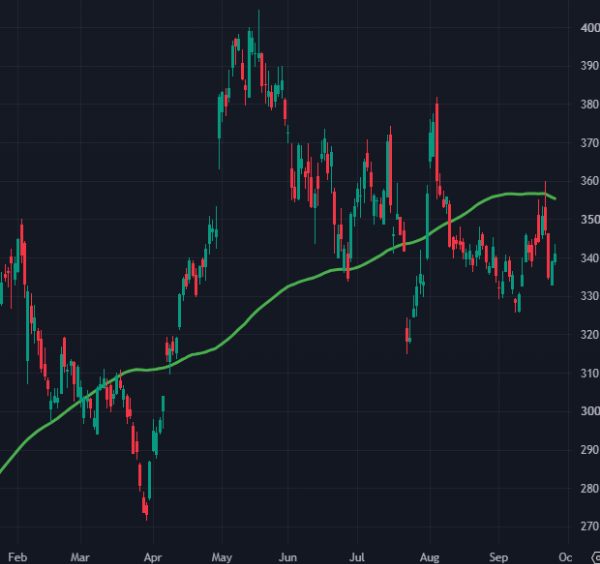
Gleichzeitig wächst Google Cloud, die Suchmaschine hält sich trotz KI-Konkurrenz erstaunlich gut und Waymo expandiert weiter. Der Tageschart zeigt allerdings, dass die Aktie diese fundamentale Entwicklung derzeit noch nicht honoriert.
Aus dem KI-Kostenblock könnte ein neues Geschäft werden
Der entscheidende Punkt bei Alphabet sind derzeit nicht Gemini oder die Google Suche, sondern die eigenen KI-Chips. TPUs wurden lange fast ausschließlich innerhalb der Google Infrastruktur eingesetzt. Inzwischen beginnt Alphabet damit, komplette TPU Systeme auch für Rechenzentren großer Kunden bereitzustellen.
Damit verändert sich die wirtschaftliche Bedeutung der milliardenschweren KI-Investitionen. Alphabet baut nicht mehr ausschließlich Rechenzentren, um eigene Dienste und Google Cloud zu betreiben. Ein wachsender Teil der Infrastruktur kann direkt über externe Kunden monetarisiert werden.
Die Dimensionen sind erheblich. Der Auftragsbestand von Google Cloud liegt bereits bei rund 514 Milliarden US-Dollar. Gleichzeitig entstehen Großprojekte, die ausdrücklich auf Google Chips setzen. Besonders auffällig ist Crux AI. Für den Aufbau entsprechender TPU-Kapazitäten wurden Kredite über 22 Milliarden US Dollar aufgenommen. Hinzu kommt Anthropic mit langfristigen Verpflichtungen für Google Cloud und die dazugehörige Infrastruktur.
Damit entsteht erstmals eine ernsthafte Alternative zu der Vorstellung, dass Nvidia nahezu allein vom Ausbau der KI-Rechenzentren profitiert. Alphabet besitzt einen strategischen Vorteil, weil der Konzern Chips, Rechenzentren, Cloud Infrastruktur und eigene KI-Modelle miteinander verbinden kann.
Noch sollten Sie die Erwartungen bremsen. Prognosen, nach denen das TPU-Geschäft bereits 2027 Umsätze in zweistelliger Milliardenhöhe zusätzlich liefern könnte, setzen einen extrem schnellen Ausbau voraus. Produktionskapazitäten, Energieversorgung und die tatsächliche Nachfrage der Kunden müssen mitwachsen. Der Auftragsbestand ist deshalb wichtig, aber nicht mit bereits realisiertem Umsatz oder Gewinn gleichzusetzen.
Genau darin liegt allerdings die Chance. Bisher sahen Anleger die gewaltigen Investitionen von Alphabet hauptsächlich als Kosten des KI-Wettrüstens. Wenn daraus zunehmend verkaufbare Hardware und Cloud Kapazitäten entstehen, verändert sich die Qualität dieser Ausgaben.
Google Suche stirbt bislang nicht an KI
Auch die zweite große Sorge rund um Alphabet hat sich bisher nicht bestätigt. Seit dem Durchbruch generativer KI wird regelmäßig erwartet, dass klassische Suchmaschinen-Marktanteile an Chatbots verlieren. Google zeigt bislang jedoch erstaunliche Widerstandskraft. Das wundert mich durchaus.
Der Suchbereich wuchs zuletzt weiterhin zweistellig! Gleichzeitig integriert Alphabet KI immer tiefer in die Suche. Damit entsteht zwar das Risiko, dass Nutzer weniger klassische Suchergebnisse anklicken. Bislang ist jedoch keine fundamentale Erosion des Werbegeschäfts zu erkennen.
Das ist entscheidend, weil genau dieses Geschäft die finanzielle Grundlage für den KI-Ausbau liefert. Alphabet kann jährlich enorme Beträge in Rechenzentren, Chips und Modelle investieren, weil Google Suche, YouTube und andere Dienste weiterhin hohe Cashflows erwirtschaften.
Trotzdem wird die Größenordnung der Investitionen zunehmend zum Risiko: Für 2026 werden Investitionsausgaben von rund 195 bis 205 Milliarden US-Dollar erwartet. Allein im 2. Quartal lagen sie bei 44,9 Milliarden US-Dollar. Der freie Cashflow rutschte dadurch zeitweise ins Minus.
Steigende Zinsen verschärfen jedoch dieses Problem. Die Fed hat ihren Leitzins im September auf 3,75 bis 4,00 Prozent angehoben und einen weiteren Schritt signalisiert. Selbst Alphabet kann deshalb nicht unbegrenzt Kapital investieren, ohne dass Anleger irgendwann eine angemessene Rendite auf diese Ausgaben verlangen.
Der nächste Entwicklungsschritt wird deshalb weniger daran gemessen werden, wie viele Milliarden Alphabet in KI investiert. Entscheidend wird sein, wie schnell aus diesen Milliarden zusätzliche operative Gewinne entstehen.
Waymo liefert dazu eine weitere Option. Das Robotaxi-Geschäft expandiert inzwischen in immer mehr Städte und soll langfristig auch international wachsen. Noch ist der Beitrag zum Konzerngewinn gering. Sollte autonomes Fahren allerdings skalierbar werden, besitzt Alphabet neben Werbung, Cloud und KI-Chips einen weiteren potenziell großen Markt.
Der Chart warnt noch vor zu viel Euphorie
Der Tageschart zeigt derzeit ein wesentlich vorsichtigeres Bild als die fundamentale Wachstumsgeschichte. Nach dem Anstieg bis über 400 US Dollar im Mai befindet sich die Alphabet Aktie seit Monaten in einer breiten Konsolidierung.
(Quelle: Tradingview.com)
Besonders wichtig ist die grüne 200 Tage EMA. Sie verläuft momentan ungefähr zwischen 355 und 357 US-Dollar und ist inzwischen nahezu seitwärts gerichtet. Die Aktie notiert mit rund 340 US-Dollar darunter.
Der jüngste Versuch, die 200-Tage-EMA zurückzuerobern, scheiterte. Alphabet stieg im September zunächst bis ungefähr 355 US-Dollar, wurde dort jedoch deutlich abverkauft. Damit bestätigt sich die Durchschnittslinie vorerst als Widerstand.
Kurzfristig liegt eine wichtige Unterstützungszone zwischen ungefähr 330 und 335 US-Dollar. Dort wurden sowohl im August als auch im September Käufer aktiv. Solange diese Zone hält, bleibt eine erneute Attacke auf die 200 Tage EMA möglich.
Für ein stärkeres technisches Kaufsignal müsste Alphabet zunächst nachhaltig über 357 bis 360 US-Dollar steigen. Dann würde sich das Chartbild deutlich verbessern. Oberhalb dieser Zone wären zunächst ungefähr 370 bis 380 US-Dollar interessant. Erst darüber würde das Hoch im Bereich von 400 US-Dollar wieder realistisch in den Fokus rücken.
Fällt die Aktie dagegen unter 330 US-Dollar, wäre Vorsicht angebracht. Dann würde die seit Monaten laufende Seitwärtsbewegung nach unten aufbrechen und die fundamentale KI-Geschichte dürfte kurzfristig kaum helfen.
Genau diese Diskrepanz macht Alphabet derzeit interessant: Fundamental entwickelt sich das Unternehmen zunehmend von einem werbefinanzierten Internetkonzern zu einem vertikal integrierten KI-Infrastruktur-Anbieter. Der Markt verlangt aber Beweise dafür, dass die gigantischen Investitionen tatsächlich entsprechende Cashflows produzieren.
TPUs könnten dafür zum entscheidenden Faktor werden. Wenn Alphabet nicht nur KI-Modelle entwickelt, sondern seine eigene Hardware in großem Stil an externe Kunden verkauft, entsteht ein Geschäft, das vor wenigen Jahren praktisch nicht existierte. Dann wären die hohen Investitionen weniger eine Belastung und zunehmend die Grundlage eines neuen Wachstumsmotors.
Noch bestätigt der Aktienkurs diese Geschichte nicht. Genau deshalb ist die 200-Tage-EMA momentan die entscheidende Marke. Fundamental wächst die Fantasie, technisch muss Alphabet erst noch beweisen, dass daraus wieder ein nachhaltiger Aufwärtstrend wird.
Michael Berkholz entdeckte vor einigen Jahren seine Leidenschaft fürs Trading und gibt sein Wissen heute mit großer Leidenschaft an seine Leser weiter. Er ist Gastautor der GeVestor Financial Publishing Group.
