


Alphabet-Aktie: Jefferies sieht Potenzial bis 445 Dollar

Die enormen Investitionssummen rund um Künstliche Intelligenz (KI) sorgen an der Wall Street zunehmend für Diskussionen über die künftige Rentabilität der großen Technologiekonzerne. Während einige Marktteilnehmer angesichts steigender Ausgaben für Rechenzentren und Infrastruktur vorsichtiger agieren, stellt sich das US-Analysehaus Jefferies entschieden hinter die führenden Cloud-Anbieter.
In einer umfassenden Branchenstudie zu den sogenannten Hyperscalern bekräftigen die Experten ihre Kaufempfehlung („Buy“) für die Alphabet-Aktie (ISIN: US02079K3059) und belassen das Kursziel auf dem ambitionierten Niveau von 445 US-Dollar.
Alphabet-Aktie und Microsoft als Top-Favoriten der Branche
Verantwortlich für die über 60 Seiten starke Analyse zeichnet Jefferies-Experte Brent Thill. Seiner Einschätzung nach liefert die ungebrochene Nachfrage nach generativer Künstlicher Intelligenz weiterhin massiven Rückenwind für die fünf untersuchten Branchenriesen. Neben der Google-Muttergesellschaft Alphabet umfasst dieses exklusive Feld der Hyperscaler auch Microsoft (ISIN: US5949181045), Amazon (ISIN: US0231351067), Meta Platforms (ISIN: US30303M1027) sowie den spezialisierten Cloud-Infrastrukturanbieter CoreWeave (ISIN: US21873S1087).
Innerhalb dieser Gruppe kristallisieren sich für das Analysehaus jedoch zwei klare Favoriten heraus: Mit Blick auf die jüngste Gewinnentwicklung je Aktie (EPS) sowie das verbleibende Börsenjahr stuft Thill die Papiere von Alphabet und Microsoft als die attraktivsten Werte des Sektors ein. Für Microsoft hob Jefferies das Kursziel im Zuge der Studie sogar von 575 auf 650 US-Dollar an und bestätigte auch hier das „Buy“-Votum.
Wie sollen Anleger jetzt reagieren? Gratis Chartanalyse zur Alphabet-Aktie!

Stresstest für die Alphabet-Aktie: Reichweite schlägt Skepsis
Besonders intensiv widmen sich die Analysten den aktuellen Kritikpunkten rund um Alphabet. Seit dem Bewertungshoch im Mai, als das Verhältnis von Unternehmenswert zum erwarteten operativen Gewinn (Multiple) bei über 20 lag, ist die Kennzahl auf knapp 15 zusammengeschmolzen. Jefferies unterzog das Geschäftsmodell daher einem detaillierten Stresstest und prüfte gängige Einwände der Bären – etwa die Frage, ob das hauseigene KI-Modell Gemini technologisch mithalten kann oder ob persönliche KI-Agenten das klassische Google-Suchmaschinengeschäft kannibalisieren.
Das Fazit der Studie fällt eindeutig zugunsten des Tech-Giganten aus: Selbst wenn die jüngste Generation Gemini 4 in einzelnen Programmier-Ranglisten nicht immer den ersten Platz belegt, gibt am Ende die schiere Marktmacht den Ausschlag. Fünf zentrale Google-Dienste verzeichnen jeweils mehr als drei Milliarden Nutzer, und der Web-Crawler des Konzerns erfasst nahezu fünfmal so viele Daten im Internet wie die Konkurrenz von Microsoft. Zudem erweist sich die jüngst präsentierte Variante Gemini 4 Argon als äußerst kosteneffizient, was im Preiskampf um Unternehmenskunden einen wichtigen strategischen Vorteil darstellt.
Milliarden-Investitionen belasten den freien Cashflow
Trotz des deutlichen Optimismus verschweigen die Experten von Jefferies nicht die Risiken auf der Kostenseite. Um im globalen KI-Wettlauf an der Spitze zu bleiben, schraubt Alphabet seine Investitionsausgaben (CapEx) drastisch nach oben: Für das laufende Jahr 2026 sind Ausgaben in Höhe von rund 200 Milliarden US-Dollar eingeplant – mehr als doppelt so viel wie im Vorjahr. Für das Jahr 2027 kalkuliert Jefferies sogar mit einem Anstieg auf 307 Milliarden US-Dollar, was beim Tech-Konzern erstmals zu einem negativen freien Cashflow führen könnte.
Dass sich dieser gewaltige Kapitalaufwand dennoch zeitnah auszahlen dürfte, begründen die Analysten mit der operativen Dynamik im Cloud-Segment. Demnach ist der Auftragsbestand mittlerweile auf beeindruckende 520 Milliarden US-Dollar angeschwollen und wächst deutlich schneller als die Investitionsausgaben. Gleichzeitig hat sich die operative Marge der Google-Cloud-Sparte innerhalb von fünf Quartalen auf rund 36 Prozent verdoppelt. Bis Ende 2026 soll der weltweite Marktanteil im Cloud-Geschäft von 13 auf 18 Prozent ausgebaut werden.
Marktlage und Ausblick auf die Quartalszahlen
An der Technologiebörse Nasdaq zeigte sich die Alphabet-Aktie zuletzt nach einer Phase erhöhter Volatilität im gesamten Tech-Sektor leicht stabilisiert und ging im vorangegangenen US-Handel mit einem leichten Plus aus dem Markt. Auch im europäischen Handel am Vormittag behauptet das Papier sein Niveau weitgehend stabil, während sich die Microsoft-Aktie im Vorfeld des US-Börsenstarts ebenfalls kaum verändert präsentiert.
Für Anleger richtet sich der Fokus nun auf den 28. Oktober 2026. Nach US-Börsenschluss wird Alphabet an diesem Tag seine Bücher für das abgelaufene dritte Quartal öffnen. Dann wird sich im Detail zeigen, wie stark das Cloud-Wachstum und die KI-Monetarisierung die steigenden Infrastrukturkosten bereits abfedern können.
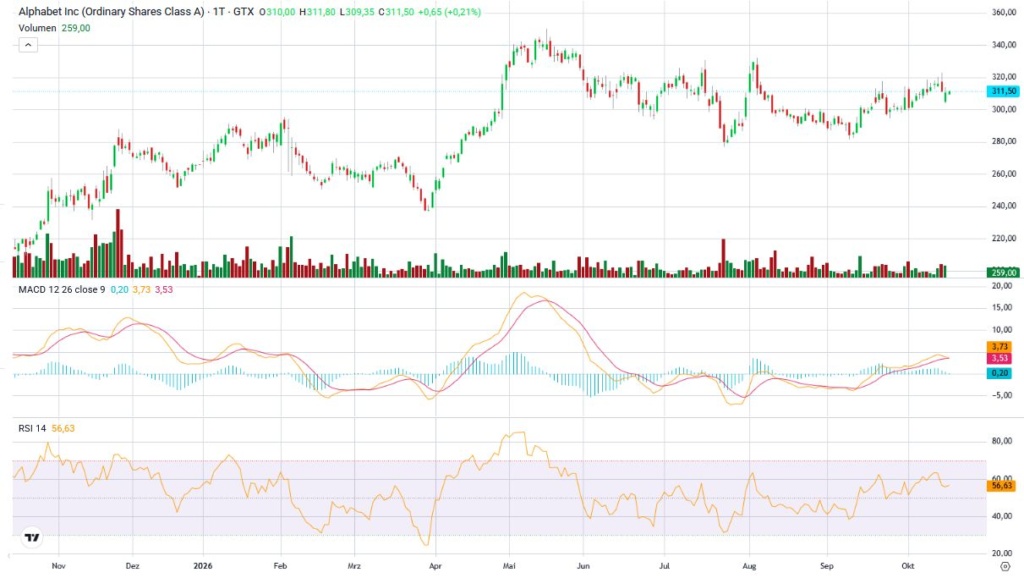
Jahreschart Alphabet Aktie, Quelle: https://oct.mymarkets.com
Dieser Text wurde unter Einsatz von KI-Tools erstellt und redaktionell überarbeitet.
Das Investor-Redaktionsteam besteht aus erfahrenen Spitzenanalysten und Finanzexperten. Die Inhalte und Anlage-Empfehlungen zeichnen sich durch höchste Qualitätsstandards aus und legen den Fokus allein auf die Erfolge der Anleger.
