


500 Milliarden US-Dollar Verlust: Googles KI-Problem
Der KI-Boom bekommt Aussetzer. Alphabet hat innerhalb eines einzigen Handelstages mehr als 500 Milliarden US-Dollar an Börsenwert verloren. Die Aktie brach um knapp 13 Prozent ein und erreichte den tiefsten Stand seit 6 Monaten. Dabei wächst der Google-Mutterkonzern weiterhin kräftig. Das eigentliche Problem liegt woanders: Ausgerechnet die Künstliche Intelligenz, in die Alphabet enorme Summen investiert, beginnt das wichtigste Geschäftsmodell des Unternehmens unter Druck zu setzen.
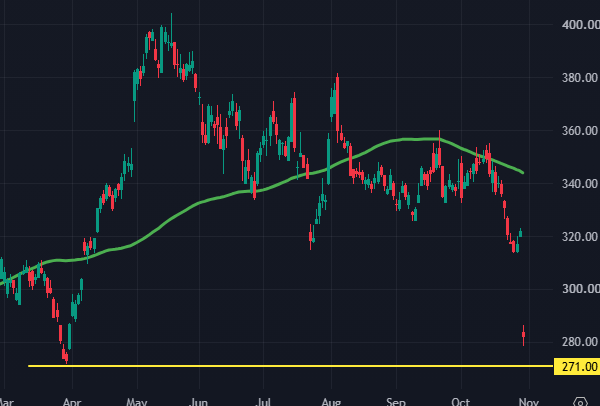
Im Tageschart sehen Freude des Nachkaufens bereits eine erste attraktive Zone. Sollten wir noch in den Bereich um 271 US-Dollar rutschen, werden sie dort wohl aufstocken. Im Mai knackte GOOG kurzzeitig die 400 US-Dollar-Marke. Heute stehen wir rund 120 US-Dollar günstiger. Langfristig könnten das gute Kaufkurse sein.
(Quelle: Tradingview.com)
Wenn die eigene KI zur Konkurrenz wird
Auf den ersten Blick sehen die Quartalszahlen hervorragend aus. Alphabet steigerte seinen Umsatz um 25 Prozent auf 127,6 Milliarden US-Dollar. Besonders beeindruckend entwickelte sich Google Cloud mit einem Umsatzwachstum von 103 Prozent auf fast 31 Milliarden US-Dollar.
Normalerweise wären solche Zahlen ein Grund für steigende Aktienkurse. Doch die Anleger konzentrierten sich auf 2 andere Entwicklungen: Der Konzerngewinn sank um 25 Prozent, während der freie Cashflow mit mehr als 9 Milliarden US-Dollar ins Minus rutschte.
Damit zeigt sich zunehmend, wie teuer der KI-Wettlauf tatsächlich wird. Alphabet investiert Milliarden in Rechenzentren, Hochleistungschips und neue KI-Modelle. Gleichzeitig muss das Unternehmen verhindern, dass diese Technologie seine bisher wichtigste Einnahmequelle beschädigt. Genau das könnte nun passieren.
Google verdient einen Großteil seines Geldes mit Werbung innerhalb der Suchmaschine. Unternehmen bezahlen dafür, dass ihre Anzeigen bei passenden Suchanfragen erscheinen. Je häufiger Nutzer Suchergebnisse anklicken und mit kommerziellen Angeboten interagieren, desto attraktiver bleibt dieses Geschäft.
Doch mit den neuen KI-Zusammenfassungen verändert Google das Verhalten seiner Nutzer. Statt mehrere Webseiten aufzurufen, erhalten sie ihre Antworten zunehmend direkt innerhalb der Suchmaschine.
Das ist für Nutzer bequem, für das Werbegeschäft aber zum Nachteil. Wenn weniger klassische Suchergebnisse benötigt werden, verändern sich auch die Möglichkeiten, Werbung zu platzieren und damit Geld zu verdienen.
Alphabet steht damit vor einem ungewöhnlichen Problem: Das Unternehmen muss seine eigene Suchmaschine grundlegend verändern, um nicht von konkurrierenden KI-Angeboten verdrängt zu werden. Gleichzeitig gefährdet dieser Umbau zumindest teilweise das Geschäftsmodell, das Google über Jahrzehnte außergewöhnlich profitabel gemacht hat.
Gratis-Chartanalyse zu Alphabet: Jetzt kostenlos sichern →
500 Milliarden US-Dollar weniger: Die eigentliche Gefahr liegt im Cashflow
Besonders kritisch ist die Entwicklung des freien Cashflows. Während Alphabet seinen Umsatz um ein Viertel steigert, verbraucht das Unternehmen inzwischen mehr Geld, als nach laufendem Geschäft und Investitionen übrig bleibt.
Ein negativer freier Cashflow ist bei einem stark investierenden Unternehmen nicht automatisch ein Warnsignal. Neue Rechenzentren können schließlich über viele Jahre zusätzliche Einnahmen ermöglichen. Entscheidend ist jedoch, ob diese Investitionen später ausreichend hohe Renditen erwirtschaften. Und genau hier wächst die Unsicherheit.
Google Cloud entwickelt sich hervorragend, doch der Ausbau der KI-Infrastruktur verschlingt enorme Summen. Gleichzeitig bleibt offen, wie profitabel das Geschäft mit KI-Anwendungen langfristig sein wird. Hohe Umsätze allein reichen nicht, wenn gleichzeitig die Kosten für Rechenleistung, Energie und Infrastruktur explodieren.
Hinzu kommt ein unangenehmer Wettbewerbseffekt. Alphabet kann seine KI-Investitionen kaum reduzieren, ohne Marktanteile an Microsoft, Amazon oder andere Anbieter zu riskieren. Die Konkurrenz steht schließlich vor ähnlichen Herausforderungen und investiert ebenfalls gewaltige Summen.
Damit entsteht ein Investitionswettlauf, bei dem zunächst vor allem die Ausgaben sicher sind. Ob die erwarteten Gewinne tatsächlich folgen, muss sich erst noch zeigen.
Der Rückgang des Börsenwerts von 3,97 auf 3,46 Billionen US-Dollar zeigt deshalb nicht unbedingt, dass Anleger plötzlich an Googles Zukunft zweifeln. Vielmehr beginnen sie, die Kosten dieser Zukunft deutlich kritischer zu bewerten.
Wird aus dem KI-Gewinner ein Opfer des eigenen Erfolgs?
Für Alphabet ist die Situation besonders interessant, weil der Konzern gleichzeitig Gewinner und potenzieller Verlierer der KI-Revolution sein kann.
Google Cloud profitiert unmittelbar von der steigenden Nachfrage nach Rechenleistung. Die eigenen KI-Chips können langfristig zusätzliche Wettbewerbsvorteile schaffen. Und mit der Integration von KI in die Suchmaschine verteidigt Alphabet seine enorme Reichweite.
Doch diese Vorteile müssen sich irgendwann auch in steigenden Gewinnen und einem wieder positiven freien Cashflow niederschlagen.
Für Anleger wird deshalb entscheidend sein, ob Alphabet seine KI-Suche ähnlich erfolgreich monetarisieren kann wie die klassische Internetsuche. Gelingt das, könnte der aktuelle Kursrückgang langfristig übertrieben sein. Bleiben dagegen die Werbeeinnahmen unter Druck und die Investitionskosten hoch, dürfte auch die Bewertung der Aktie weiter leiden.
Die Entwicklung zeigt ein grundlegendes Problem des gesamten KI-Booms: Eine Technologie kann wirtschaftlich revolutionär sein, ohne dass automatisch jeder Anbieter damit höhere Gewinne erzielt.
Alphabet muss jetzt beweisen, dass seine KI nicht nur immer leistungsfähiger wird, sondern auch ausreichend Geld verdient. Andernfalls könnte ausgerechnet die Technologie, die Google gegen neue Wettbewerber schützen soll, zum größten Risiko für die eigene Profitabilität werden.
Michael Berkholz entdeckte vor einigen Jahren seine Leidenschaft fürs Trading und gibt sein Wissen heute mit großer Leidenschaft an seine Leser weiter. Er ist Gastautor der GeVestor Financial Publishing Group.
