


SAP-Aktie: Bewährungsprobe über 200 Euro
Für Europas wertvollsten Softwarekonzern steht in dieser Woche ein entscheidender Termin im Finanzkalender: Am Mittwochabend nach US-Börsenschluss öffnet die SAP SE (ISIN: DE0007164600) ihre Bücher für das abgelaufene dritte Quartal 2026. Nachdem das DAX-Schwergewicht seit dem Zwischentief Ende Juli bei 127,50 Euro eine beeindruckende Aufholjagd von über 50 Prozent hingelegt hat, müssen die operativen Kennzahlen nun beweisen, dass die jüngste Kurserholung fundamental untermauert ist.
Im Dienstagshandel zeigt sich das Papier im Vorfeld der Veröffentlichung freundlich: Am Nachmittag notiert die SAP-Aktie auf der Handelsplattform Xetra bei 200,90 Euro (ein Plus von 0,53 Prozent) und behauptet damit erfolgreich die psychologisch wichtige Marke von 200 Euro, nachdem sie im Tagesverlauf bereits ein Hoch von 203,45 Euro markiert hatte.
Sie möchten das Maximum aus Ihrem Depot herausholen? Das sind unsere Top-Aktien für 2027!
SAP-Quartalszahlen im Fokus: Das erwarten die Analysten
Die Messlatte für das dritte Jahresviertel liegt nach dem jüngsten Kursanstieg spürbar höher als noch im Sommer. Im Durchschnitt rechnen Marktbeobachter beim Konzernumsatz mit einem Zuwachs von rund elf Prozent gegenüber dem Vorjahreszeitraum auf 10,11 bis 10,12 Milliarden Euro.
Noch stärker soll die Ertragskraft zulegen: Das bereinigte Betriebsergebnis (Non-IFRS) wird im Analystenkonsens bei 2,94 Milliarden Euro gesehen, was einem Anstieg von etwa 15 Prozent entspricht. Die entsprechende operative Marge dürfte sich den Schätzungen zufolge von 28,3 Prozent auf 29,0 Prozent verbessern. Beim Gewinn je Aktie (EPS) kalkulieren die Experten im Schnitt mit 1,81 Euro nach 1,72 Euro im Vorjahresquartal.
Cloud-Wachstum und Current Cloud Backlog als Taktgeber
Das Hauptaugenmerk der institutionellen und privaten Investoren richtet sich jedoch traditionell auf das Cloud-Segment, den zentralen Wachstumsmotor der Walldorfer. Hier erwarten Analysten für das dritte Quartal Erlöse in Höhe von knapp 6,6 Milliarden Euro – ein Plus von rund 24 Prozent.
Als wichtigster Frühindikator für die künftige Geschäftsdynamik gilt der sogenannte Current Cloud Backlog (CCB). Diese Kennzahl beziffert das vertraglich bereits fest zugesicherte Cloud-Umsatzvolumen für die kommenden zwölf Monate. Nachdem der Auftragsbestand im zweiten Quartal währungsbereinigt noch um starke 26 Prozent zugelegt und damit die Kurswende eingeleitet hatte, prognostiziert der Markt für das abgelaufene Quartal ein weiterhin hohes Wachstumstempo zwischen 24 und 25 Prozent.
KI-Monetarisierung mit Joule und Margenentwicklung bei SAP
Neben den reinen Wachstumsraten im Cloud-Geschäft stehen zwei strategische Themen im Mittelpunkt der Bilanzvorlage:
- Fortschritte bei der Business-KI: Zu Jahresbeginn hatten branchenweite Sorgen, dass Künstliche Intelligenz etablierte Standardsoftware verdrängen könnte, den Kurs stark belastet. SAP kontert dies mit der tiefen Integration eigener KI-Lösungen. Erst Anfang Oktober präsentierte der Konzern mit „Joule Work“ eine neue KI-Benutzeroberfläche zur Steuerung von Anwendungen über natürliche Sprache. Anleger erwarten nun konkrete Aussagen dazu, wie stark der KI-Assistent Joule bereits zur Monetarisierung und zu neuen Vertragsabschlüssen beiträgt.
- Profitabilität und Bewertung: Bemerkenswert an der jüngsten Rallye ist, dass die Aktie stark zulegte, obwohl die Gewinnschätzungen für die Jahre 2026 bis 2028 nach der leichten Prognoseanpassung im zweiten Quartal minimal nach unten revidiert wurden. Dadurch ist das Kurs-Gewinn-Verhältnis (KGV) für die kommenden zwölf Monate von rund 17 im August auf aktuell 24 gestiegen und hat damit wieder den zehnjährigen Durchschnitt erreicht.
Ausblick für die SAP-Aktie: Hohe Erwartungen eingepreist
Finanzhäuser wie JPMorgan und BMO Capital verwiesen zuletzt zwar auf das deutlich aufgehellte Sentiment im Technologiesektor und positives Kundenfeedback zu den KI-Anwendungen von SAP, mahnten jedoch gleichzeitig zur Wachsamkeit hinsichtlich möglicher Verzögerungen bei komplexen Cloud-Migrationen. Flankierend stützt der Konzern seinen Kurs weiterhin durch das laufende Aktienrückkaufprogramm, in dessen Rahmen bis Mitte Oktober bereits über neun Millionen eigene Anteilsscheine erworben wurden.
Angesichts der wieder gestiegenen Bewertung darf sich SAP am Mittwochabend keine operativen Schwächen erlauben. Erfüllt oder übertrifft der Softwarekonzern die Vorgaben beim Cloud-Auftragsbestand und liefert überzeugende Signale zur Margenentwicklung nach den jüngsten Zukäufen, könnte der Ausbruch über die 200-Euro-Marke nachhaltig gefestigt werden. Sollte das Wachstum im Cloud-Bereich hingegen unerwartet deutlich abkühlen, drohen nach der steilen Sommerrallye kurzfristige Gewinnmitnahmen.
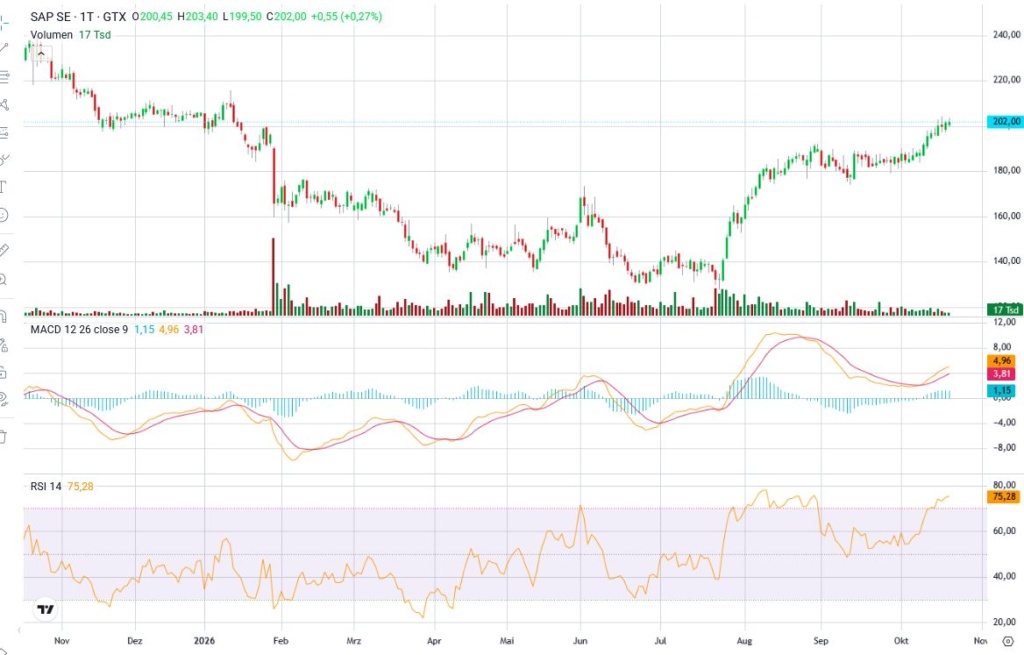
Jahreschart SAP Aktie, Quelle: https://oct.mymarkets.com
Dieser Text wurde unter Einsatz von KI-Tools erstellt und redaktionell überarbeitet.
Das Investor-Redaktionsteam besteht aus erfahrenen Spitzenanalysten und Finanzexperten. Die Inhalte und Anlage-Empfehlungen zeichnen sich durch höchste Qualitätsstandards aus und legen den Fokus allein auf die Erfolge der Anleger.
