


Rheinmetall-Aktie unter 1.000 Euro: Was der Boxer-Verzug bedeutet

Die mögliche Verschiebung des milliardenschweren Bundeswehr-Großauftrags für Boxer-Radpanzer auf das Frühjahr 2027 drückt die Rheinmetall-Aktie unter die psychologisch wichtige Marke von 1.000 Euro. Während der Markt kurzfristig eine verzögerte Vereinnahmung von Anzahlungen einpreist, bleibt die strukturelle Ertragskraft des Düsseldorfer Rüstungskonzerns vor den anstehenden Quartalszahlen unangetastet. Denn das prognostizierte Rekord-Orderbuch von über 100 Milliarden Euro federt zeitliche Verschiebungen einzelner Beschaffungsprojekte mühelos ab.
Unmittelbar vor der Veröffentlichung der Drittquartalszahlen am Donnerstag (5. November) müssen Investoren der Rheinmetall AG (ISIN: DE0007030009) eine veränderte Zeitachse beim wichtigsten nationalen Heeresprojekt kalkulieren. Im heutigen Vormittagshandel notiert das Papier auf Xetra bei 997,10 Euro und gibt damit gegenüber dem Vortagesschluss von glatt 1.000,00 Euro leicht um 0,29 Prozent nach. Auch auf Tradegate hält sich der Titel mit 997,50 Euro (-0,19 Prozent) knapp unter der Tausend-Euro-Schwelle, nachdem die Aktie im bisherigen Tagesverlauf zwischen 986,70 Euro und 1.005,00 Euro pendelte. Bereits am Vortag hatten erste Hinweise auf einen späteren Vertragsabschluss beim Beschaffungsvorhaben „Arminius“ für spürbaren Verkaufsdruck gesorgt und den Kurs exakt auf die 1.000-Euro-Linie gedrückt.
Gratis-Chartanalyse zu Rheinmetall: Jetzt kostenlos sichern →
Großauftrag für Boxer-Radpanzer: Details zum Projekt Arminius
Hinter der aktuellen Zurückhaltung am Markt stehen exklusive Informationen des wehrtechnischen Fachportals Hartpunkt. Demnach wird die verbindliche Festbestellung zahlreicher Boxer-Radfahrzeugvarianten durch die Bundeswehr voraussichtlich erst im Februar 2027 erfolgen. Ursprünglich hatte die Konzernführung um CEO Armin Papperger eine parlamentarische Billigung durch den Haushaltsausschuss des Bundestages sowie die anschließende Vertragsunterzeichnung für Anfang Dezember 2026 anvisiert.
Für die Bilanzarchitektur von Rheinmetall hat das Vorhaben enorme Dimensionen: Im Raum steht ein übergeordneter Rahmenvertrag im Gesamtvolumen von bis zu 75 Milliarden Euro, wovon rund 25 Milliarden Euro (über 20 Milliarden Euro inklusive Mehrwertsteuer) auf eine feste Erstbestellung entfallen sollen. Den spezifischen Anteil für Rheinmetall an dieser Festbestellung hatte Papperger im Sommer auf rund 12,4 Milliarden Euro beziffert. Das Paket umfasst rund 1.800 Fahrzeuge, darunter Führungsfahrzeuge, den hochmodernen Flugabwehrkanonenpanzer Skyranger, die Radhaubitze RCH 155, Brückenleger sowie Radschützenpanzer des Typs Schakal. Zusätzlich deuten die jüngsten Kreise-Informationen darauf hin, dass das finale finanzielle Volumen der Festbestellung aufgrund veränderter Ausstattungs- und Leistungsmerkmale etwa zehn Prozent niedriger ausfallen könnte als im August skizziert.
Geschäftsmodell und Cashflow: Warum der Zeitpunkt für Rheinmetall zählt
Für bestehende Aktionäre verschiebt dieser spätere Vergabetermin vor allem die kurzfristige Visibilität beim freien Cashflow. Im Rüstungssektor sind Großaufträge dieser Güteklasse bei Vertragsabschluss üblicherweise mit substanziellen Kundenanzahlungen verbunden. Bei einem Auftragswert von über zwölf Milliarden Euro stand für Ende Dezember oder Januar eine Anzahlung von rund 30 Prozent – also mehr als drei Milliarden Euro – im Raum. Rutscht die Unterschrift in den Februar 2027, verschiebt sich sowohl der Buchungseffekt im Auftragsbestand (Rheinmetall Nomination) als auch der Mittelzufluss in das nächste Geschäftsjahr.
Nach der Stornierung des Fregatten-Programms F126 im August, die Rheinmetall bereits zu einer leichten technischen Anpassung der Jahresumsatzprognose auf 13,7 bis 14,2 Milliarden Euro veranlasste, reagiert der Kapitalmarkt derzeit besonders sensibel auf behördliche Verzögerungen in Berlin. Dennoch unterscheidet sich das Boxer-Programm fundamental vom gestrichenen Marineprojekt: Das deutsche Heer benötigt die radgestützten Gefechtsfahrzeuge zwingend für den Aufbau der sogenannten „Mittleren Kräfte“ und zur Erfüllung fester NATO-Verpflichtungen. Erst Ende Oktober hatte die europäische Rüstungsagentur OCCAR 69 weitere Schakal-Radschützenpanzer (eine Kombination aus Boxer-Fahrgestell und Puma-Turm) für Deutschland und die Niederlande im Wert von mehreren hundert Millionen Euro fest abgerufen. Die industrielle Nachfrage nach der Plattform ist somit voll intakt.
Analysten-Einschätzungen vor den Q3-Zahlen: Kursziele bis 1.350 Euro
Die führenden Investmentbanken stufen die jüngsten Berichte daher nicht als strukturelles Problem, sondern als branchenübliche bürokratische Verzögerung bei komplexen Megaprojekten ein. Charles Armitage, Branchenexperte bei der US-Bank Citigroup, verwies in einer ersten Einordnung darauf, dass Verschiebungen bei derart großvolumigen Staatsaufträgen völlig normal seien. Zudem hänge ein etwaiger geringerer Auftragswert schlicht mit einer angepassten Fahrzeugkonfiguration zusammen. Entscheidend für die fundamentale Bewertung: Selbst ohne die Verbuchung des Boxer-Vertrags im Dezember sieht die Citigroup den Düsseldorfer Konzern auf Kurs, das angepeilte Ziel eines Auftragsbestands von über 100 Milliarden Euro noch in diesem Jahr zu übertreffen. Sobald die Tinte unter dem Vertrag im Frühjahr trocken ist, rechnet Armitage mit einer positiven Neubewertung der Aktie.
Auch das Analysehaus Jefferies hält unbeirrt an seiner optimistischen Haltung fest. Analystin Chloe Lemarie bestätigte im Vorfeld der Quartalszahlen ihre Kaufempfehlung („Buy“) samt einem Kursziel von 1.350 Euro. Sie prognostiziert für das abgelaufene dritte Jahresviertel ein starkes operatives Abschneiden, das insbesondere vom hochmargigen Waffen- und Munitionsgeschäft getragen wird. Da Rheinmetall bereits Anfang Oktober im Rahmen eines Pre-Close-Statements das erwartete Jahresumsatzwachstum von 37 bis 42 Prozent sowie eine operative Zielmarge von rund 19 Prozent untermauert hatte, ruht das Augenmerk am Donnerstag vor allem auf dem konkreten Ausblick für das Schlussquartal und das Jahr 2027.
Fazit für Anleger: Chancen und Risiken der Rheinmetall-Aktie
Mit dem Rücksetzer in den Bereich um 997 Euro hat die Rheinmetall-Aktie seit ihrem Rekordhoch von rund 2.000 Euro im Herbst 2025 etwa die Hälfte ihres Börsenwertes korrigiert. Dadurch hat sich die fundamentale Bewertung merklich entspannt: Auf Basis der Gewinnschätzungen für 2027 wird der Titel aktuell mit einem Kurs-Gewinn-Verhältnis (KGV) von unter 18 gehandelt. Für die weitere Kursentwicklung stehen sich klare Treiber und Risikofaktoren gegenüber:
- Strukturelle Ertragschancen: Die Rekord-Auftragspipeline von bald über 100 Milliarden Euro sichert die Auslastung über ein Jahrzehnt ab. Besonders das margenstarke Geschäft mit Artilleriemunition sorgt für hohes Gewinnwachstum, während internationale Großprojekte – wie das US-Schützenpanzerprogramm XM30 – zusätzliches Milliardenpotenzial jenseits des deutschen Verteidigungsetats eröffnen.
- Operative und politische Risiken: Bürokratische Hürden im Beschaffungswesen und enge Zeitpläne im Bundestag können Großaufträge wie das „Arminius“-Programm jederzeit um Monate nach hinten verschieben. Zudem erfordern der massive Vorratsaufbau und der Ausbau neuer Werkskapazitäten hohe Vorleistungen, die bei verzögerten Kundenanzahlungen den freien Cashflow temporär belasten.
- Worauf es am Donnerstag ankommt: Bei der Vorlage der Q3-Zahlen am 5. November wird das Management präzisieren müssen, wie sich die verschobene Boxer-Order auf den erwarteten Zahlungsmittelzufluss zum Jahresende auswirkt und welche weiteren Großaufträge noch im vierten Quartal finalisiert werden.
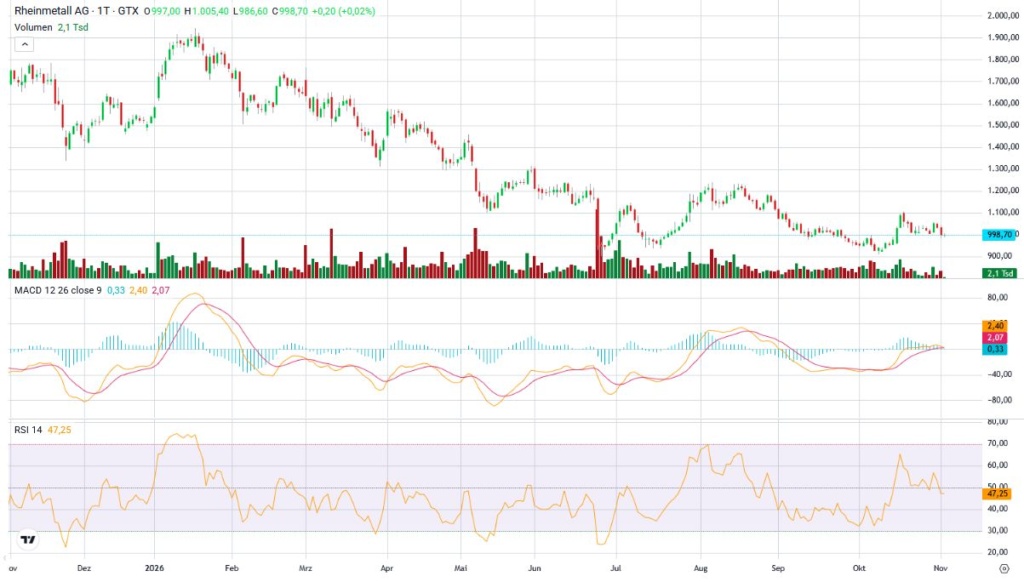
Jahreschart Rheinmetall Aktie, Quelle: https://oct.mymarkets.com
Dieser Text wurde unter Einsatz von KI-Tools erstellt und redaktionell überarbeitet.
Das Investor-Redaktionsteam besteht aus erfahrenen Spitzenanalysten und Finanzexperten. Die Inhalte und Anlage-Empfehlungen zeichnen sich durch höchste Qualitätsstandards aus und legen den Fokus allein auf die Erfolge der Anleger.
