


Rheinmetall-Aktie am Boden: Warum Morningstar jetzt zukauft

Zwei gekappte Jahresprognosen und verschobene Rüstungsaufträge haben die Rheinmetall-Aktie auf den tiefsten Stand seit Anfang 2025 gedrückt. Während nervöse Marktteilnehmer vor allem die Verzögerungen beim Bundeswehr-Großprojekt Arminius abstrafen, offenbart die fundamentale Bilanzanalyse eine massive Diskrepanz zwischen dem eingetrübten Börsensentiment und dem Rekord-Auftragsbestand von 78 Milliarden Euro.
Nach dem Fall auf ein neues Jahrestief bei 742,50 Euro in der vergangenen Woche versucht die Rheinmetall-Aktie (ISIN: DE0007030009) eine technische Bodenbildung. Im laufenden Vormittagshandel notiert das Papier auf Xetra bei 767,90 Euro und verzeichnet damit ein leichtes Plus von 0,92 Prozent gegenüber dem Vortagesschluss von 760,90 Euro (Tagesspanne: 753,90 bis 771,20 Euro). Trotz dieser leichten Stabilisierungstendenz am Vormittag hat der Düsseldorfer DAX-Konzern seit seinem Rekordhoch im Januar über 60 Prozent an Börsenwert eingebüßt.
Gratis-Chartanalyse zu Rheinmetall: Jetzt kostenlos sichern →
Verzögerungen beim Projekt Arminius und der Prognosedämpfer
Der scharfe Kursrückgang der vergangenen Monate resultiert nicht aus einem Nachfragemangel, sondern aus zeitlichen Verschiebungen in der Auftragsabwicklung. Anfang November musste das Management die Jahresziele für 2026 zum zweiten Mal innerhalb weniger Monate nach unten korrigieren – nachdem bereits im August der Stopp des Fregattenprojekts F126 für erste Abstriche gesorgt hatte.
Statt der zuvor anvisierten Umsatzspanne von 13,7 bis 14,2 Milliarden Euro kalkuliert Rheinmetall für das laufende Geschäftsjahr nun mit rund 13,2 Milliarden Euro. Auch die Zielmarke für die operative Ergebnismarge wurde von etwa 19,0 auf 18,5 Prozent zurückgenommen. Hauptursache ist die verzögerte Vergabe beim Bundeswehr-Projekt „Arminius“ zur Modernisierung der Boxer-Schützenpanzerflotte. Mit dem formellen Auftragseingang und den daran gekoppelten millionenschweren Kundenanzahlungen ist erst im Jahr 2027 zu rechnen. Hinzu kommen langwierigere Kundentests bei der Abnahme von Artilleriemunitions-Losen an neu hochgefahrenen Standorten sowie langsamer anlaufende Umsätze aus der Kooperation mit dem niederländischen Drohnen-Spezialisten Destinus.
Morningstar-Analyse: Börsenwert unter halbem Auftragsbestand
Trotz dieser operativen Reibungsverluste stuft das Analysehaus Morningstar die Rheinmetall-Aktie in seiner aktuellen November-Auswertung als eine der am stärksten unterbewerteten Qualitätsaktien Europas ein. Die Experten verweisen auf den langfristigen Wettbewerbsvorteil des Konzerns und beziffern den fairen Wert in ihrer europäischen Qualitäts-Auswahlliste auf 2.380 Euro (beziehungsweise 1.900 Euro im konservativeren Sektor-Basismodell nach den jüngsten Zielanpassungen). Selbst am vorsichtigeren Maßstab gemessen wird das Papier derzeit mit einem massiven Abschlag gehandelt.
Ein zentrales Bewertungsargument liefert das Verhältnis von Marktkapitalisierung zu gesichertem Geschäftsvolumen: Der gesamte Börsenwert von Rheinmetall beträgt aktuell weniger als die Hälfte des zum 30. September ausgewiesenen Rekord-Auftragsbestands (Backlog) von 78,0 Milliarden Euro. Im Vorjahreszeitraum lag dieses Polster noch bei 56,7 Milliarden Euro. Zudem hat sich das erwartete Kurs-Gewinn-Verhältnis (KGV) für 2026 durch den Kursverfall auf rund 22 reduziert und sinkt auf Basis der Schätzungen für 2027 in Richtung 15. Damit notiert der deutsche Branchenprimus auf einem vergleichbaren Bewertungsniveau wie die britische BAE Systems oder die italienische Leonardo, während Wettbewerber wie Saab und Thales deutlich höhere Multiples aufweisen.
Das Nadelöhr im vierten Quartal: Fokus auf den Free Cashflow
Operativ wächst der Konzern weiterhin mit hohem Tempo. In den ersten neun Monaten des Jahres 2026 kletterte der Umsatz um 38 Prozent auf 8,4 Milliarden Euro. Das operative Ergebnis sprang im selben Zeitraum sogar um 69 Prozent auf den Rekordwert von 1,34 Milliarden Euro, was einer Marge von 16,0 Prozent entspricht.
Die Skepsis der institutionellen Investoren entzündet sich jedoch an der Kapitalbindung. Um die künftigen Auslieferungen vorzubereiten, hat Rheinmetall massiv Vorräte aufgebaut. Dies drückte den operativen freien Mittelzufluss (Free Cashflow) nach neun Monaten auf minus 1,7 Milliarden Euro. Durch das Ausbleiben der Arminius-Vorauszahlungen im laufenden Jahr sah sich der Vorstand zudem gezwungen, das bisherige Ziel einer Cash-Conversion-Rate von über 40 Prozent vorerst auszusetzen und für das Gesamtjahr lediglich einen positiven operativen Cashflow in Aussicht zu stellen.
Fazit und wichtige Termine für Anleger
Für die weitere Kursentwicklung der Rheinmetall-Aktie ist nicht mehr das Verkünden neuer Absichtserklärungen ausschlaggebend, sondern die verlässliche Umwandlung des enormen Auftragsbestands in freie Liquidität. Gelingt im traditionell abrechnungsstarken vierten Quartal ein deutlicher Abbau des Working Capital, dürfte dies das Vertrauen am Kapitalmarkt rasch stärken.
- Bewertung und Substanz: Ein Rekord-Backlog von 78 Milliarden Euro trifft auf ein abgekühltes 2026er-KGV von rund 22 – fundamental preist der Kurs bereits erhebliche Ausführungsrisiken ein.
- Operatives Nadelöhr: Die verschobenen Umsätze bei „Arminius“ und der Artilleriemunition sind nicht verloren, sondern verlagern sich in das Geschäftsjahr 2027. Kurzfristig muss das Management jedoch beim Free Cashflow liefern.
- Richtungsweisender Termin: Am 26. November 2026 findet der Kapitalmarkttag von Rheinmetall statt. Dort muss der Vorstand konkret darlegen, wie die Lieferketten- und Abnahmeverzögerungen im kommenden Jahr aufgelöst werden.
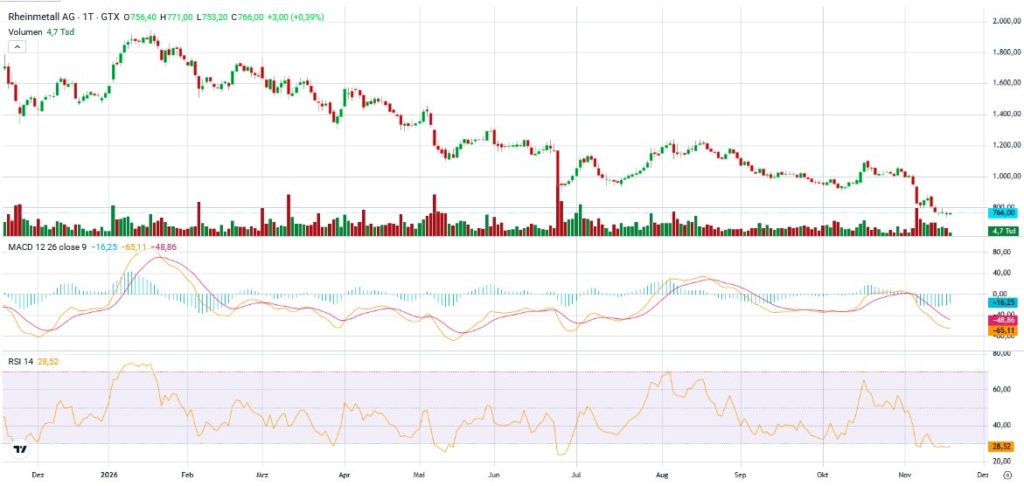
Jahreschart Rheinmetall Aktie, Quelle: https://oct.mymarkets.com
Dieser Text wurde unter Einsatz von KI-Tools erstellt und redaktionell überarbeitet.
Das Investor-Redaktionsteam besteht aus erfahrenen Spitzenanalysten und Finanzexperten. Die Inhalte und Anlage-Empfehlungen zeichnen sich durch höchste Qualitätsstandards aus und legen den Fokus allein auf die Erfolge der Anleger.
