


- Strategiewechsel bei HelloFresh: Profitabilität vor Wachstum
- Kostenkontrolle stärkt die Ertragsmechanik der HelloFresh-Aktie
- Jahresprognose und Fertiggerichte stützen den HelloFresh-Ausblick
- Entscheidende Kurstreiber: Worauf es für HelloFresh jetzt ankommt
- Fazit: Das zählt jetzt für die HelloFresh-Aktie

HelloFresh trotzt Umsatzminus: Sparkurs beflügelt die Aktie

- Strategiewechsel bei HelloFresh: Profitabilität vor Wachstum
- Kostenkontrolle stärkt die Ertragsmechanik der HelloFresh-Aktie
- Jahresprognose und Fertiggerichte stützen den HelloFresh-Ausblick
- Entscheidende Kurstreiber: Worauf es für HelloFresh jetzt ankommt
- Fazit: Das zählt jetzt für die HelloFresh-Aktie
HelloFresh stellt mit den jüngsten Quartalszahlen die Weichen für eine nachhaltige Margenwende und verabschiedet sich von teuren Rabattaktionen. Trotz eines Umsatzrückgangs auf 1,43 Milliarden Euro kletterte das bereinigte operative Ergebnis um mehr als ein Drittel auf 54,4 Millionen Euro. Dieser Strategiewechsel verschiebt den Fokus für die kommenden Quartale fundamental in Richtung Cashflow und Profitabilität.
Strategiewechsel bei HelloFresh: Profitabilität vor Wachstum
Dass HelloFresh (ISIN: DE000A161408) im dritten Quartal rund zehn Prozent weniger Umsatz eingefahren hat und bei den Erlösen auf 1,43 Milliarden Euro geschrumpft ist, stuften Marktteilnehmer schnell als zweitrangig ein. Ausschlaggebend ist vielmehr die operative Neuausrichtung. Der Berliner Kochboxenversender erkauft sich kein künstliches Wachstum mehr über kostspielige Gutscheine. Das Management trimmt das Geschäft stattdessen konsequent auf Ertragskraft.
Die Zahlen untermauern diesen Schwenk: Das bereinigte operative Ergebnis (EBITDA) legte um über ein Drittel auf 54,4 Millionen Euro zu und übertraf die Analystenschätzungen deutlich. Anleger honorierten die Entwicklung sofort. Im Xetra-Handel kletterte die Aktie um 11,8 Prozent auf 3,34 Euro, nachdem sie in der Spitze bereits 3,44 Euro markiert hatte.
Mit Rendite ins neue Jahr gehen? Das sind unsere Top-Aktien für 2027! →
Kostenkontrolle stärkt die Ertragsmechanik der HelloFresh-Aktie
In den Bilanzen spiegelt sich eine grundlegend veränderte Kostenstruktur wider. Das Unternehmen kürzte das Marketingbudget spürbar und optimierte zugleich die Abläufe in den weltweiten Produktionszentren. Rabattjäger, die nach der ersten vergünstigten Box wieder kündigen, werden gezielt aussortiert. Das bereinigt den Kundenstamm nachhaltig.
Für die Bewertung des Titels schafft dieser Schritt neue Voraussetzungen. Selbst bei stagnierenden oder rückläufigen Bestellungen zieht HelloFresh mehr operativen Ertrag aus jedem umgesetzten Euro. Hohe Wachstumsraten gehören der Vergangenheit an. Nun zählt allein die Fähigkeit, das Kerngeschäft verlässlich Cashflow-positiv zu steuern.
Jahresprognose und Fertiggerichte stützen den HelloFresh-Ausblick
Die bekräftigten Jahresziele untermauern das Vertrauen des Managements in das neue Modell. Für das Gesamtjahr peilt HelloFresh weiterhin ein bereinigtes EBITDA zwischen 350 und 370 Millionen Euro an. Da das Sommerquartal durch Urlaubszeiten traditionell das schwächste des Jahres darstellt, verschafft der jüngste Gewinnsprung ein beruhigendes Polster für die letzten Monate.
Als wichtiges Standbein gewinnt parallel die Sparte für verzehrfertige Mahlzeiten (Ready-to-Eat) an Bedeutung. Das Segment erweist sich als struktureller Stabilisator. Während Konsumenten bei klassischen Kochboxen zurückhaltender agieren, fangen die Fertiggerichte Teile dieses Rückgangs auf und diversifizieren das Geschäftsmodell.
Entscheidende Kurstreiber: Worauf es für HelloFresh jetzt ankommt
Der Anstieg über die Marke von 3,30 Euro signalisiert eine spürbare Erleichterung am Markt. Nach den massiven Kursverlusten der Vorquartale ist diese Erholung jedoch erst der Anfang einer möglichen Neubewertung. Die tatsächliche Bewährungsprobe folgt zum Jahreswechsel.
Im vierten Quartal und vor allem im saisonal starken Januar müssen die Berliner beweisen, dass die Erlöse auch mit reduzierten Werbeetats stabil bleiben. Gelingt es HelloFresh, die Neujahrsnachfrage bei gleichzeitig hoher Margenstärke mitzunehmen, festigt dies das Vertrauen in die neue Ertragsqualität.
Fazit: Das zählt jetzt für die HelloFresh-Aktie
Die Fokussierung auf Marge statt Masse zeigt erste handfeste Erfolge. Für den weiteren Kursverlauf sind vor allem folgende Faktoren entscheidend:
- Margendisziplin behaupten: Das bereinigte Quartals-EBITDA von 54,4 Millionen Euro belegt, dass Kostensenkungen das Umsatzminus von zehn Prozent wirksam ausgleichen können.
- Prognosesicherheit: Mit dem Zielkorridor von 350 bis 370 Millionen Euro EBITDA für das Gesamtjahr verfügt der Vorstand über ein stabiles Fundament für den Endspurt.
- Neugeschäft im Januar: Nach dem Sprung über 3,30 Euro entscheidet die Effizienz der Kundenakquise zum Jahresauftakt über eine nachhaltige Trendwende.
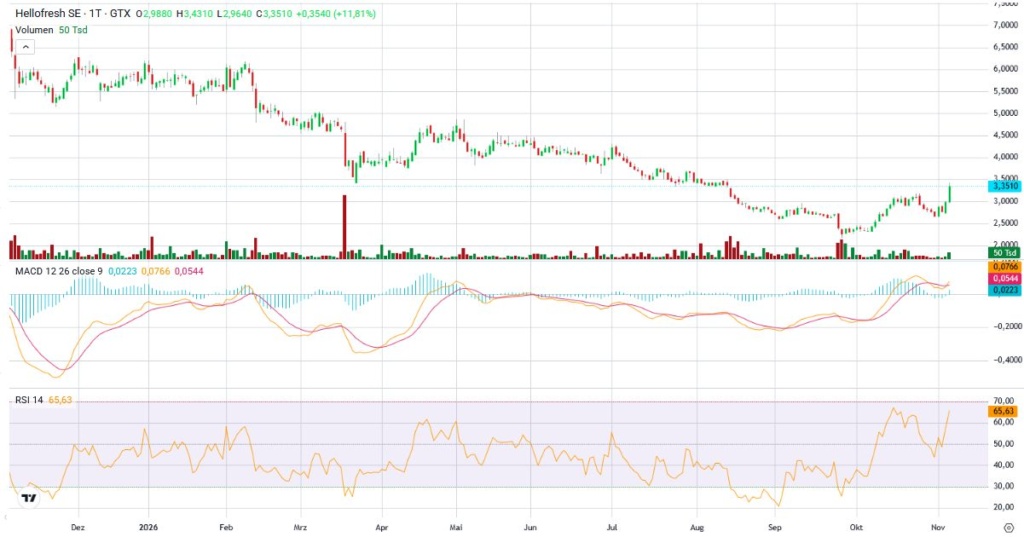
Jahreschart HelloFresh Aktie, Quelle: https://oct.mymarkets.com
Dieser Text wurde unter Einsatz von KI-Tools erstellt und redaktionell überarbeitet.
Das Investor-Redaktionsteam besteht aus erfahrenen Spitzenanalysten und Finanzexperten. Die Inhalte und Anlage-Empfehlungen zeichnen sich durch höchste Qualitätsstandards aus und legen den Fokus allein auf die Erfolge der Anleger.
