


Evonik-Aktie: Starker Gewinn kontert die BASF-Avancen

Während die Evonik-Aktie nach einer spürbaren Kletterpartie seit dem Frühjahr auf Xetra bei 21,28 Euro (+1,24 %) notiert, liefert der Essener Spezialchemiekonzern das fundamentale Fundament für diesen Aufwärtstrend. Ein operativer Gewinnsprung im dritten Quartal und eine nach oben eingegrenzte Jahresprognose stärken der Führungsetage den Rücken. Damit untermauert das Management zugleich seine entschiedene Absage an die jüngsten Übernahmeversuche durch den Rivalen BASF.
Die Aufwärtsbewegung der Evonik-Aktie (ISIN: DE000EVNK013) aus den vergangenen Monaten steht auf einem deutlich breiteren Fundament als der bloßen Übernahmefantasie. Noch zu Jahresbeginn drückten schwache Nachfrage und sinkende Verkaufspreise die Stimmung sowie die Kurse spürbar nach unten. Seit dem Frühjahr hat sich das Blatt jedoch gewendet. Am heutigen Vormittag legt das Papier im Xetra-Handel um weitere 1,24 Prozent auf 21,28 Euro zu (Vortagesschluss: 21,02 Euro). Die vorgelegten Zahlen zum dritten Quartal bestätigen nun, dass die jüngste Kursrallye auch operativ untermauert ist.
Mit Rendite ins neue Jahr gehen? Das sind unsere Top-Aktien für 2027! →
Preissetzungsmacht und Mengenplus treiben das Evonik-Ergebnis
Verantwortlich für den kräftigen Ergebnisschub zwischen Juli und September war eine Kombination aus höheren Preisen und wieder anziehenden Absatzvolumina. Konzernweit setzte Evonik im dritten Quartal knapp 3,83 Milliarden Euro um – ein Zuwachs von 13 Prozent gegenüber dem Vorjahreszeitraum, mit dem die Markterwartungen von 3,81 Milliarden Euro übertroffen wurden. Die Verkaufsmengen legten dabei um 2 Prozent zu, während die durchgesetzten Preise sogar um 10 Prozent kletterten.
Besonders deutlich schlug sich diese Dynamik im bereinigten Ergebnis vor Zinsen, Steuern und Abschreibungen (EBITDA) nieder. Der operative Gewinn sprang um 40 Prozent auf 629 Millionen Euro nach oben (Vorjahr: 509 Millionen Euro), wodurch sich die entsprechende Marge von 13,2 auf 16,4 Prozent verbesserte. Auch das bereinigte EBIT übertraf mit 389 Millionen Euro die Konsensschätzungen von 378 Millionen Euro. Dass in der Gewinn- und Verlustrechnung dennoch ein Nettoverlust von 53 Millionen Euro verbucht wurde, resultiert vor allem aus Rückstellungen über 313 Millionen Euro für das laufende Effizienz- und Umbauprogramm.
Nach dem starken Sommerquartal grenzt der kommissarische Vorstandschef Claus Rettig die Zielspanne für das Gesamtjahr 2026 nach oben ein. Das Management rechnet nun fest damit, dass das bereinigte EBITDA in der oberen Hälfte der bereits im Juni angehobenen Prognosespanne von 2,0 bis 2,2 Milliarden Euro landen wird.
Trend-Check: Wie nachhaltig ist der operative Rückenwind?
Für die Bewertung der weiteren Kursentwicklung ist die Herkunft des aktuellen Preisschubs maßgeblich. Die europäische Chemieindustrie profitiert derzeit stark davon, dass der Konflikt im Nahen Osten die Lieferketten asiatischer Wettbewerber empfindlich stört. Da Produzenten in Asien stark von Öl- und Gaslieferungen aus der Golfregion abhängen, weichen internationale Kunden vermehrt auf breit aufgestellte Konzerne wie Evonik aus. Speziell bei Futtermittelzusatzstoffen wie der Aminosäure Methionin bescherte diese Verknappung den Essenern erhebliche Preisaufschläge.
Dagegen entwickelte sich das zweite große Segment Custom Solutions mit Spezialadditiven und Inhaltsstoffen für Pflegeprodukte deutlich verhaltener: Hier wuchs das bereinigte EBITDA lediglich um 7 Prozent auf 231 Millionen Euro und blieb damit hinter den vom Markt kalkulierten 252 Millionen Euro zurück. Da asiatische Konkurrenten ihre Liefermengen schrittweise wieder hochfahren, kalkuliert der Evonik-Vorstand bis zum Jahresende bereits mit leicht nachgebenden Preisen. Die Fortsetzung des operativen Aufwärtstrends hängt in den kommenden Quartalen somit stark davon ab, wie rasch die internen Sparmaßnahmen die Normalisierung der Sonderkonjunktur kompensieren.
Klare Absage an BASF: Eigenständigkeit als Leitmotiv
Die verbesserte Ertragslage dient dem Management zugleich als wichtigstes Verteidigungsinstrument im laufenden Übernahmekonflikt mit dem DAX-Konzern BASF (ISIN: DE000BASF111). Die Ludwigshafener hatten ihr Interesse an Evonik mehrfach hinterlegt und die Offerte auf rund 24 Euro je Aktie (insgesamt gut 11 Milliarden Euro) nachgebessert.
In Essen stößt dieser Vorstoß auf geschlossene Ablehnung. Finanzvorstand Michael Rauch verwies auf den deutlich verbesserten Cashflow, die sinkende Verschuldung sowie die jüngste Bonitätshochstufung durch die Ratingagentur Moody’s. Das Unternehmen sei groß und stark genug, um aus eigener Kraft und durch den laufenden Portfolioumbau höheren Wert zu schaffen. Zudem sorgte in der Essener Konzernzentrale für erheblichen Unmut, dass die Avancen genau in eine Phase fielen, in der Vorstandschef Christian Kullmann krankheitsbedingt ausfiel. Da BASF-Chef Markus Kamieth seinerseits betont hat, für Zukäufe keine überhöhten Preise zu zahlen, bleibt die Lücke zwischen dem aktuellen Xetra-Kurs von 21,28 Euro und den kolportierten 24 Euro vorerst ein Gradmesser für die Skepsis des Marktes gegenüber einer schnellen Einigung.
Fazit für Anleger: Die wichtigsten Kurstreiber der kommenden Wochen
Die Evonik-Aktie wird derzeit von zwei Seiten gestützt: einer greifbaren operativen Erholung im Kerngeschäft und dem strategischen Interesse eines finanzstarken Branchenriesen. Für die kommenden Wochen rücken drei Faktoren in den Vordergrund:
- Prognose-Bestätigung im Schlussquartal: Erreicht Evonik wie angekündigt die obere Hälfte der EBITDA-Spanne (2,1 bis 2,2 Milliarden Euro), festigt dies das Bewertungsniveau auch ohne Übernahmeprämie.
- Preisentwicklung bei Methionin: Sollte sich die Rohstoffversorgung der asiatischen Konkurrenz schneller entspannen als gedacht, könnte der außergewöhnliche Preis-Rückenwind im vierten Quartal abflachen.
- Nächster Zug im Übernahmepoker: Solange BASF das Interesse nicht offiziell ad acta legt, bildet die Marke von 20 bis 21 Euro eine solide charttechnische Unterstützung nach unten, während ein mögliches Nachlegen der Ludwigshafener Kurspotenzial in Richtung 24 Euro eröffnen würde.
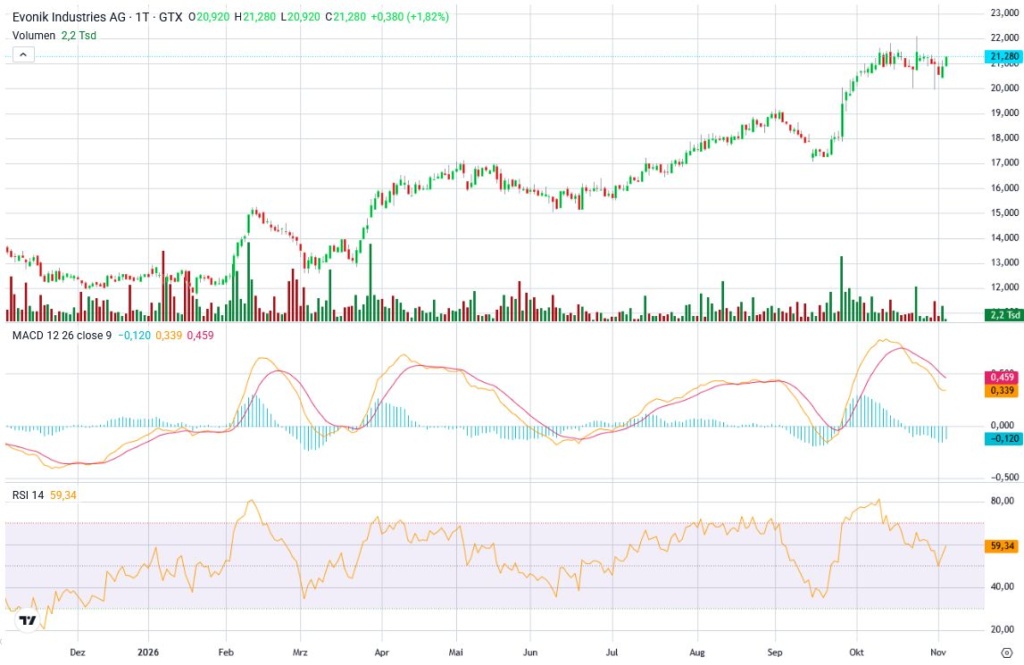
Jahreschart Evonik Aktie, Quelle: https://oct.mymarkets.com
Dieser Text wurde unter Einsatz von KI-Tools erstellt und redaktionell überarbeitet.
Das Investor-Redaktionsteam besteht aus erfahrenen Spitzenanalysten und Finanzexperten. Die Inhalte und Anlage-Empfehlungen zeichnen sich durch höchste Qualitätsstandards aus und legen den Fokus allein auf die Erfolge der Anleger.
