


Evonik-Aktie: BASF-Übernahmediskussion trifft auf Widerstand

Gerüchte über ein nachgebessertes Übernahmeangebot von BASF in Höhe von 26 bis 28 Euro sorgten bei der Evonik-Aktie zunächst für Kursfantasie, doch am Donnerstagvormittag gibt der MDAX-Titel auf Xetra um 0,92 Prozent auf 21,58 Euro nach. Neben ersten Gewinnmitnahmen bremsen vor allem der deutliche Widerstand aus der Evonik-Führungsetage sowie politische Bedenken in Nordrhein-Westfalen die Euphorie.
Die Konsolidierungsfantasie in der deutschen Chemiebranche hat ein prominentes Ziel gefunden. Nachdem das Papier von Evonik Industries (ISIN: DE000EVNK013) vorbörslich noch bis in den Bereich von 21,90 Euro vorgeprescht war, setzte im regulären Vormittagshandel eine nüchterne Neubewertung ein. Auf der Handelsplattform Xetra pendelte der Kurs in einer Spanne zwischen 21,48 und 21,86 Euro und notiert aktuell bei 21,58 Euro leicht unter dem Vortagesschluss von 21,78 Euro.
Der Grund für die verhaltene Reaktion nach dem jüngsten Kursschub liegt im Realitätscheck der Marktteilnehmer. Zwar kursieren am Markt Spekulationen, wonach der Ludwigshafener Branchenprimus BASF bereit sein könnte, eine Offerte von 26 bis 28 Euro je Evonik-Anteilsschein auf den Tisch zu legen. Doch zwischen einer theoretischen Bewertung im Investmentbanking und einer tatsächlichen Transaktion stehen im Essener Konzern massive strukturelle Hürden.
Gratis-Chartanalyse zu Evonik: Jetzt kostenlos sichern →
Bewertung der Evonik-Aktie: Übernahmeprämie trifft auf Analystensicht
Die kolportierte Preisspanne von bis zu 28 Euro würde auf Basis des aktuellen Kursniveaus einen Aufschlag von rund 20 bis 30 Prozent bedeuten. Für leidgeprüfte Aktionäre des Spezialchemiekonzerns klingt dieses Niveau verlockend, zumal die fundamentale Einschätzung der Investmentbanken ein deutlich vorsichtigeres Bild zeichnet.
Das durchschnittliche Kursziel der Analysten liegt derzeit bei lediglich rund 19,55 Euro. Mit einem Xetra-Kurs von 21,58 Euro handelt der Titel bereits rund zehn Prozent über diesem Konsenswert. Der Markt preist also schon jetzt eine spürbare Übernahmeprämie ein, die sich vom rein operativen Tagesgeschäft des Essener Konzerns entkoppelt hat. Sollten sich die Spekulationen rund um BASF als haltlos erweisen oder Gespräche im Sand verlaufen, droht ein Rücksetzer in Richtung der fundamentalen Bewertungsmarken unter 20 Euro.
Politische Hürden und die besondere Aktionärsstruktur in Essen
Einer schnellen Einigung steht vor allem die Haltung in Essen und Düsseldorf entgegen. Das Evonik-Management pocht auf die eigenständige Strategie im Bereich der hochmargigen Spezialchemie und lehnt eine Eingliederung in den stark von Basischemikalien geprägten BASF-Konzern ab. Zudem regt sich Widerstand in der nordrhein-westfälischen Landesregierung, die bei einer Fusion den Verlust eines wichtigen DAX- bzw. MDAX-Hauptquartiers sowie Einschnitte an den heimischen Standorten und Arbeitsplätzen befürchtet.
Für die Erfolgsaussichten eines möglichen Vorstoßes aus Ludwigshafen ist zudem die Eigentümerstruktur von Evonik entscheidend. Anders als bei breit gestreuten Publikumsgesellschaften lässt sich der Essener Konzern nicht über den freien Kapitalmarkt feindlich übernehmen. Die RAG-Stiftung, die aus den Dividendenerträgen ihrer Beteiligungen die sogenannten Ewigkeitslasten des deutschen Steinkohlebergbaus finanziert, hält als Ankeraktionärin weiterhin die Schlüsselposition. Ohne das explizite Einverständnis der Stiftungsführung und des stark politisch besetzten Kuratoriums läuft jedes Übernahmeangebot ins Leere.
Gleichzeitig stellt sich auch auf Seiten von BASF die Frage der Kapitalallokation. Der weltgrößte Chemiekonzern steckt selbst mitten in einem tiefgreifenden Umbau, muss sein Verbundgeschäft in Europa an hohe Energiekosten anpassen und milliardenschwere Investitionen in China verdauen. Ein zweistelliger Milliardenbetrag für die Übernahme von Evonik würde die Bilanz der Ludwigshafener erheblich belasten.
Fazit: Was hinter der aktuellen Bewertung steckt
Die aktuelle Kursbewegung am Vormittag zeigt, dass Investoren die Hürden einer deutschen Großfusion im Chemiesektor realistisch einpreisen. Für Anleger ergeben sich aus der aktuellen Situation drei zentrale Faktoren:
- Eingepreiste Fantasie: Mit einem Kurs von 21,58 Euro notiert die Evonik-Aktie rund zwei Euro über dem durchschnittlichen Analystenkursziel von 19,55 Euro. Das Rückschlagpotenzial bei einem Dementi ist damit klar bezifferbar.
- Hohe Transaktionshürden: Der Widerstand des Evonik-Vorstands, die politischen Bedenken in Nordrhein-Westfalen und die Sperrminorität der RAG-Stiftung machen eine unfreundliche Übernahme nahezu unmöglich.
- Deckelung nach oben: Solange kein offizielles Pflichtangebot vorliegt, bleibt die Kursspanne von 26 bis 28 Euro reine Theorie. Kurzfristig orientierte Marktteilnehmer nutzen Kurse knapp unter 22 Euro daher bereits für erste Gewinnmitnahmen.
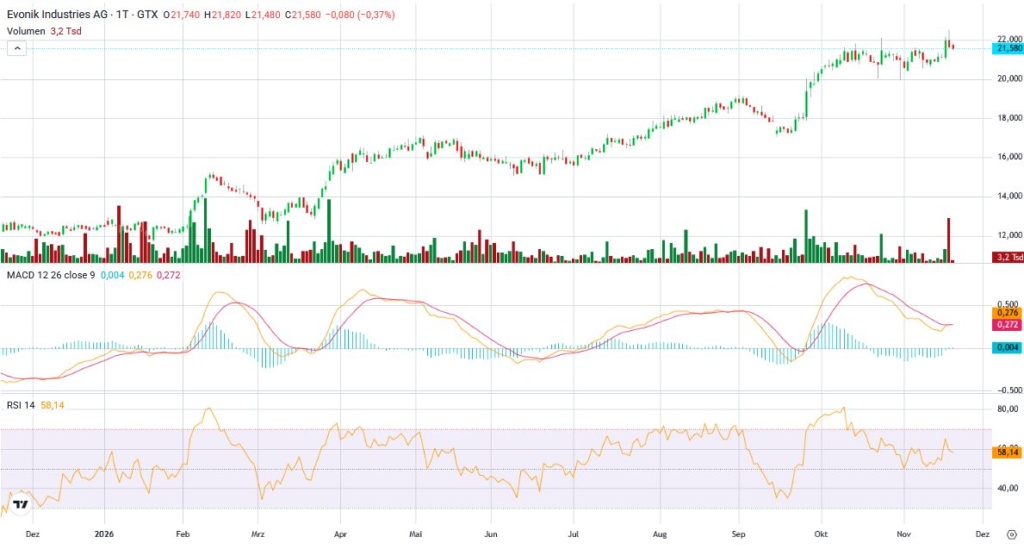
Jahreschart Evonik Aktie, Quelle: https://oct.mymarkets.com
Dieser Text wurde unter Einsatz von KI-Tools erstellt und redaktionell überarbeitet.
Das Investor-Redaktionsteam besteht aus erfahrenen Spitzenanalysten und Finanzexperten. Die Inhalte und Anlage-Empfehlungen zeichnen sich durch höchste Qualitätsstandards aus und legen den Fokus allein auf die Erfolge der Anleger.
