


E.ON-Aktie: Warum das Netzmonopol zum Rendite-Treiber wird

Der explodierende Strombedarf durch KI-Rechenzentren und die industrielle Elektrifizierung rückt die regulierten Verteilnetze von E.ON ins Zentrum des Kapitalmarkts. Mit einem Investitionsprogramm von rund 40 Milliarden Euro bis 2030 baut der DAX-Konzern seine verzinste Anlagebasis systematisch aus und sichert sich langfristig hochgradig planbare Cashflows. Nach dem jüngsten Höhenflug infolge einer Branchenrotation in defensive Dividendentitel legen Anleger zu Wochenbeginn jedoch eine Verschnaufpause ein.
Nach dem starken Wochenausklang am Freitag, der das Papier auf Xetra bis auf 19,47 Euro und damit dicht an das 52-Wochen-Hoch von 19,79 Euro führte, setzen im heutigen Handel leichte Gewinnmitnahmen ein. Im Xetra-Handel notiert die E.ON-Aktie (ISIN: DE000ENAG999) derzeit bei 19,19 Euro, was einem Abschlag von 1,44 Prozent gegenüber dem Vortagesschluss entspricht. Trotz dieses moderaten Rücksetzers verzeichnet das Papier im bisherigen Jahresverlauf 2026 ein starkes Kursplus von über 22 Prozent.
Gratis-Chartanalyse zu E.ON: Jetzt kostenlos sichern →
Solides Zahlenwerk und Milliarden für die Netzinfrastruktur
Die jüngste Kursstärke ruht auf einem verlässlichen operativen Fundament. In den ersten neun Monaten des Geschäftsjahres 2026 erwirtschaftete der Essener Energiekonzern ein bereinigtes EBITDA von 7,1 Milliarden Euro und hielt das operative Ergebnis damit exakt auf dem Niveau des Vorjahres. Der bereinigte Konzernüberschuss kletterte im selben Zeitraum um vier Prozent auf 2,2 Milliarden Euro. Für das Gesamtjahr 2026 hält der Vorstand um Konzernchef Leonhard Birnbaum und Finanzchefin Nadia Jakobi an der Prognose fest: Das bereinigte EBITDA soll zwischen 9,4 und 9,6 Milliarden Euro landen, während beim bereinigten Nettoergebnis 2,7 bis 2,9 Milliarden Euro angepeilt werden.
Der eigentliche Werttreiber für Aktionäre liegt in der massiven Kapitalallokation. Allein in den ersten drei Quartalen 2026 investierte E.ON 5,2 Milliarden Euro – ein Zuwachs von zwei Prozent gegenüber dem Vorjahreszeitraum. Davon flossen 4,2 Milliarden Euro direkt in die Sparte Energy Networks. Für das laufende Gesamtjahr sind im Netzbereich rund 7 Milliarden Euro eingeplant, eingebettet in ein Gesamtinvestitionsvolumen von etwa 8,7 Milliarden Euro. Bis 2030 summieren sich die geplanten Konzerninvestitionen auf rund 48 Milliarden Euro, wovon allein 40 Milliarden Euro für den Ausbau, die Digitalisierung und die Modernisierung der europäischen Strom- und Gasnetze reserviert sind.
Geschäftsmodell der E.ON-Aktie: Wachstum durch das RAB-Prinzip
Für die fundamentale Bewertung der E.ON-Aktie ist die Mechanik der regulierten Netze entscheidend. Mit einer Leitungslänge von rund 700.000 Kilometern betreibt der Konzern knapp ein Drittel des deutschen Verteilnetzes. Jeder Euro, den E.ON in neue Umspannwerke, leistungsfähigere Erdkabel oder digitale Ortsnetzstationen steckt, erhöht die sogenannte regulierte Vermögensbasis (Regulated Asset Base, kurz RAB).
Auf dieses gebundene Kapital gestehen die Regulierungsbehörden – in Deutschland die Bundesnetzagentur – den Netzbetreibern eine festgelegte Eigen- und Fremdkapitalverzinsung zu. Steigt der Strombedarf durch neue Rechenzentren, Wärmepumpen, Elektromobilität und industrielle Großabnehmer, müssen die Verteilnetze zwingend ausgebaut werden. Anders als bei klassischen Industrieunternehmen unterliegt dieses Wachstum keinen konjunkturellen Nachfrageschwankungen. Das Netzgeschäft steuert mit über 5,3 Milliarden Euro nach neun Monaten bereits rund drei Viertel zum gesamten Konzern-EBITDA bei. Flankiert wird diese Basis durch die Sparte Energy Infrastructure Solutions (unter anderem Batteriespeicher und Quartierslösungen für Industriekunden), die ihr operatives Ergebnis im Neunmonatszeitraum um 15 Prozent steigern konnte.
Regulatorischer Hebel und Urenco-Fantasie als Kurstreiber
Genau an der Schnittstelle zwischen Investitionsbedarf und staatlicher Regulierung entscheidet sich das künftige Gewinnpotenzial des Konzerns. Vorstandschef Birnbaum knüpft die langfristige Freigabe der Milliardenmittel verstärkt an international wettbewerbsfähige Renditezusagen der Bundesnetzagentur, die im Jahr 2027 die genauen Verzinsungsparameter für die kommende Regulierungsperiode festlegt.
Zusätzlichen Rückenwind erhielt die Aktie vor dem Wochenende durch Berichte über einen möglichen Einstieg der Bundesregierung beim Urananreicherer Urenco, an dem E.ON gemeinsam mit RWE über eine Tochtergesellschaft beteiligt ist. Ein anteiliger Verkauf würde stille Reserven heben und die Bilanz für den weiteren Netzausbau stärken. Auch auf Analystenseite überwiegt die Zuversicht: Die US-Investmentbank Goldman Sachs bestätigte ihre Kaufempfehlung („Buy“) mit einem angepassten Kursziel von 22,50 Euro, was vom aktuellen Kursniveau aus ein Aufwärtspotenzial von rund 17 Prozent impliziert. Während Häuser wie die Deutsche Bank und Jefferies ebenfalls zum Kauf raten, mahnt die kanadische Bank RBC mit einem Kursziel von 19,00 Euro („Sector Perform“) kurzfristig zur Vorsicht.
Anleger-Fazit: Chancen und Risiken im Überblick
Die E.ON-Aktie hat sich im Börsenjahr 2026 erfolgreich als schwergewichtiger Stabilitätsanker im DAX etabliert. Wer den Titel im Depot hält oder einen Einstieg abwägt, sollte die folgenden strukturellen Faktoren gegeneinander abwägen:
- Chancen (Strukturelles RAB-Wachstum & Bilanzpotenzial): Der unumkehrbare Trend zur Elektrifizierung von Industrie und digitaler Infrastruktur garantiert E.ON über Jahre hinweg volle Auftragsbücher im Netzbau. Das 48-Milliarden-Euro-Investitionsprogramm bis 2030 sorgt für ein stetiges Wachstum der regulierten Vermögensbasis und sichert eine verlässliche, steigende Dividende. Ein möglicher Teilverkauf der Urenco-Beteiligung könnte zudem außerordentliche Mittelzuflüsse generieren.
- Risiken (Regulatorik & Zinsumfeld): Da die Investitionspläne bereits vollständig in den Markterwartungen eingepreist sind, reagiert die Aktie empfindlich, wenn das Ausbautempo nicht weiter erhöht wird. Das größte fundamentale Risiko bleibt die Entscheidung der Bundesnetzagentur im Jahr 2027: Fallen die genehmigten Eigenkapitalrenditen für die neuen Netze zu niedrig aus, begrenzt dies die Margenexpansion. Zudem erhöht das kapitalintensive Geschäftsmodell bei wieder steigenden Kapitalmarktzinsen den Refinanzierungsaufwand.
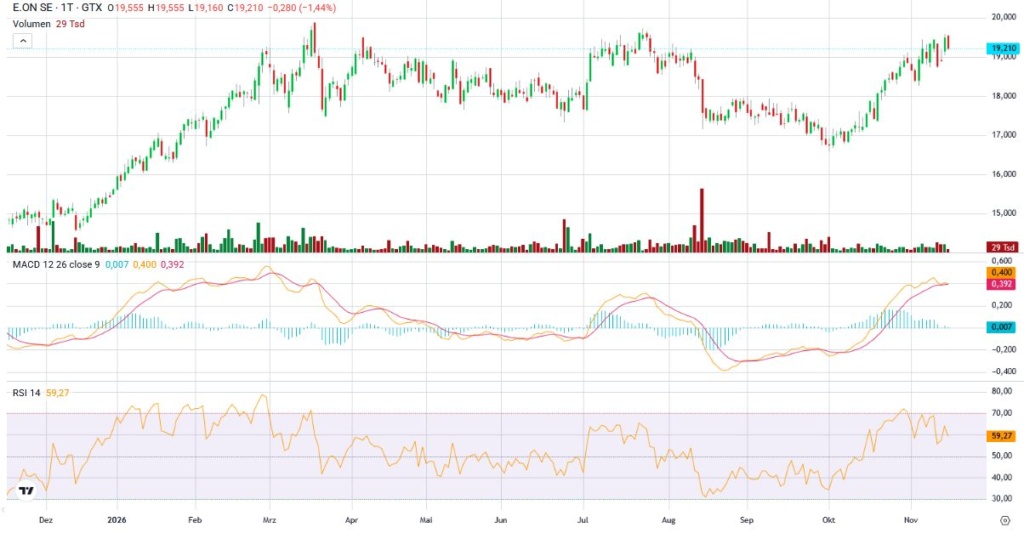
Jahreschart E.ON Aktie, Quelle: https://oct.mymarkets.com
Dieser Text wurde unter Einsatz von KI-Tools erstellt und redaktionell überarbeitet.
Das Investor-Redaktionsteam besteht aus erfahrenen Spitzenanalysten und Finanzexperten. Die Inhalte und Anlage-Empfehlungen zeichnen sich durch höchste Qualitätsstandards aus und legen den Fokus allein auf die Erfolge der Anleger.
