


Deutsche Bank: Datenleck drückt Aktie – was für 40 Euro spricht

Über 15 Millionen abgeflossene interne Dokumente setzen die Deutsche Bank (ISIN: DE0005140008) massiv unter Zugzwang und gefährden den hart erarbeiteten Vertrauensvorschuss am Kapitalmarkt. Während Vorstandschef Christian Sewing öffentlich Versäumnisse einräumt, prüfen Investoren nun, ob aus dem Reputationsschaden neue Milliardenrisiken für die operative Marge erwachsen.
Die Verkaufswelle bei den Papieren von Deutschlands größtem Geldhaus setzt sich am Mittwoch unvermindert fort. Nachdem der Titel bereits am Vortag um rund sechs Prozent eingebrochen war und bei 30,94 Euro aus dem Handel ging, dominieren im laufenden Xetra-Geschäft erneut die Verkäufer. Aktuell notiert die Aktie auf Xetra bei 30,39 Euro, was einem weiteren Abschlag von 1,76 Prozent entspricht (Tagesspanne: 30,27 bis 30,70 Euro). Auch an der New Yorker Börse (NYSE) hatten Anleger zuvor die Reißleine gezogen und das Papier um 5,47 Prozent auf 33,88 US-Dollar nach unten geschickt. Damit verzeichnet der DAX-Konzern bereits den vierten Verlusttag in Folge und kämpft unmittelbar um die psychologisch wie charttechnisch wichtige Unterstützungszone bei 30 Euro.
Gratis-Chartanalyse zu Deutsche Bank: Jetzt kostenlos sichern →
Fehlereingeständnis nach Datenleck: CEO Sewing in der Defensive
Auslöser des jüngsten Kursrutsches ist ein massiver Datenabfluss von mehr als 15 Millionen internen Dokumenten, darunter über neun Millionen E-Mails. Die Unterlagen legen nahe, dass das Institut über Jahre hinweg interne Warnungen zur Geldwäschebekämpfung sowie bei der Prüfung prominenter und politisch exponierter Kunden zugunsten schneller Erträge vernachlässigt hat. Unter anderem geht es um historische Geschäftsbeziehungen zu russischen Oligarchen, Pläne zum Ausbau des Russland-Geschäfts kurz vor Kriegsbeginn sowie unzureichende Kontrollen in ausländischen Tochtergesellschaften.
Vorstandschef Christian Sewing ging am Mittwoch in die Offensive und räumte gegenüber dem „Handelsblatt“ eigene Versäumnisse ein. Rückblickend hätte man zu bestimmten Zeitpunkten anders priorisieren können, erklärte der seit April 2018 amtierende Konzernlenker und betonte ausdrücklich, nicht fehlerfrei zu sein. Zugleich wehrte sich Sewing gegen den Vorwurf, Risiken bewusst ignoriert zu haben. Seine Bestrebungen, Prüfprozesse bei regulären Privatkunden schlanker zu gestalten als bei verschachtelten Großkonzernen, hätten allein der operativen Effizienz gedient.
Für etwas Beruhigung auf Kundenseite sorgt immerhin die Klarstellung des Vorstands, dass durch das Leck keine sensiblen Kontodaten, Kontostände oder Zugangsdaten abgeflossen sind. Auch Aufsichtsratschef Alexander Wynaendts stellte sich demonstrativ hinter Sewing und betonte, dass die bekannt gewordenen Vorgänge größtenteils viele Jahre – teils bis zu zwei Jahrzehnte – zurückliegen.
Fundamentale Tiefenanalyse: Trägt das Geschäftsmodell der Deutschen Bank?
Für die Bewertung der Aktie ist entscheidend, ob die Enthüllungen rein historischer Natur sind oder strukturelle Schwächen im aktuellen Geschäftsmodell offenlegen. Seit Sewings Amtsantritt hat die Deutsche Bank einen tiefgreifenden Umbau vollzogen. Das Institut verabschiedete sich von riskanten Teilen des Investmentbankings, stärkte die stabile Unternehmens- und Privatkundenbank und baute eine hochprofitable Ertragsbasis auf. Allein im dritten Quartal erwirtschaftete der Konzern einen Rekordgewinn von 1,9 Milliarden Euro.
Parallel dazu flossen in den vergangenen Jahren rund sieben Milliarden Euro in die Modernisierung der IT- und Kontrollsysteme. Die Zahl der Mitarbeiter in der Compliance- und Geldwäscheprävention wurde um 40 Prozent auf 3.000 aufgestockt. Das Management kalkuliert daher aktuell mit keinen nennenswerten finanziellen Belastungen aus den durchgesickerten Altfällen, da diese in enger Abstimmung mit den Aufsichtsbehörden bereits aufgearbeitet worden seien.
Dennoch trifft der Vorfall den empfindlichsten Punkt in der Investmentstory des Geldhauses: die Kostenquote. Sollten Aufsichtsbehörden – wie etwa nach der jüngsten Forderung von Bundesfinanzminister Lars Klingbeil nach lückenloser Transparenz – neue Sonderprüfungen anordnen, drohen steigende Ausgaben für externe Berater und Rechtsstreitigkeiten. Jeder zusätzliche Euro, der in nachträgliche Bürokratie fließt, schmälert direkt das für Aktienrückkäufe und Dividenden vorgesehene Kapital.
Analysten-Konsens: Warum Kursziele über 40 Euro Bestand haben
Trotz der scharfen Korrektur am Aktienmarkt bewahren institutionelle Beobachter einen kühlen Kopf. Führende Analysehäuser werten den Abverkauf primär als emotionale Überreaktion auf bereits bekannte Altlasten.
- JPMorgan bestätigte unmittelbar nach Bekanntwerden der Vorwürfe die Einstufung auf „Overweight“ mit einem Kursziel von 41,00 Euro. Analyst Kian Abouhossein stuft die unmittelbaren finanziellen Folgen beim aktuellen Kenntnisstand als überschaubar ein, mahnt jedoch zur Wachsamkeit bezüglich weiterer Veröffentlichungen.
- RBC Capital Markets hält ebenfalls am Votum „Outperform“ und einem fairen Wert von 40,00 Euro fest.
- Goldman Sachs gehört mit einem Kursziel von 47,75 Euro weiterhin zu den größten Optimisten am Markt, während der breite Analystenkonsens im Schnitt bei knapp 37 Euro liegt.
Fundamental stützen sich diese hohen Kursziele auf die äußerst moderate Bewertung des DAX-Titels. Auf dem gedrückten Kursniveau von gut 30 Euro wird die Aktie lediglich mit dem rund 7,9-Fachen der für das kommende Jahr erwarteten Gewinne (KGV) gehandelt. Hinzu kommt eine prognostizierte Dividendenrendite von rund 3,7 Prozent.
Anleger-Fazit: Chancen und Risiken im direkten Vergleich
Die aktuelle Kursschwäche zwingt Investoren zu einer nüchternen Abwägung zwischen der starken operativen Ertragskraft und der neu entfachten Compliance-Debatte.
- Chancen-Profil (Das spricht für die Aktie): Die operative Ertragsmaschine läuft auf Hochtouren, das Zins- und Provisionsgeschäft liefert stabile Cashflows und die Bewertung ist im europäischen Branchenvergleich mit einem einstelligen KGV sehr günstig. Bestätigt sich die Einschätzung des Vorstands, dass keine neuen Strafzahlungen drohen, bietet der Rücksetzer an die 30-Euro-Marke ein erhebliches Aufholpotenzial bis zu den Analystenzielen von über 40 Euro.
- Risiko-Profil (Das belastet den Kurs): Die mediale Auswertung der 15 Millionen Dokumente erfolgt schrittweise. Weitere Enthüllungen in den kommenden Tagen können die Aktie kurzfristig weiter deckeln und unter die Unterstützung von 30 Euro drücken. Zudem bleibt das politische und regulatorische Risiko bestehen, falls Aufsichtsbehörden in Europa oder den USA bislang unbekannte Details zum Anlass für neue Untersuchungen nehmen.
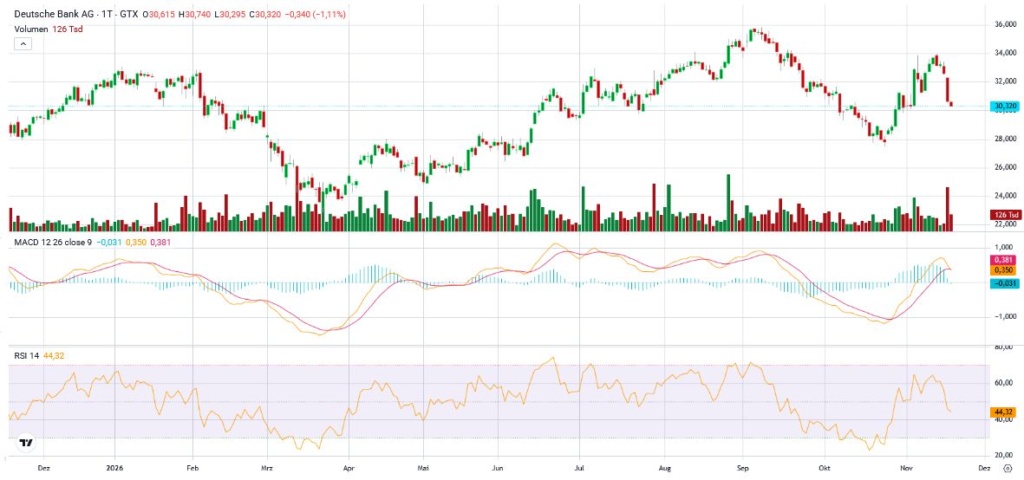
Jahreschart Deutsche Bank Aktie, Quelle: https://oct.mymarkets.com
Dieser Text wurde unter Einsatz von KI-Tools erstellt und redaktionell überarbeitet.
Das Investor-Redaktionsteam besteht aus erfahrenen Spitzenanalysten und Finanzexperten. Die Inhalte und Anlage-Empfehlungen zeichnen sich durch höchste Qualitätsstandards aus und legen den Fokus allein auf die Erfolge der Anleger.
