


Bayer verdreifacht sich fast: Die überraschende Wende

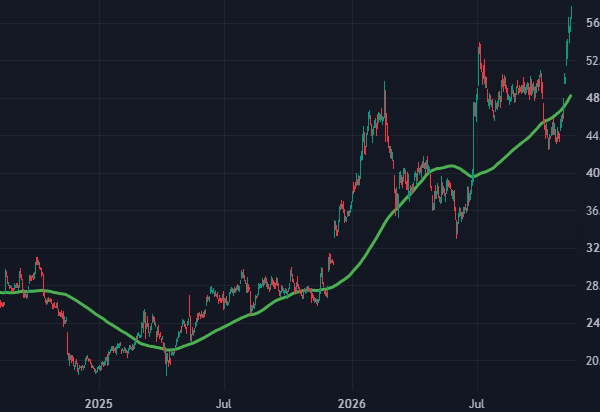
Bayer meldet sich eindrucksvoll zurück. Nach Jahren voller Enttäuschungen, milliardenschwerer Rechtsstreitigkeiten und einem beinahe endlosen Kursverfall erlebt die Aktie des Leverkusener Konzerns eine bemerkenswerte Renaissance. Noch Anfang 2025 notierte das Papier zeitweise bei rund 20 Euro. Inzwischen hat es die Marke von 56 Euro überschritten. Damit hat sich der Aktienkurs vom damaligen Tief aus nahezu verdreifacht. Doch was hat Bayer tatsächlich verändert, und wie viel der jüngsten Erholung beruht auf echten Fortschritten?
Die Börse honoriert den Umbau des Konzerns
Der Tageschart zeigt eine beeindruckende Entwicklung. Nach dem Tief Anfang 2025 etablierte Bayer zunächst einen Boden und begann anschließend einen neuen Aufwärtstrend. Besonders seit Ende 2025 hat sich die Dynamik deutlich verstärkt.
(Quelle: Tradingview.com)
Die Börse bewertet Bayer damit offensichtlich anders als noch vor 2 Jahren. Damals dominierten Sorgen über die hohe Verschuldung, die schwache Entwicklung im Agrargeschäft und die nicht enden wollenden Glyphosat-Klagen.
Neue Medikamente und weniger Schulden bringen die Wende
Einen wesentlichen Beitrag zur Erholung liefert inzwischen das Pharmageschäft. Lange Zeit musste Bayer befürchten, dass der Verlust wichtiger Patente zu erheblichen Umsatzeinbußen führen würde. Inzwischen zeigen neue Medikamente, dass der Konzern durchaus in der Lage ist, diese Lücken zu schließen.
Besonders erfolgreich entwickelt sich das Krebsmedikament Nubeqa. Im dritten Quartal 2026 stieg dessen Umsatz währungsbereinigt um 58,3 Prozent auf rund 1 Milliarde Euro. Auch Kerendia, das unter anderem bei chronischen Nierenerkrankungen eingesetzt wird, wächst kräftig. Hier legte der Umsatz um 64,9 Prozent zu.
Dadurch verbesserte sich die Profitabilität der Pharmasparte deutlich. Das bereinigte EBITDA stieg im dritten Quartal um 23,6 Prozent, während die entsprechende Marge 27,6 Prozent erreichte. Bayer konnte deshalb die Gewinnprognose für das Gesamtjahr anheben.
Hinzu kommen Fortschritte in der Medikamentenentwicklung. Ende Oktober erhielt Asundexian in China eine Zulassung zur Vorbeugung weiterer Schlaganfälle. Das schafft zusätzliche Perspektiven für die kommenden Jahre, auch wenn weitere internationale Zulassungen noch ausstehen.
Auch bei der Verschuldung gibt es Fortschritte. Die Nettofinanzschulden sanken Ende September auf rund 31,1 Milliarden Euro. Allerdings beruhte ein wesentlicher Teil des Rückgangs auf einer Beteiligungstransaktion mit Apollo, die Bayer 3 Milliarden Euro einbrachte. Das war finanziell hilfreich, ist aber nicht mit einem entsprechend hohen operativen Mittelzufluss gleichzusetzen.
Mit Rendite ins neue Jahr gehen? Das sind unsere Top-Aktien für 2027! →
Weniger Bürokratie und erste Erfolge bei den Rechtsstreitigkeiten
Eine weitere wichtige Veränderung geht auf Vorstandschef Bill Anderson zurück. Bayer hat seine internen Strukturen grundlegend umgebaut, Hierarchieebenen reduziert und Entscheidungen stärker in die operativen Teams verlagert.
Damit sollen Entwicklungsprozesse beschleunigt und Verwaltungskosten gesenkt werden. Gerade im Pharmageschäft, wo die Entwicklung neuer Medikamente enorme Summen verschlingt, können kürzere Entscheidungswege einen erheblichen Unterschied machen. Hier könnte sich Deutschland eine Scheibe abschneiden.
Auch bei den Glyphosat-Verfahren gab es zuletzt positive Nachrichten. Ende Oktober entschied eine amerikanische Jury einstimmig zugunsten von Bayer. Das verbessert die juristische Ausgangslage, beseitigt die umfangreichen Rechtsrisiken allerdings noch nicht.
Trotz der Fortschritte bleibt die finanzielle Situation anspruchsvoll. Im dritten Quartal verbuchte Bayer weiterhin einen Nettoverlust von 672 Millionen Euro. Auch der freie Cashflow war mit minus 293 Millionen Euro negativ, unter anderem wegen Zahlungen im Zusammenhang mit Rechtsstreitigkeiten.
Zudem läuft das Agrargeschäft noch nicht rund. Im dritten Quartal gingen die währungsbereinigten Umsätze zurück, während das bereinigte operative Ergebnis deutlich sank.
Die jüngste Kursentwicklung bedeutet deshalb nicht, dass Bayer sämtliche Probleme gelöst hätte. Vielmehr honoriert die Börse, dass der Konzern erstmals seit längerer Zeit wieder überzeugende operative Fortschritte vorweisen kann.
Entscheidend wird nun sein, ob das Pharmageschäft seine Wachstumsdynamik beibehält, die Verschuldung weiter sinkt und die juristischen Risiken tatsächlich kleiner werden. Nach Jahren, in denen Bayer vor allem durch teure Fehlentscheidungen auffiel, scheint der Konzern zumindest wieder mehr Energie in das eigentliche Geschäft zu investieren.
Und vielleicht ist genau das die größte Veränderung: Bei Bayer spricht man inzwischen wieder häufiger über erfolgreiche Medikamente als über die nächste milliardenschwere Rechnung aus den USA.
Michael Berkholz entdeckte vor einigen Jahren seine Leidenschaft fürs Trading und gibt sein Wissen heute mit großer Leidenschaft an seine Leser weiter. Er ist Gastautor der GeVestor Financial Publishing Group.
