


Bayer-Aktie über 57 Euro: Was die FDA-Zulassung für Anleger bringt

Die Bayer-Aktie (ISIN: DE000BAY0017) behauptet sich im heutigen Handel stabil im Bereich ihres höchsten Niveaus seit Mai 2023 und kletterte im Tagesverlauf in der Spitze auf 57,84 Euro. Auslöser der jüngsten Kursstärke ist die US-Marktzulassung für den neuartigen Gerinnungshemmer Sunharbo, die zusammen mit einer erhöhten Pharmamargen-Prognose und juristischen Erfolgen im Glyphosat-Komplex die fundamentale Neubewertung des DAX-Konzerns antreibt.
Nachdem das Papier im Xetra-Handel bereits ein Tageshoch von 57,84 Euro markiert hatte, notiert der Titel aktuell bei 56,96 Euro (+0,35 Prozent gegenüber dem Vortagesschluss von 56,76 Euro). Seit Jahresbeginn summiert sich das Kursplus damit auf rund 55 Prozent. Nach dem kräftigen Anstieg über die Marke von 57 Euro nutzen kurzfristig orientierte Marktteilnehmer die Niveaus nahe dem Tageshoch zwar für leichte Gewinnmitnahmen, der übergeordnete Aufwärtstrend bleibt jedoch intakt.
Gratis-Chartanalyse zu Bayer: Jetzt kostenlos sichern →
Meilenstein in den USA: FDA gibt grünes Licht für Sunharbo
Den zentralen Impuls für die jüngste Aufwärtsbewegung lieferte die US-Arzneimittelbehörde FDA. Sie erteilte dem Wirkstoff Asundexian unter dem Handelsnamen Sunharbo die Marktzulassung für die Vereinigten Staaten. Nur rund zwei Wochen nach der weltweit ersten Freigabe in China öffnet sich für die Leverkusener damit der lukrativste Pharmamarkt der Welt. Die ersten Auslieferungen in den USA sollen bereits in der zweiten Novemberhälfte anlaufen, während die Zulassungsanträge in der Europäischen Union und in Japan derzeit noch geprüft werden.
Sunharbo ist der weltweit erste zugelassene Wirkstoff aus der neuen Klasse der sogenannten Faktor-XIa-Hemmer. Das einmal täglich oral einzunehmende Präparat (50 mg) darf in Kombination mit einer Thrombozytenaggregationshemmung bei Erwachsenen eingesetzt werden, die bereits einen leichten bis mittelschweren nicht-kardioembolischen ischämischen Schlaganfall oder eine transitorische ischämische Attacke (TIA) mit hohem Risiko erlitten haben.
In der zulassungsrelevanten Phase-III-Studie OCEANIC-STROKE mit über 12.300 Patienten senkte Asundexian das Risiko eines erneuten ischämischen Schlaganfalls im Vergleich zu einem Placebo signifikant um 26 Prozent. Gleichzeitig blieb die Rate schwerer Blutungen nahezu auf dem Niveau der Kontrollgruppe – ein entscheidender medizinischer Vorteil gegenüber herkömmlichen Blutverdünnern. Für Bayer gleicht diese Zulassung einem späten Triumph: Noch im Jahr 2023 musste der Konzern eine Studie mit Asundexian bei Patienten mit Vorhofflimmern mangels ausreichender Wirksamkeit vorzeitig abbrechen.
Pharmasparte im Umbruch: Wie Sunharbo die Patentklippe abfedert
Für die operative Ertragskraft des Konzerns kommt der Markteintritt zu einem kritischen Zeitpunkt. Die bisherigen Umsatzgaranten Xarelto (Blutverdünner) und Eylea (Augenmedikament) leiden infolge auslaufender Patente unter massivem Preis- und Volumendruck durch günstigere Nachahmerpräparate. Allein bei Xarelto brachen die Erlöse im ersten Halbjahr um rund 43 Prozent ein. Sunharbo soll diese Lücke nun schrittweise schließen.
Das Management beziffert den US-Listenpreis für eine 30-Tage-Ration auf 748,50 US-Dollar und traut dem Medikament konzernintern Spitzenumsätze von deutlich über einer Milliarde Euro pro Jahr zu.Am Kapitalmarkt gehen die Schätzungen zum genauen Blockbuster-Potenzial allerdings auseinander:
- Optimistische Szenarien: Analysten von Goldman Sachs und der Bank of America halten in der Spitze jährliche Umsätze von bis zu 3 Milliarden Euro für erreichbar.
- Konservativere Modelle: Das Analysehaus Jefferies verweist darauf, dass die Zulassung nur etwa 40 Prozent aller Schlaganfall-Indikationen abdeckt und die FDA spezifische Warnhinweise – etwa zu erhöhten Risiken von Magen-Darm-Blutungen bei Patienten über 75 Jahren – vermerkt hat. Jefferies kalkuliert daher mit einem Spitzenumsatz von rund 2 Milliarden Euro und belässt das Kursziel für die Bayer-Aktie mit der Einstufung „Hold“ bei 48,50 Euro.
- Aufwertung durch die Deutsche Bank: Deutlich zuversichtlicher reagiert Deutsche Bank Research. Die Experten hoben ihr Kursziel nach den jüngsten Nachrichten von 60 auf 65 Euro an und bestätigten ihre Kaufempfehlung („Buy“), wobei sie auch den Bewertungsmultiplikator für die Pharmasparte in ihrer Sum-of-the-parts-Rechnung vom 10- auf das 11-Fache des EBITDA heraufsetzten.
Solides drittes Quartal und Rückenwind im Glyphosat-Rechtsstreit
Untermauert wird die Zuversicht der Bullen durch das Zahlenwerk zum dritten Quartal. Bayer steigerte den Konzernumsatz auf 10,05 Milliarden Euro und erwirtschaftete ein bereinigtes operatives Ergebnis (EBITDA vor Sondereinflüssen) von 1,62 Milliarden Euro. Insbesondere das Krebsmedikament Nubeqa erwies sich mit einem Umsatzsprung von 58,3 Prozent als verlässlicher Wachstumsmotor. Im Zuge der starken Entwicklung im Kerngeschäft schraubte Vorstandschef Bill Anderson die Prognose für die EBITDA-Marge der Pharmasparte nach oben; die Markterwartung für das bereinigte Konzern-EBITDA im Gesamtjahr 2026 bewegt sich nun am oberen Rand der Zielspanne von 9,6 bis 10,1 Milliarden Euro. Gleichzeitig sank die Nettofinanzverschuldung im Jahresvergleich von 33,1 auf 31,1 Milliarden Euro.
Zusätzliche Entlastung kommt von der juristischen Front in den USA. Nach einer wegweisenden Weichenstellung des US Supreme Court gewann die Bayer-Tochter Monsanto Ende Oktober in St. Louis (Missouri) den ersten Glyphosat-Prozess. Da die Hürden für Einzelklagen wegen angeblicher Konstruktionsfehler damit spürbar gestiegen sind, verbessert sich Bayers Verhandlungsposition erheblich. Der Konzern arbeitet daran, die verbleibenden Rechtsrisiken – rund 132.000 von insgesamt 197.000 registrierten Klagen sind bereits abgewickelt – über einen auf bis zu 21 Jahre angelegten Sammelvergleich im Volumen von maximal 7,25 Milliarden US-Dollar (etwa 6,5 Milliarden Euro) endgültig zu deckeln.
Fazit: Was hinter der aktuellen Bewertung steckt
Mit dem Vorstoß über die Marke von 57 Euro preist der Markt sowohl das gesunkene Pipeline-Risiko in der Pharmasparte als auch die zunehmende Berechenbarkeit der US-Rechtsrisiken ein. Für die weitere Kursentwicklung der Bayer-Aktie (ISIN: DE000BAY0017) geben in den kommenden Monaten drei Faktoren den Ton an:
- Kommerzieller Rollout von Sunharbo: Nach der regulatorischen Freigabe verlagert sich der Fokus komplett auf die Verschreibungsdynamik in den USA und China sowie die ausstehende EMA-Zulassung für Europa.
- Richterliche Bestätigung in Missouri: Gelingt die finale gerichtliche Absegnung des milliardenschweren Glyphosat-Sammelvergleichs, fällt der schwerste Bewertungsabschlag der vergangenen Jahre weg.
- Disziplin beim Schuldenabbau: Da CEO Bill Anderson einer kurzfristigen Konzernaufspaltung eine Absage erteilt hat, hängt das weitere Aufwärtspotenzial in Richtung des Deutsche-Bank-Kursziels von 65 Euro direkt an der Cashflow-Generierung und der weiteren Reduzierung der 31,1 Milliarden Euro schweren Nettoschulden.
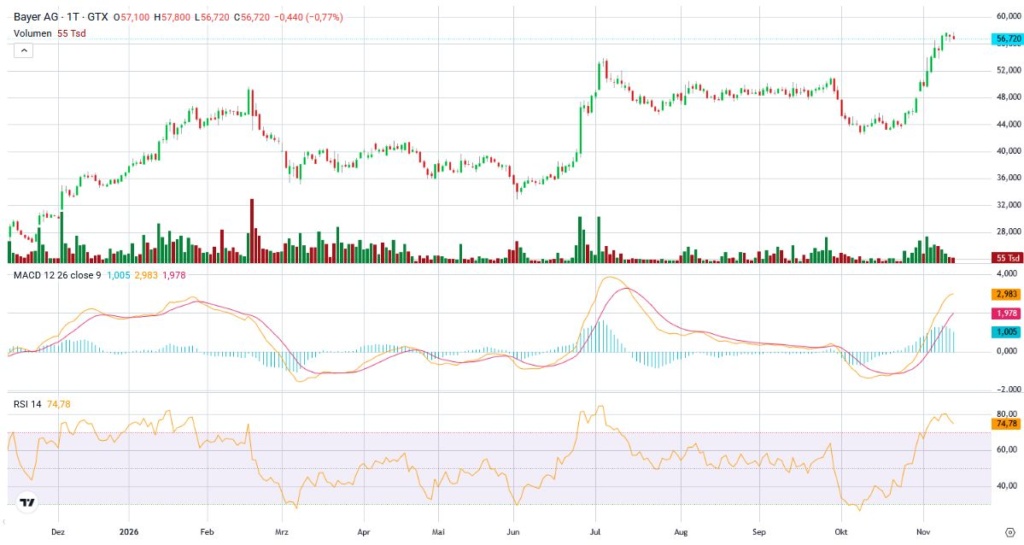
Jahreschart Bayer Aktie, Quelle: https://oct.mymarkets.com
Dieser Text wurde unter Einsatz von KI-Tools erstellt und redaktionell überarbeitet.
Das Investor-Redaktionsteam besteht aus erfahrenen Spitzenanalysten und Finanzexperten. Die Inhalte und Anlage-Empfehlungen zeichnen sich durch höchste Qualitätsstandards aus und legen den Fokus allein auf die Erfolge der Anleger.
