


Bayer-Aktie legt kräftig zu: Durchbruch im China-Krebsmarkt

In der modernen Präzisionsonkologie entscheidet der schnelle Zugang zur Erstlinientherapie über Milliardenumsätze und Marktanteile. Bayer sichert sich nun in China die entscheidende Freigabe für das Lungenkrebsmedikament Sevabertinib und untermauert damit die Wachstumsambitionen seiner Pharmasparte. An der Börse sorgt dieser strategische Schritt im Duell mit der internationalen Pharmakonkurrenz für deutlichen Kursauftrieb.
Die Pharmasparte entwickelt sich zunehmend zum zentralen Kurstreiber für den Leverkusener Traditionskonzern. Nachdem die chinesische Arzneimittelbehörde NMPA grünes Licht für den erweiterten Einsatz des Hoffnungsträgers Sevabertinib gegeben hat, reagieren Investoren mit spürbarer Kaufbereitschaft. Im laufenden Handel notiert die Bayer-Aktie (ISIN: DE000BAY0017) auf Xetra bei 56,26 Euro, was einem kräftigen Aufschlag von 3,72 Prozent gegenüber dem Vortagesschluss von 54,24 Euro entspricht. Die anfänglichen Kursgewinne haben sich damit im Handelsverlauf nicht nur behauptet, sondern weiter gefestigt.
Mit Rendite ins neue Jahr gehen? Das sind unsere Top-Aktien für 2027! →
Bayer-Aktie im Fokus: Warum die Erstlinie für Sevabertinib so wichtig ist
Für Pharmaunternehmen ist der Sprung von einer Zweitlinien- in die Erstlinientherapie kommerziell von enormer Tragweite. Bislang durfte Sevabertinib (vermarktet unter dem Namen Hyrnuo) in China erst seit Jahresbeginn bei Patienten eingesetzt werden, die bereits eine systemische Vorbehandlung hinter sich hatten. Durch die neue Entscheidung der NMPA rückt das Präparat nun direkt an den Beginn der Behandlungskette für Erwachsene mit fortgeschrittenem, HER2-mutiertem nicht-kleinzelligem Lungenkrebs (NSCLC) vor.
Dieser Schritt vergrößert die adressierbare Patientengruppe erheblich und verlängert in der Regel auch die durchschnittliche Behandlungsdauer. Gerade in China ist der medizinische Bedarf akut: Mit jährlich über einer Million Neuerkrankungen im Bereich Lungenkrebs stellt das Land einen der weltweit wichtigsten Märkte für Onkologie-Präparate dar.
Zudem treten aktivierende HER2-Mutationen – eine spezielle Unterform des Lungenkrebses, die überdurchschnittlich oft Nichtraucher betrifft – bei asiatischen Patienten mit einer Rate von über vier Prozent etwas häufiger auf als im westlichen Durchschnitt. Nach den bereits im Sommer und Frühherbst erfolgten Erstlinienzulassungen in Japan und den USA schließt Bayer nun die Lücke in den drei bedeutendsten Pharmamärkten für diese Indikation.
Klinische Daten und der harte Wettbewerb in der Onkologie
Die regulatorische Freigabe in Peking stützt sich auf die Daten der Phase-I/II-Studie SOHO-01. Bei den 73 zuvor unbehandelten Studienteilnehmern erzielte der Wirkstoff eine objektive Ansprechrate von 75 Prozent. Sechs Prozent der Patienten erreichten eine vollständige, weitere 70 Prozent eine partielle Remission. Bei fast drei Vierteln der ansprechenden Patienten hielt die Wirkung mindestens sechs Monate lang an. Um die Zulassung langfristig abzusichern, muss Bayer den klinischen Nutzen nun in der laufenden Phase-III-Studie SOHO-02 im direkten Vergleich zur bisherigen Standardtherapie untermauern.
Allerdings trifft der Leverkusener Konzern in China auf ein anspruchsvolles Wettbewerbsumfeld. Im Segment der zielgerichteten oralen Tyrosinkinase-Inhibitoren (TKI) hat sich der deutsche Konkurrent Boehringer Ingelheim mit seinem Wirkstoff Zongertinib bereits im Frühjahr die Erstlinienzulassung in China gesichert und verfügt damit über einen zeitlichen Vermarktungsvorsprung. Auch klinisch liegen beide Präparate mit Ansprechraten von rund 75 bis 76 Prozent in ihren jeweiligen Studien eng beieinander. Hinzu kommt die Konkurrenz durch Antikörper-Wirkstoff-Konjugate wie Enhertu von AstraZeneca und Daiichi Sankyo. Bayer muss nun seine etablierte Vertriebsinfrastruktur im Reich der Mitte nutzen, um Sevabertinib zügig als Behandlungsstandard bei den Onkologen zu verankern.
Analysten-Einordnung: Pharmasparte kompensiert Risiken im Agrargeschäft
Am Kapitalmarkt wird der jüngste Zulassungserfolg vor allem im Kontext der gesamten Konzernstruktur gewertet. Während das Agrargeschäft (Crop Science) und die Altlasten rund um die US-Glyphosat-Rechtsstreitigkeiten die Bewertung über Jahre hinweg gedeckelt haben, liefert die Pharmadivision zunehmend Argumente für eine Neubewertung. Zusammen mit dem stark wachsenden Prostatakrebsmittel Nubeqa bildet der Ausbau des Onkologie-Portfolios das Fundament, um künftige Patentabläufe bei etablierten Blockbustern abzufedern.
Diese operative Verschiebung honorieren auch die großen Analysehäuser. Deutsche Bank Research bestätigte jüngst nach überzeugenden Quartalszahlen der Pharmasparte die Kaufempfehlung („Buy“) für die Bayer-Aktie mit einem Kursziel von 60 Euro. Noch optimistischer zeigt sich die britische Investmentbank Barclays, die das Papier mit „Overweight“ und einem Kursziel von 70 Euro führt. Die Experten werten die belastbaren Studiendaten und die rasche geografische Ausweitung von Sevabertinib als wesentlichen Baustein, der die Ertragskraft abseits des Agrarsektors nachhaltig stärkt.
Perspektive für Anleger: Drei zentrale Faktoren für die Bayer-Aktie
Mit dem Vorstoß auf über 56 Euro bestätigt die Bayer-Aktie ihren positiven mittelfristigen Trend und nimmt Kurs auf die runde Marke von 60 Euro. Für die weitere Entwicklung des Titels in den kommenden Quartalen sind vor allem drei Aspekte ausschlaggebend:
- Kommerzielle Dynamik in der Erstlinie: Durch die Zulassung in den USA, Japan und China ist das regulatorische Fundament für Sevabertinib gelegt. Jetzt entscheidet die Geschwindigkeit der Marktdurchdringung gegen Konkurrenten wie Boehringer Ingelheim über das tatsächliche Umsatzpotenzial.
- Bestätigung durch Phase-III-Daten: Da frühe Zulassungen in der Onkologie häufig an Auflagen geknüpft sind, wird das Abschneiden in der laufenden Vergleichsstudie SOHO-02 maßgeblich darüber bestimmen, ob sich das Präparat dauerhaft als unangefochtener Standard etablieren kann.
- Bewertungspuffer durch Pharma-Wachstum: Solange Leistungsträger wie Nubeqa und Neuzugänge wie Sevabertinib die Erwartungen in der Pharmasparte übertreffen, gewinnt der Konzern dringend benötigten finanziellen Spielraum, um die verbleibenden Rechtsrisiken in den USA geordnet abzubauen.
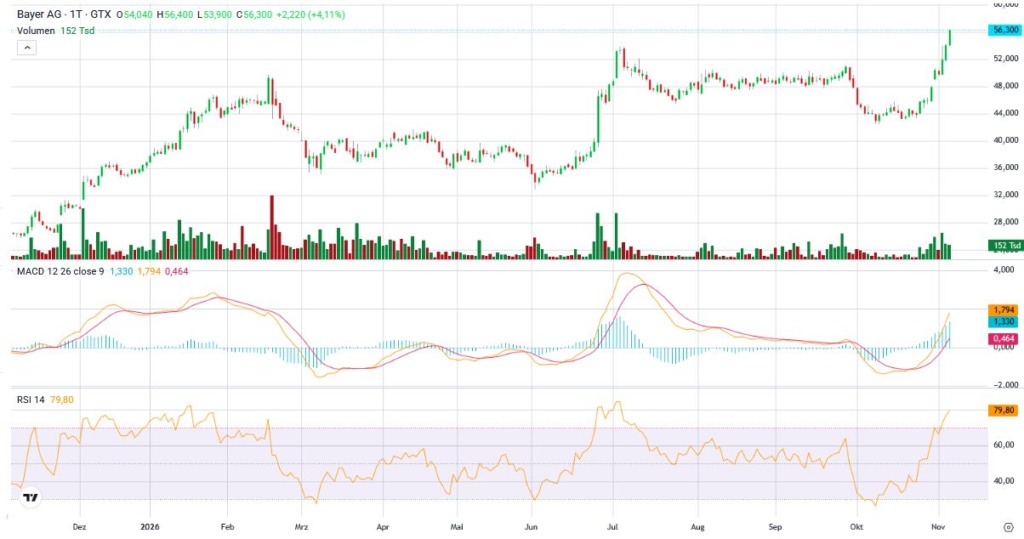
Jahreschart Bayer Aktie, Quelle: https://oct.mymarkets.com/
Dieser Text wurde unter Einsatz von KI-Tools erstellt und redaktionell überarbeitet.
Das Investor-Redaktionsteam besteht aus erfahrenen Spitzenanalysten und Finanzexperten. Die Inhalte und Anlage-Empfehlungen zeichnen sich durch höchste Qualitätsstandards aus und legen den Fokus allein auf die Erfolge der Anleger.
