


Bayer-Aktie: Berenberg sieht 62 Euro und Monsanto-Chance

Eine strukturelle Neuausrichtung rückt bei der Bayer AG stärker in das Bewusstsein institutioneller Investoren. Die Privatbank Berenberg schraubt ihr Kursziel für den Leverkusener Konzern deutlich nach oben und bringt ein strategisches Szenario ins Spiel, das die Bilanzstruktur und die Margenqualität des Unternehmens nachhaltig verändern würde: Ein langfristiger Börsengang der Agrarsparte rund um Monsanto könnte gebundenes Kapital in Milliardenhöhe für hochrentable Pharma-Innovationen mobilisieren.
Am deutschen Aktienmarkt stößt die neue Studie am Vormittag auf eine ohnehin freundliche Grundstimmung bei den Papieren des DAX-Konzerns. Die Bayer-Aktie (ISIN: DE000BAY0017) notiert im Xetra-Handel aktuell bei 56,58 Euro und legt damit um 0,78 Prozent gegenüber dem Vortagesschluss von 56,14 Euro zu. Zwischenzeitlich kletterte der Kurs in der heutigen Tagesspanne bereits bis auf 57,12 Euro.
Gratis-Chartanalyse zu Bayer: Jetzt kostenlos sichern →
Berenberg erhöht Kursziel für die Bayer-Aktie deutlich
Verantwortlich für den frischen Impuls ist eine aktuelle Bewertung durch Sebastian Bray, Analyst bei der Privatbank Berenberg. Der Branchenexperte hat das Kursziel für die Bayer-Aktie von bisher 53,50 Euro auf 62,00 Euro angehoben. Gemessen am aktuellen Kursniveau auf Xetra entspricht dies einem rechnerischen Aufwärtspotenzial von rund 9,6 Prozent. Die Einstufung selbst belässt Berenberg trotz der signifikanten Zielanhebung auf „Hold“.
Bray begründet die Anpassung zunächst mit der stabilen operativen und kursseitigen Entwicklung, die der Pharma- und Agrarkonzern im bisherigen Jahresverlauf gezeigt hat. Nachdem das Papier über Jahre hinweg unter den massiven Rechtsrisiken in den USA und einer hohen Verschuldung gelitten hatte, honoriert der Markt zunehmend die Fortschritte bei der operativen Sanierung und die verbesserte Berechenbarkeit der Cashflows.
Strategischer Hebel: Monsanto-Börsengang als Kapitalquelle
Der eigentliche Kern der Analyse reicht jedoch weit über die kurzfristige Kursentwicklung hinaus und betrifft die fundamentale Kapitalallokation des Konzerns. Nach Einschätzung von Berenberg besitzt Bayer langfristig die Option, das vor Jahren übernommene Agrargeschäft von Monsanto über eine eigenständige Börsennotierung vom Gesamtkonzern abzutrennen oder zumindest teilzupivatisieren.
Für die wirtschaftliche Leistungsfähigkeit von Bayer hätte ein solcher Schritt tiefgreifende Konsequenzen. Das Agrargeschäft (Crop Science) bindet enorm viel Kapital, unterliegt starken zyklischen Schwankungen bei den Agrarrohstoffpreisen und belastet die Konzernbewertung durch den historischen Risikoabschlag der US-Rechtsstreitigkeiten. Eine Platzierung am Kapitalmarkt würde erhebliche liquide Mittel freisetzen.
Fokus auf die pharmazeutische Wirkstoffpipeline
Genau dieses freigesetzte Kapital benötigt Bayer im Kerngeschäft mit verschreibungspflichtigen Medikamenten (Pharmaceuticals). In der Pharmabranche entscheiden Forschungsbudgets und gezielte Zukäufe von Lizenzrechten über die künftige Bruttomarge. Wenn umsatzstarke Blockbuster-Medikamente ihren Patentschutz verlieren, müssen nahtlos neue Therapien nachrücken.
Durch die Erlöse aus einer langfristigen Monsanto-Transaktion könnte das Management die eigene pharmazeutische Wirkstoffpipeline gezielt beschleunigen, klinische Studien der späten Phasen breiter finanzieren und vielversprechende Biotech-Kandidaten zukaufen, ohne die Konzernverschuldung erneut in kritische Regionen zu treiben. Zugleich würde der Wegfall des Konglomeratsabschlags eine höhere Bewertung der verbleibenden Pharmasparte am Kapitalmarkt begünstigen, da reine Pharmaunternehmen an der Börse traditionell mit höheren Gewinnmultiplikatoren gehandelt werden als Mischkonzerne.
Fundamentale Einordnung: Chancen und Risiken für Anleger
Die zurückhaltende „Hold“-Einstufung von Berenberg verdeutlicht allerdings, dass eine solche strukturelle Aufspaltung kein kurzfristiger Kurstreiber für die kommenden Wochen ist, sondern ein mehrjähriges strategisches Projekt darstellt. Vor einer erfolgreichen Börsennotierung von Teilen des Agrargeschäfts müssen die rechtlichen Altlasten weitgehend bereinigt und die operativen Margen im Saatgut- und Pflanzenschutzgeschäft stabilisiert sein.
Für Investoren ergibt sich bei der Bayer-Aktie auf dem aktuellen Kursniveau von rund 56,60 Euro folgendes Gesamtbild:
- Starke operative Erholung: Der solide Jahresverlauf und das auf 62,00 Euro angehobene Kursziel zeigen, dass das Vertrauen der Analysten in die laufende Ertragskraft von Bayer zurückkehrt.
- Strukturelle Werthebel: Ein langfristiger Börsengang von Monsanto bietet die Perspektive, den Bewertungsabschlag des Gesamtkonzerns aufzulösen und Milliarden für das margenstarke Pharmageschäft zu gewinnen.
- Geduldsprobe bei der Umsetzung: Da Berenberg das Votum auf „Hold“ belässt und eine Abspaltung hohe juristische sowie regulatorische Hürden überwinden muss, ist ein erheblicher Teil der kurzfristigen Erholung bereits im aktuellen Kurs eingepreist.
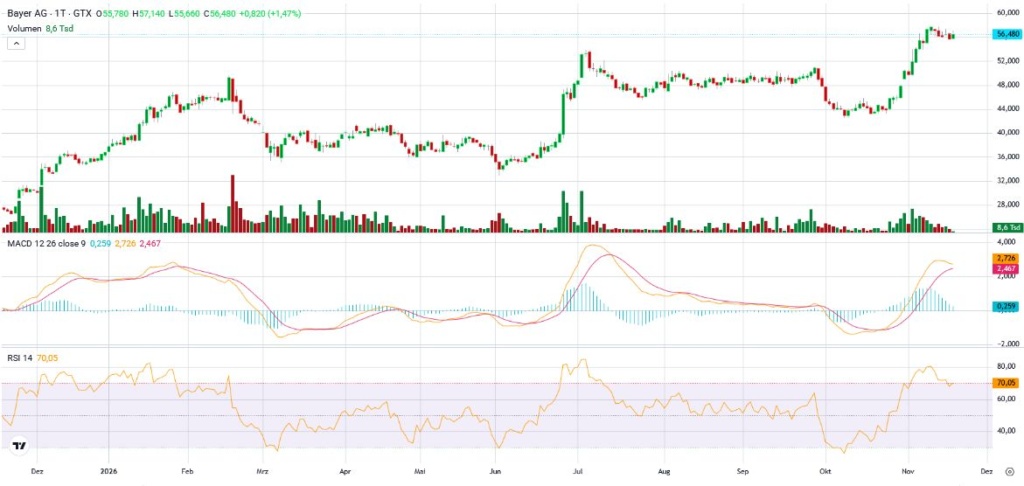
Jahreschart Bayer Aktie, Quelle: https://oct.mymarkets.com
Dieser Text wurde unter Einsatz von KI-Tools erstellt und redaktionell überarbeitet.
Das Investor-Redaktionsteam besteht aus erfahrenen Spitzenanalysten und Finanzexperten. Die Inhalte und Anlage-Empfehlungen zeichnen sich durch höchste Qualitätsstandards aus und legen den Fokus allein auf die Erfolge der Anleger.
