


BASF in den USA: Milliardenschub trotzt Europas Kostendruck

Während die europäische Chemiebranche unter hohen Energiekosten leidet, sichern sich die führenden Branchengrößen gezielt Produktionsvorteile in Nordamerika. Die BASF SE (ISIN: DE000BASF111) setzt mit der Fertigstellung ihres Milliardenprojekts in den USA genau hier an und verschiebt die eigenen Gewichte im weltweiten Wettbewerb. Das Werk in Louisiana nimmt pünktlich den Betrieb auf und stärkt die Lieferketten direkt im wichtigsten Wachstumsmarkt.
Am Aktienmarkt sorgt dieser Meilenstein zunächst für wenig Bewegung. Auf Xetra notiert das Papier am Vormittag bei 54,89 Euro mit einem Zuwachs von 0,75 Prozent gegenüber dem Vortagesschluss von 54,48 Euro. Die Tagesspanne reicht von 54,58 bis 55,09 Euro. Ein solcher Kursverlauf überrascht bei mehrjährigen Großprojekten kaum: Der Markt preist den Baufortschritt seit dem Startschuss 2018 kontinuierlich ein. Die eigentliche Wirkung auf die Margen entfaltet sich erst im laufenden Betrieb.
Gratis-Chartanalyse zu BASF: Jetzt kostenlos sichern →
BASF-Aktie: Kapazitätsverdopplung festigt Spitzenplatz in Nordamerika
Für den Ausbau flossen rund eine Milliarde US-Dollar (etwa 900 Millionen Euro) in den Verbundstandort Geismar. Die dritte Ausbauphase umfasst neue Vorproduktanlagen, einen modernen Splitter und digitale Prozesssteuerungen. Mit dieser Erweiterung verdoppelt der Konzern seine Jahreskapazität für Methylendiphenyldiisocyanat (MDI) nahezu auf rund 600.000 Tonnen.
Das Unternehmen steigt damit nach eigenen Angaben zum führenden MDI-Produzenten auf dem nordamerikanischen Kontinent auf. MDI dient als unersetzlicher Grundstoff für Polyurethane, die in Dämmstoffen, Kühlgeräten, Autos sowie in der Möbel- und Schuhfertigung gebraucht werden. Zugleich erhöhen die Ludwigshafener vor Ort die Kapazitäten für das Vorprodukt Anilin, um regionale Abnehmer aus der Agrar-, Kautschuk- und Pigmentindustrie direkt zu bedienen. Gegenüber Konkurrenten ohne integrierte US-Fertigung verschafft dieser Verbund erhebliche Kostenvorteile.
Strategischer Wettbewerbsvorteil: US-Geschäft federt Standortnachteile ab
Die geografische Ertragsverteilung verändert die Risikostruktur des Chemiekonzerns nachhaltig. Die Vereinigten Staaten fungieren als stabiles Fundament für die gesamte Unternehmensbilanz. An mehr als 150 Standorten in 40 Bundesstaaten erwirtschaftet BASF rund 13 Milliarden Euro Umsatz. Bei Konzernerlösen von knapp 60 Milliarden Euro stammt mehr als jeder fünfte Euro aus den USA.
Der Standortvorteil wiegt schwer: Günstigere Gas- und Strompreise sowie der direkte Zugang zu heimischen Rohstoffen schaffen ein Margenpolster, das am europäischen Heimatmarkt fehlt. Zudem agiert der Konzern in Geismar ohne Joint-Venture-Partner auf eigene Rechnung. Das schützt vor regionalen Reibungen und macht die Produktion unempfindlich gegenüber möglichen Zöllen oder internationalen Lieferengpässen.
Fazit: Solide Exekution stärkt die BASF-Aktie mittelfristig
Das Ausbleiben von Bauverzögerungen und Budgetüberschreitungen beweist die operative Disziplin des Managements. Zwar dämpft die weltweite Industriekonjunktur kurzfristig die Nachfrage, doch die strukturelle Aufstellung gewinnt an Substanz. Sobald der US-Markt im Bau- und Automobilsektor wieder beschleunigt, wird die Anlage in Geismar spürbar zur Ertragsstärke beitragen.
Key-Takeaways für Anleger:
- Ausbau abgeschlossen: Eine Milliarde US-Dollar Investitionssumme verdoppelt die MDI-Kapazität in Geismar auf 600.000 Tonnen pro Jahr.
- Wettbewerbsposition gestärkt: BASF wird zum führenden MDI-Hersteller in Nordamerika und profitiert von niedrigen Energie- und Rohstoffkosten.
- Mittelfristiger Cashflow-Hebel: Rund 13 Milliarden Euro US-Umsatz bilden ein robustes Fundament für künftige Margen und Ausschüttungen.
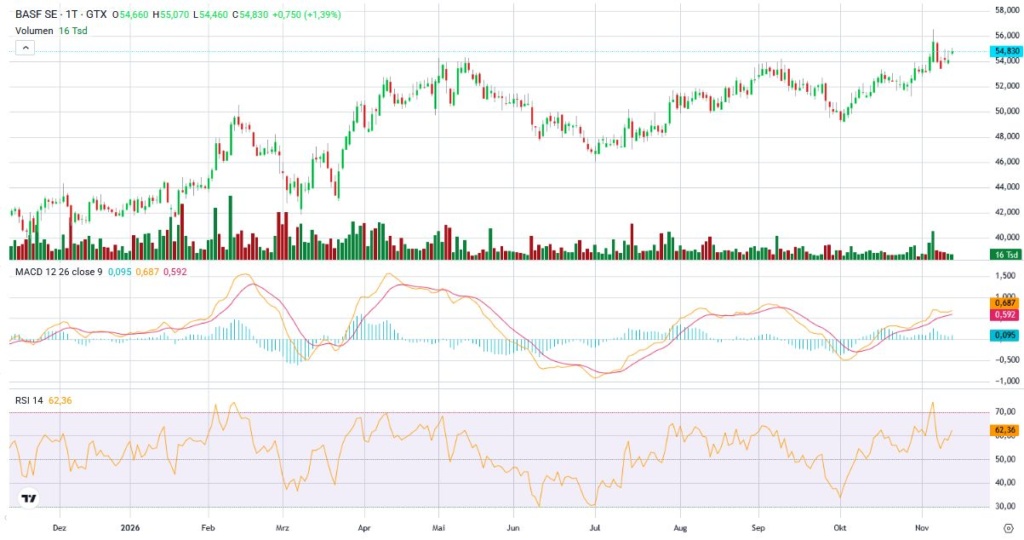
Jahreschart BASF Aktie, Quelle: https://oct.mymarkets.com
Dieser Text wurde unter Einsatz von KI-Tools erstellt und redaktionell überarbeitet.
Das Investor-Redaktionsteam besteht aus erfahrenen Spitzenanalysten und Finanzexperten. Die Inhalte und Anlage-Empfehlungen zeichnen sich durch höchste Qualitätsstandards aus und legen den Fokus allein auf die Erfolge der Anleger.
