


BASF-Aktie vor Ausbruch: Treibt die neue Prognose über 55 Euro?

Monatelang pendelte die BASF-Aktie in einer zähen Seitwärtsbewegung, doch nun liefert der Ludwigshafener Chemiekonzern handfeste Argumente für eine nachhaltige Trendfortsetzung nach oben. Eine angehobene Gewinnprognose und sichtbare Fortschritte beim Konzernumbau schieben das Papier dicht an die charttechnisch wichtige Marke von 55 Euro heran. Ob der Ausbruch gelingt, hängt jedoch maßgeblich davon ab, wie der Markt die verbleibenden Baustellen im Agrargeschäft und beim Cashflow gewichtet.
Im heutigen Handel präsentiert sich der DAX-Titel (ISIN: DE000BASF111) in robuster Verfassung. Auf Xetra notiert das Papier aktuell bei 54,54 Euro und verzeichnet damit ein leichtes Plus von 0,5 Prozent gegenüber dem Vortagesschluss von 54,27 Euro. Im bisherigen Tagesverlauf tastete sich der Kurs in der Spitze bereits bis auf 54,73 Euro vor. Die runde Schwelle von 55 Euro rückt damit in unmittelbare Reichweite – ein Niveau, an dem sich die mittelfristige Richtung der Aktie entscheiden dürfte.
Gratis-Chartanalyse zu BASF: Jetzt kostenlos sichern →
Prognoseanhebung stützt den Aufwärtstrend der BASF-Aktie
Das Fundament für die jüngste Kursstärke bildet ein solides Zahlenwerk aus dem abgelaufenen Quartal. Das Management sieht sich durch die operative Entwicklung ermutigt und schraubt die Erwartungen für das Gesamtjahr nach oben. Das bereinigte operative Ergebnis vor Zinsen, Steuern und Abschreibungen (EBITDA) soll nun zwischen 7,4 und 7,8 Milliarden Euro liegen.
Verantwortlich für diesen Optimismus sind vor allem zwei Faktoren, die eine operative Trendwende im Kerngeschäft untermauern:
- Preiserholungen im Chemiesegment: Nach einer langen Phase sinkender Margen gelingt es den Ludwigshafenern wieder, höhere Preise am Markt durchzusetzen.
- Wachstumsimpulse aus China: Das lange Zeit schwächelnde Asiengeschäft zieht spürbar an und liefert steigende Mengenbeiträge.
Für die Bewertung der BASF-Aktie ist diese Kombination entscheidend. Der Markt preist zunehmend ein, dass die Talsohle in der klassischen Grundchemie durchschritten ist. Die aktuelle Kursbewegung nahe dem Tageshoch bestätigt, dass Investoren den positiven Nachrichtenfluss als Signal für eine Fortsetzung des übergeordneten Erholungstrends werten.
Bremsklötze im Blick: Agrarsparte und freier Cashflow
Trotz der wiedergewonnenen Dynamik im Kerngeschäft verläuft die Erholung nicht in allen Konzernbereichen synchron. Ausgerechnet die Agrarsparte leidet weiterhin unter einer spürbaren Margenschwäche. Hohe Lagerbestände bei den Kunden und ein intensiver Preiswettbewerb drücken hier auf die Profitabilität.
Hinzu kommt eine merkliche Zurückhaltung des Managements beim Ausblick auf den freien Cashflow. Hohe Investitionen in den laufenden Konzernumbau sowie in neue Großanlagen binden weiterhin beträchtliche Mittel. Für dividendenorientierte Anleger bleibt der freie Mittelzufluss jedoch die zentrale Messlatte, da er langfristig den Spielraum für Ausschüttungen definiert. Diese beiden Bremsfaktoren erklären, warum die Aktie die 55-Euro-Marke bislang noch nicht im ersten Anlauf übersprungen hat, sondern sich schrittweise heranarbeitet.
Strategischer Umbau der BASF SE sorgt für Kursfantasie
Abseits des Tagesgeschäfts hält die Konzernführung das Tempo bei der strategischen Neuausrichtung hoch. Um den Börsenwert der einzelnen Geschäftsteile besser sichtbar zu machen, bereitet BASF die Ausgliederung und einen anschließenden Teilbörsengang der Agrarsparte vor. Dieser Schritt soll bis Mitte 2027 abgeschlossen sein. Trotz der aktuellen Margendelle gilt das Agrargeschäft strukturell als wertvolles Asset, dessen eigenständige Notierung stille Reserven im Konzernverbund heben dürfte.
Parallel dazu stützt das Unternehmen den eigenen Aktienkurs aktiv über den Kapitalmarkt. Das laufende Aktienrückkaufprogramm wird konsequent vorangetrieben und zieht stetig Stücke aus dem Markt. Das verdichtet den Gewinn je Aktie und zieht gleichzeitig ein solides Sicherheitsnetz unter den Kurs.
Fazit und wichtige Kurstreiber für die kommenden Wochen
Die BASF-Aktie steht unmittelbar vor einer charttechnischen Weichenstellung. Ein nachhaltiger Sprung über den Widerstand bei 55 Euro würde den jüngsten Aufwärtstrend bestätigen und weiteres Kurspotenzial freisetzen. Für die kommenden Wochen rücken dabei drei Faktoren in den Vordergrund:
- Dynamik der Chemiepreise: Halten die Preiserholungen im Kerngeschäft und die Nachfrage aus China im Schlussquartal an, stützt dies das obere Ende der neuen EBITDA-Spanne von bis zu 7,8 Milliarden Euro.
- Kapitalallokation und Rückkäufe: Das laufende Aktienrückkaufprogramm begrenzt Rücksetzer nach unten, während Investoren genau verfolgen werden, ob sich beim freien Cashflow zum Jahresende eine Entspannung abzeichnet.
- Meilensteine beim Agrar-IPO: Konkrete Details zur rechtlichen Ausgliederung der Agrarsparte bis Mitte 2027 dürften als zusätzlicher Katalysator für die Gesamtbewertung des DAX-Konzerns wirken.
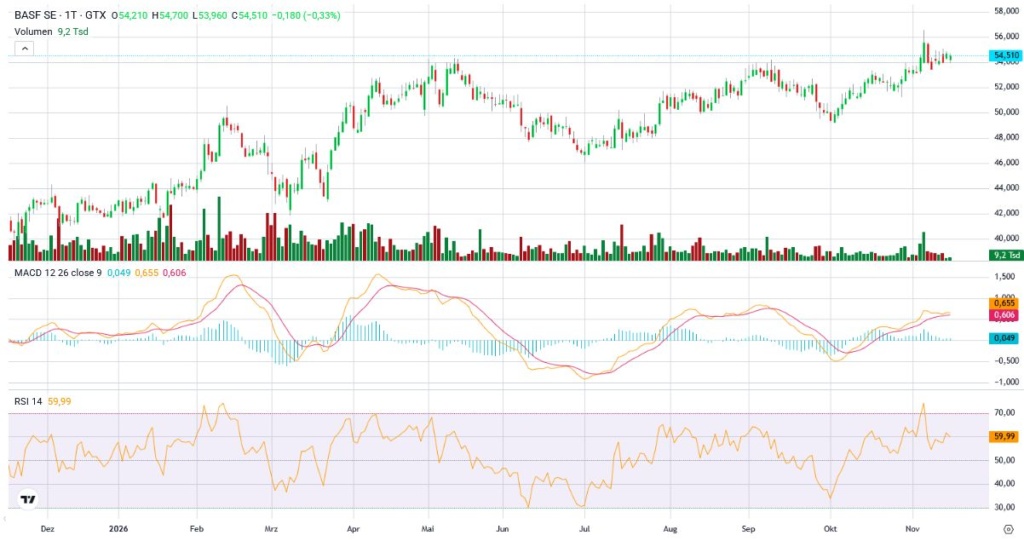
Jahreschart BASF Aktie, Quelle: https://oct.mymarkets.com
Dieser Text wurde unter Einsatz von KI-Tools erstellt und redaktionell überarbeitet.
Das Investor-Redaktionsteam besteht aus erfahrenen Spitzenanalysten und Finanzexperten. Die Inhalte und Anlage-Empfehlungen zeichnen sich durch höchste Qualitätsstandards aus und legen den Fokus allein auf die Erfolge der Anleger.
