


BASF Aktie: Starke Zahlen – aber nur auf den ersten Blick
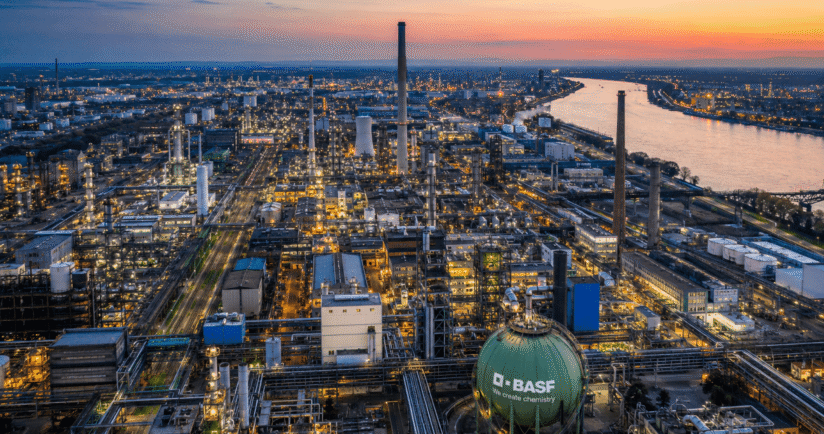
Im Rahmen des Q3-Berichtes hat BASF erneut die Prognose für das EBITDA vor Sondereinflüssen angehoben. Statt 6,9 bis 7,7 Milliarden Euro erwartet der DAX-Konzern für das Gesamtjahr nun 7,4 bis 7,8 Milliarden Euro. Im dritten Quartal hat der Ludwigshafener Chemie-Gigant ein Ergebnis von 1,64 Milliarden Euro erreicht und damit auch die Erwartungen übertroffen.
Dennoch reagierte die BASF Aktie mit leichten Abschlägen auf den Quartalsbericht und notiert mit rund 51,50 Euro etwas tiefer als zuletzt (Stand: 28. Oktober 2026, ca. 12 Uhr). Das ist nur auf den ersten Blick ein Widerspruch. Denn die Kosten drücken auf den Nettogewinn und der Cashflow kann ebenfalls nicht überzeugen.
Sie möchten das Maximum aus Ihrem Depot herausholen? Das sind unsere Top-Aktien für 2027!
BASF mit sehr gutem Ergebnis und einigen Fragezeichen
Bereits im Sommer hatte das Unternehmen die EBITDA-Prognose für das Gesamtjahr angehoben und völlig überraschend kam der Schritt auch jetzt nach Q3 nicht. Es hatte sich abgezeichnet, dass es im Kerngeschäft gut läuft. Allerdings gibt es auch mehrere Dämpfer für BASF. Zum einen ist die Agrarsparte zuletzt in die roten Zahlen gerutscht. Zum anderen sind die Kosten für Abfindungen und Restrukturierungen so hoch, dass der Nettogewinn um knapp 10 Prozent auf 155 Millionen Euro gesunken ist.
Vor allem die Entwicklung beim freien Cashflow löst keine Jubelstürme an der Börse aus: Nach 9 Monaten des Jahres liegt dieser bei minus 1,04 Milliarden Euro. Für das Gesamtjahr plant das Unternehmen weiterhin mit einem Cashflow zwischen 1,5 und 2,3 Milliarden Euro. Diese Prognose kann unter anderem nur deshalb gehalten werden, weil der Konzern die Investitionen im laufenden Jahr zurückschraubt.
BASF Aktie: Oft ist der zweite Blick wichtiger
Das starke operative Ergebnis in Q3 kann sich sehen lassen. Und die erneut angehobene Prognose ist ohne Zweifel eine gute Nachricht für BASF. Dennoch sollten Anleger die Cashflow-Entwicklung im Blick behalten. Neben dem schwächeren Nettogewinn dürfte das einer der aktuellen Bremsklötze für die BASF Aktie sein.
Denn ein starker Cashflow ist für den Konzern gleich aus mehrfacher Hinsicht wichtig: Einerseits schafft er die Grundlage für die hohen Dividenden, die BASF ausschütten möchte. Auf der anderen Seite ist Liquidität bedeutend für Investitionen oder Akquisitionen – zum Beispiel für eine mögliche Übernahme von Evonik.
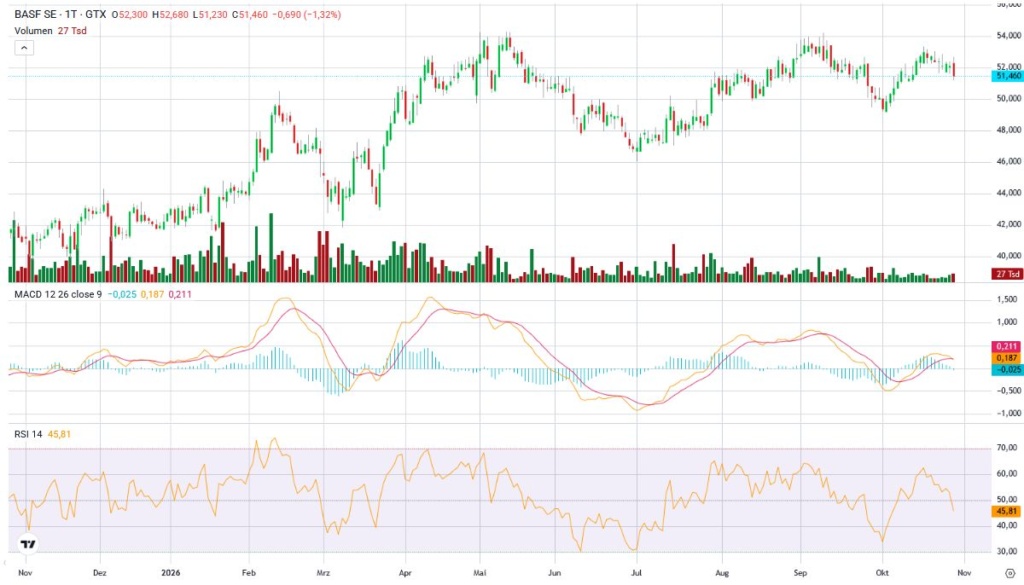
Jahreschart BASF Aktie, Quelle: https://oct.mymarkets.com