


BASF-Aktie bricht aus: Was hinter dem starken Kurssprung steckt

Die BASF-Aktie (ISIN: DE000BASF111) baut ihre jüngste Aufwärtsbewegung entschlossen aus und klettert im Xetra-Handel um 3,17 Prozent auf 56,02 Euro. Getragen wird der Ausbruch auf ein neues Jahreshoch von einer angehobenen Gewinnprognose für 2026, ersten spürbaren Erfolgen beim Konzernumbau und laufenden Aktienrückkäufen.
Der Ludwigshafener Chemiekonzern liefert den Börsianern nach einer langen Durststrecke wieder handfeste Argumente. Auf der Handelsplattform Tradegate zieht das Papier sogar um 3,41 Prozent auf 56,10 Euro an, während in Frankfurt 56,03 Euro (+3,41 Prozent) auf der Kurstafel stehen. Mit einem Tageshoch von 56,06 Euro auf Xetra hat der DAX-Titel seine bisherigen Bestmarken der vergangenen zwölf Monate hinter sich gelassen und den seit Oktober laufenden Aufwärtstrend eindrucksvoll bestätigt.
Mit Rendite ins neue Jahr gehen? Das sind unsere Top-Aktien für 2027! →
Quartalszahlen und Prognoseerhöhung als Kurstreiber für BASF
Das Fundament für die Kauflaune legte der Vorstand um Konzernchef Markus Kamieth mit den jüngsten Zahlen zum dritten Quartal. Der Umsatz kletterte im Jahresvergleich um 14,2 Prozent auf 16,36 Milliarden Euro. Entscheidend für die Qualität dieses Wachstums ist die Zusammensetzung: BASF konnte am Markt um zwölf Prozent höhere Preise durchsetzen und gleichzeitig die Absatzmengen um zwei Prozent steigern. Besonders die Segmente Chemicals, Materials sowie Nutrition & Care erwiesen sich als operative Zugpferde.
Das Ergebnis vor Zinsen, Steuern und Abschreibungen (EBITDA) vor Sondereinflüssen legte um knapp 15 Prozent auf 1,64 Milliarden Euro zu und übertraf damit die Markterwartungen deutlich. Auch beim freien Mittelzufluss zeigte sich im Berichtsquartal eine Belebung: Der Free Cashflow erreichte 523 Millionen Euro, nachdem im Vorjahreszeitraum noch 398 Millionen Euro zu Buche standen.
Angesichts dieser Dynamik im Kerngeschäft schraubte das Management die Jahresziele nach oben. Für das Gesamtjahr 2026 peilt BASF nun ein bereinigtes EBITDA zwischen 7,4 und 7,8 Milliarden Euro an – zuvor lag die Spanne bei 6,9 bis 7,7 Milliarden Euro. Das Ziel für den jährlichen Free Cashflow von 1,5 bis 2,3 Milliarden Euro wurde bestätigt.
Konzernumbau und Agrarsparte: Wo die Risiken im Portfolio liegen
Trotz der starken Kerngeschäfte verläuft die operative Erholung nicht in allen Sparten reibungslos. Während die Basis- und Spezialchemie von einer Nachfragerückkehr nach Europa profitiert, bremsten die sogenannten Standalone-Geschäfte das Gesamtergebnis. In der Agrarsparte (Agricultural Solutions), die mittelfristig verselbstständigt und auf eine mögliche Börsennotierung vorbereitet werden soll, sanken die Absatzmengen im dritten Quartal deutlich. Auch der Bereich Surface Technologies verzeichnete Ergebnisrückgänge.
Hinzu kommen hohe Belastungen aus der laufenden Restrukturierung. Sonderaufwendungen für den Konzernumbau drückten das ausgewiesene operative Ergebnis (EBIT) im dritten Quartal mit 780 Millionen Euro ins Minus, sodass nach Steuern und Anteilen Dritter ein Gewinnrückgang von rund zehn Prozent auf 155 Millionen Euro (0,18 Euro je Aktie) verbucht wurde. Bereinigt um diese Sondereffekte kletterte das Ergebnis je Aktie hingegen um 38,5 Prozent auf 0,72 Euro.
Finanzvorstand Dirk Elvermann verordnet dem Konzern parallel eine strikte Kapitaldisziplin. Die Sachinvestitionen werden gedrosselt, und die Nettoverschuldung soll bis zum Jahresende 2026 um rund 20 Prozent auf etwa 15 Milliarden Euro sinken. Gleichzeitig stützt das im August gestartete Aktienrückkaufprogramm den Kurs, in dessen Rahmen der Konzern kontinuierlich eigene Papiere vom Markt nimmt.
Analystenstimmen zur BASF-Aktie: Geteilte Meinungen am Markt
Für bestehende Aktionäre verschiebt der jüngste Kursanstieg über die Marke von 56 Euro das Bewertungsbild spürbar. Viele Investmenthäuser wurden von der rasanten Aufholjagd auf dem falschen Fuß erwischt, da das durchschnittliche Analystenkursziel zuletzt noch im Bereich von rund 54 Euro lag.
Die Einschätzungen der Experten gehen dabei weit auseinander:
- Die Optimisten: Bernstein Research traut dem Chemie-Schwergewicht mit einem Kursziel von 61,00 Euro weiteres Aufwärtspotenzial zu und sieht den Konzern auf einem guten Weg durch den Margenzyklus.
- Die Skeptiker: Häuser wie JPMorgan (Kursziel 42,00 Euro) und Jefferies (44,00 Euro) sowie Berenberg (51,00 Euro) blieben nach der Zahlenvorlage zurückhaltend. Sie verweisen auf die weiterhin hohen Restrukturierungskosten, die auch 2027 auf dem Niveau von 2026 verharren dürften.
Fazit: Was hinter der aktuellen Bewertung steckt
Die BASF-Aktie profitiert von einer seltenen Kombination aus wiederkehrender Preismacht im Kerngeschäft und eiserner Kostendisziplin. Für die weitere Kursentwicklung sind drei Faktoren maßgeblich:
- Operative Trendwende bestätigt: Durchgesetzte Preiserhöhungen von zwölf Prozent im dritten Quartal zeigen, dass BASF die Talsohle im Chemiezyklus hinter sich gelassen hat.
- Bilanz- und Ausschüttungsfokus: Der gezielte Schuldenabbau Richtung 15 Milliarden Euro, laufende Aktienrückkäufe und eine erwartete Dividende von rund 2,25 Euro je Aktie sichern das Papier nach unten ab.
- Umbaukosten als Bremsklotz: Hohe Sonderbelastungen aus dem Sparprogramm und die Schwäche im Agrargeschäft begrenzen kurzfristig den Nettogewinn, schaffen aber die Basis für schlankere Strukturen ab 2027.
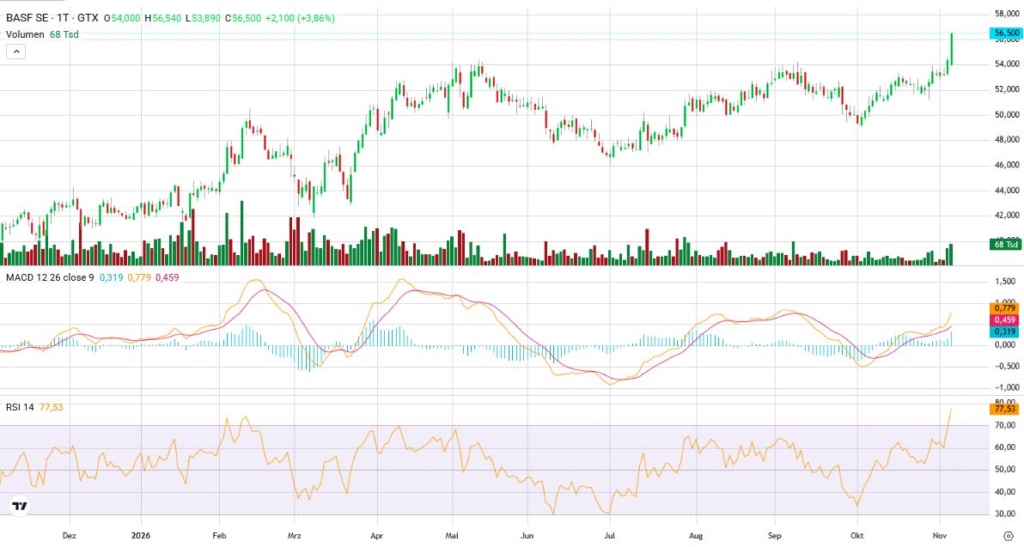
Jahreschart BASF Aktie, Quelle: https://oct.mymarkets.com
Dieser Text wurde unter Einsatz von KI-Tools erstellt und redaktionell überarbeitet.
Das Investor-Redaktionsteam besteht aus erfahrenen Spitzenanalysten und Finanzexperten. Die Inhalte und Anlage-Empfehlungen zeichnen sich durch höchste Qualitätsstandards aus und legen den Fokus allein auf die Erfolge der Anleger.
