


Allianz-Aktie: Jefferies hebt Kursziel auf 470 Euro an
Die operative Stabilität des Münchener Versicherungskonzerns zahlt sich zunehmend über eine robuste Bewertungsprämie aus. Das Analysehaus Jefferies honoriert diese Verlässlichkeit mit einem auf 470 Euro erhöhten Kursziel für die Allianz-Aktie, mahnt mit dem unveränderten Votum „Hold“ jedoch zugleich zur Bewertungsdisziplin.
Während viele europäische Standardwerte unter konjunkturellen Schwankungen leiden, behauptet die Allianz SE (ISIN: DE0008404005) ihre Ausnahmestellung im europäischen Finanzsektor. Analyst Philip Kett vom Investmenthaus Jefferies hat das Kursziel für den DAX-Schwergewichtler von bislang 440 auf nun 470 Euro geschraubt. Die Einstufung belässt der Branchenexperte auf „Hold“.
Am Donnerstagvormittag reagiert der Markt unaufgeregt auf die neue Studie. Im Xetra-Handel notiert die Allianz-Aktie bei 460,60 Euro und gibt damit gegenüber dem Vortagesschluss von 461,60 Euro minimal um 0,22 Prozent nach. Die bisherige Tagesspanne auf Xetra reicht von 459,60 bis 463,20 Euro, während auf Tradegate zeitweise Kurse bis 467,40 Euro bezahlt wurden, ehe sich das Papier auch dort wieder knapp oberhalb der Marke von 460 Euro einpendelte. Vom neuen Jefferies-Kursziel trennen den Titel damit aktuell nur rund zwei Prozent.
Gratis-Chartanalyse zu Allianz: Jetzt kostenlos sichern →
Warum die Allianz-Aktie eine Bewertungsprämie genießt
Hinter der Kurszielanhebung steht keine spekulative Wachstumsfantasie, sondern die nüchterne Anerkennung operativer Exzellenz. Philip Kett hebt in seiner Analyse hervor, dass die Allianz sowohl für europäische Privatanleger als auch für institutionelle Investoren die Funktion eines verlässlichen Portfolio-Stabilisators übernimmt.
Verlässlichkeit hat an der Börse ihren Preis. Gerade das konsequente Ausbleiben negativer Überraschungen und größerer operativer Risiken bildet laut Jefferies das Fundament für den Bewertungsaufschlag, den der Markt dem Münchener Branchenprimus gegenüber vielen Wettbewerbern zugesteht. In Phasen, in denen Bilanzrisiken oder unvorhergesehene Großschäden andere Versicherer belasten, punktet die Allianz mit strikter Zeichnungsdisziplin und einer breit diversifizierten Ertragsbasis.
Geschäftsmodell und strukturelle Treiber der Allianz SE
Das operative Rückgrat dieser Stabilität ruht auf dem Zusammenspiel von drei zentralen Geschäftssäulen: der Schaden- und Unfallversicherung, dem Lebens- und Krankenversicherungsgeschäft sowie dem Asset Management mit den Töchtern PIMCO und Allianz Global Investors.
- Preissetzungsmacht im Kerngeschäft: In der Schaden- und Unfallversicherung gelingt es dem Konzern regelmäßig, inflationsbedingte Kostensteigerungen über höhere Prämien an die Kunden weiterzureichen. Das hält die Schaden-Kosten-Quote (Combined Ratio) auf einem hochprofitablen Niveau.
- Zinsumfeld stützt Anlageergebnis: Das gestiegene Zinsniveau spielt den Münchenern im Lebensversicherungsbereich sowie bei der Wiederanlage fälliger Anleihen im eigenen Portfolio in die Karten und sichert stetige laufende Erträge.
- Kapitalrückführung als Kurstreiber: Die hohe Solvenzquote nach Solvency II ermöglicht es dem Management nicht nur, eine verlässlich steigende Dividende auszuschütten, sondern überschüssiges Kapital regelmäßig über Aktienrückkaufprogramme an die Anteilseigner zurückzugeben.
Genau diese berechenbare Kapitalallokation zieht risikoaverse Großinvestoren an. Sie nutzen den Titel als defensiven Anker im europäischen Aktienmarkt.
Chancen und Risiken für Anleger im Überblick
Dass Jefferies trotz des Lobs für die fundamentale Qualität bei der Einstufung „Hold“ bleibt, verdeutlicht das aktuelle Bewertungsniveau. Mit Kursen um 460 Euro ist ein Großteil der operativen Stärke bereits im Kurs eingepreist. Für Investoren ergibt sich daraus ein klares Profil aus Chancen und Risikofaktoren:
- Chancen – Stetiger Cashflow und Dividendenwachstum: Die hohe Ertragskraft sichert auch künftig attraktive Ausschüttungen und potenzielle weitere Aktienrückkäufe. Zudem könnte eine anhaltende Beruhigung an den Anleihemärkten zu weiteren Mittelzuflüssen im hochmargigen Asset Management (PIMCO) führen und die Gewinne je Aktie über die Konsensschätzungen heben.
- Risiken – Begrenztes Kurspotenzial und Großschäden: Auf dem aktuellen Kursniveau nahe 460 Euro bietet der Bewertungsaufschlag nur wenig Puffer für Enttäuschungen. Überdurchschnittliche Belastungen durch Naturkatastrophen, unerwartete Verwerfungen an den Kreditmärkten oder ein abrupter Rückgang der Mittelzuflüsse in der Vermögensverwaltung könnten zu Gewinnmitnahmen führen.
- Strategische Einordnung: Die Allianz-Aktie bleibt ein klassisches Basisinvestment für langfristig orientierte Dividendenanleger, während kurzfristig agierende Kursspekulanten angesichts der geringen Differenz zum neuen Kursziel von 470 Euro derzeit nur ein begrenztes Aufwärtspotenzial vorfinden.
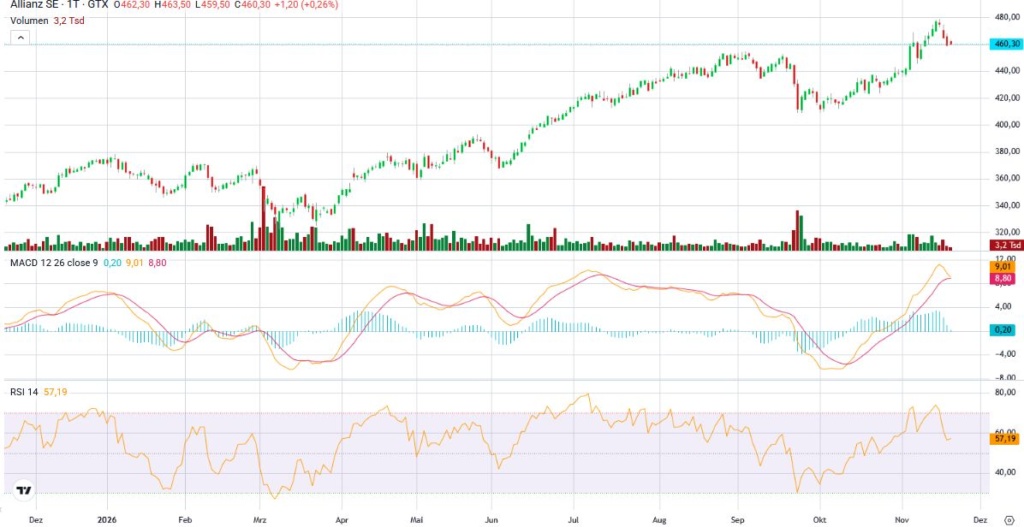
Jahreschart Allianz Aktie, Quelle: https://oct.mymarkets.com
Dieser Text wurde unter Einsatz von KI-Tools erstellt und redaktionell überarbeitet.
Das Investor-Redaktionsteam besteht aus erfahrenen Spitzenanalysten und Finanzexperten. Die Inhalte und Anlage-Empfehlungen zeichnen sich durch höchste Qualitätsstandards aus und legen den Fokus allein auf die Erfolge der Anleger.
