


Verbio-Aktie: Rekordgewinn, doch Prognose enttäuscht
Der Biokraftstoffhersteller Verbio SE (ISIN: DE000A0JL9W6) hat für das abgelaufene Geschäftsjahr 2025/26 eine beeindruckende finanzielle Kehrtwende vollzogen. Dennoch reagieren die Börsen verhalten – ein klassischer Fall von Gewinnmitnahmen, der zeigt, wie hoch die Erwartungen des Marktes im Vorfeld gestiegen waren.
Verbio SE: EBITDA schießt auf fast 194 Millionen Euro
Das Leipziger Unternehmen profitierte in den vergangenen zwölf Monaten maßgeblich von einer Erholung am Markt für Treibhausgas-Quoten (THG-Quoten) sowie besseren Margen im Bioethanol- und Biomethangeschäft. Das operative Ergebnis vor Zinsen, Steuern und Abschreibungen (EBITDA) vervielfachte sich von bescheidenen 14,2 Millionen Euro im Vorjahr auf nun 193,9 Millionen Euro. Auch der Umsatz kletterte kräftig um gut 18 Prozent auf 1,87 Milliarden Euro.
Unter dem Strich steht ein Jahresüberschuss von knapp 64 Millionen Euro, nachdem Verbio im Vorjahr noch einen drastischen Nettoverlust von rund 138 Millionen Euro verbuchen musste. Aufgrund des starken operativen Cashflows von fast 165 Millionen Euro und einer verbesserten Eigenkapitalquote von knapp 60 Prozent plant das Management, die Aktionäre nach einer Nullrunde wieder am Erfolg zu beteiligen: Vorgeschlagen wird eine Dividende von 0,20 Euro je Anteilsschein.
Ausblick für 2026/27 bremst die Euphorie der Anleger
Trotz dieser starken Fundamentaldaten zeigt sich der Kapitalmarkt unbeeindruckt. Die Verbio-Aktie gab am Donnerstagmittag um über fünf Prozent nach und notierte bei rund 30,14 Euro. Der Grund für diesen deutlichen Kursrückgang liegt primär im Ausblick für das angelaufene Geschäftsjahr 2026/27.
Analysten-Konsens bei der Verbio-Aktie verfehlt
Vorstandschef Claus Sauter stellte für die kommende Periode ein EBITDA in einer Bandbreite von 210 bis 250 Millionen Euro in Aussicht. Obwohl dies ein weiteres operatives Wachstum impliziert, liegt der Mittelwert von 230 Millionen Euro rund sieben Prozent unter den durchschnittlichen Erwartungen der Analysten, die im Vorfeld mit etwa 241 Millionen Euro gerechnet hatten. Nach der Kurserholung der vergangenen Wochen reichte dieser eher konservative Ausblick aus, um kurzfristig orientierte Investoren zum Verkauf zu bewegen.
Fazit: Das Management von Verbio beweist mit dem konsequenten Schuldenabbau und einer gestiegenen Anlagenauslastung – insbesondere in Nordamerika –, dass das Unternehmen operativ wieder sehr robust aufgestellt ist. Für neue nachhaltige Kurssprünge wird der Konzern in den kommenden Monaten jedoch beweisen müssen, dass er die etwas vorsichtig formulierten Ziele für 2027 nicht nur erreicht, sondern im besten Fall sogar übertreffen kann.
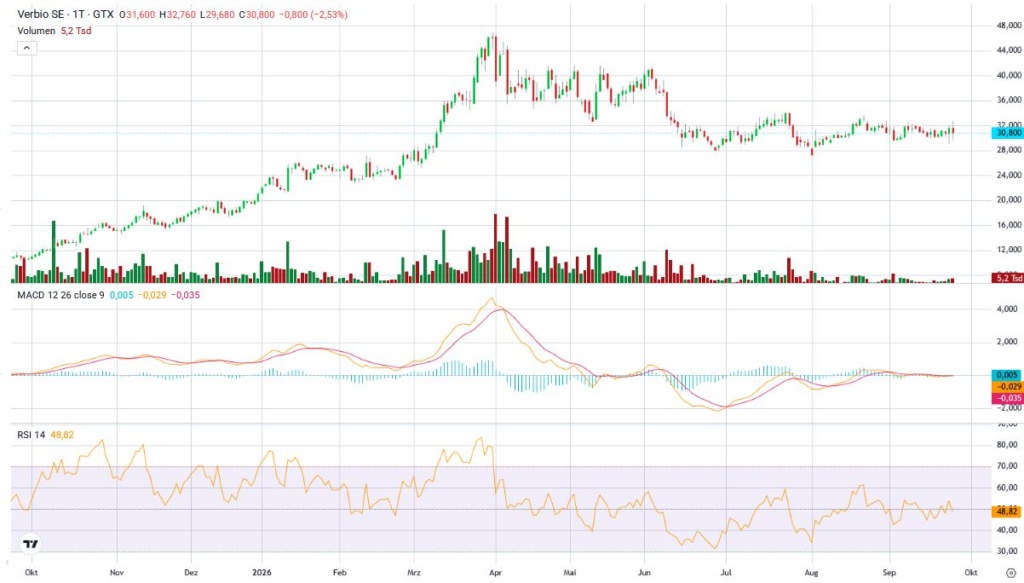
Jahreschart Verbio Aktie, Quelle: https://oct.mymarkets.com
Dieser Text wurde unter Einsatz von KI-Tools erstellt und redaktionell überarbeitet.
Das Investor-Redaktionsteam besteht aus erfahrenen Spitzenanalysten und Finanzexperten. Die Inhalte und Anlage-Empfehlungen zeichnen sich durch höchste Qualitätsstandards aus und legen den Fokus allein auf die Erfolge der Anleger.
