


TSMC: An diesem KI-Profiteur führt kein Weg vorbei
KI- und Chip-Aktien haben in den vergangenen Wochen massiv korrigiert. Mitte Oktober verlor der Halbleiter-Index SOX acht Handelstage in Folge. Das war die längste Verlustserie seit 2008. Zinssorgen und Zweifel an den gewaltigen KI-Investitionen setzten der Branche zu.
An der grundlegenden Entwicklung ändert das aber nichts. Die Nachfrage nach Hochleistungschips wird dank KI hoch bleiben und weiter steigen. Davon profitiert TSMC als Auftragsfertiger, ganz gleich, welcher Chip-Entwickler das Rennen macht. Kein Wunder, dass sich die Aktie im Vergleich zu anderen Chip-Werten relativ gut gehalten hat.
TSMC: die Chip-Fabrik der Welt
Taiwan Semiconductor Manufacturing (TSMC) wurde 1987 von Morris Chang gegründet und hat das Geschäftsmodell des reinen Auftragsfertigers erfunden. Das Unternehmen aus Hsinchu entwickelt keine eigenen Chips. Es produziert die Halbleiter, die Kunden wie Apple, Nvidia, AMD oder Broadcom entwerfen.
In diesem Markt ist TSMC unangefochten die Nummer eins. Laut den Marktforschern von TrendForce lag der Marktanteil im zweiten Quartal bei 72,5%. Samsung kam als Nummer zwei gerade einmal auf 5,9%. Bei den modernsten Fertigungsverfahren, die für KI-Chips benötigt werden, ist TSMC praktisch konkurrenzlos.
Rekordquartal und starker Ausblick
Mitte Oktober legte TSMC Zahlen für das dritte Quartal vor. Der Umsatz stieg in Dollar gerechnet um 41% auf 46,7 Mrd. Dollar und übertraf damit die eigene Prognose. Der Nettogewinn kletterte um 69% auf umgerechnet knapp 24 Mrd. Dollar. Je ADR-Aktie verdiente TSMC 4,60 Dollar und damit mehr als von Analysten erwartet.
Treiber ist der KI-Boom. Der Bereich Hochleistungsrechnen, zu dem auch KI-Beschleuniger zählen, steuerte bereits 68% zum Umsatz bei. Ein kleiner Wermutstropfen war die Bruttomarge. Sie ging wegen des teuren Hochlaufs der 2-Nanometer-Fertigung leicht auf 66,4% zurück.
Der Ausblick fällt stark aus. Für das vierte Quartal rechnet TSMC mit einem Umsatz von 52,3 bis 54,3 Mrd. Dollar. Das wäre ein Plus von bis zu 64% gegenüber dem Vorjahr. Für das Gesamtjahr erwartet der Konzern jetzt ein Umsatzwachstum von rund 44%.
Aufwärtstrend ist ungebrochen
Anfang Oktober markierte die TSMC-Aktie bei 487 Dollar ein neues Allzeithoch. Danach kam es im Zuge des Chip-Ausverkaufs zu einem Rücksetzer, der allerdings verhältnismäßig moderat ausfiel. Mit zuletzt rund 437 Dollar notiert der Kurs gut 10% unter seinem Rekord. Zum Vergleich: Die AMD-Aktie büßte im Zuge der Korrektur 24% ein.
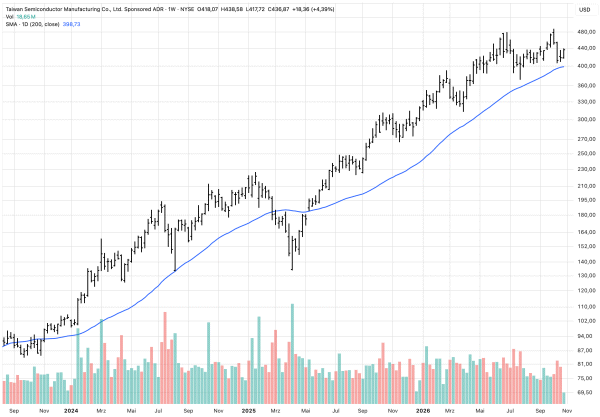
Quelle: TradingView
Der imposante langfristige Aufwärtstrend ist dennoch ungebrochen. Die Chancen für mittelfristig weiter steigende Notierungen stehen gut. Wird das Hoch bei 487 Dollar geknackt, ist die 600-Dollar-Marke auf mittlere Sicht ein realistisches Ziel.
TSMC bleibt als KI-Profiteur ein Top-Investment im Technologiesektor. Ganz ohne Risiken ist die Aktie allerdings nicht. Die geopolitischen Spannungen um Taiwan und die milliardenschweren Investitionen sollten Sie im Hinterkopf behalten. Auch den Schwankungen im Chip-Sektor kann sich TSMC nicht ganz entziehen.
Chefanalyst Michael Kelnberger ist der Experte für Aktien. Er setzt auf die nachweislich erfolgreiche mechanische Handlungsstrategie im Ranglisten Investor. So erzielt er für seine Leser stets überdurchschnittliche Renditen. Profitieren auch Sie von seinem Know-How. Michael Kelnberger ist Gastautor der GeVestor Financial Publishing Group.
