


TSMC-Aktie vor Schub: Oktober-Umsatz steigt um 60 Prozent

Taiwan Semiconductor Manufacturing Co. Ltd. (TSMC) untermauert seine Ausnahmestellung in der globalen Halbleiterindustrie mit einem historischen Erlössprung. Im Oktober kletterte der konsolidierte Umsatz im Jahresvergleich um 59,7 Prozent auf 586,89 Milliarden Taiwan-Dollar (rund 17,9 Milliarden US-Dollar). Diese Dynamik belegt, dass der weltweite Ausbau der KI-Infrastruktur ungebremst voranschreitet und sich unmittelbar in den Büchern des weltgrößten Auftragsfertigers niederschlägt.
Die monatlichen Erlöszahlen aus Hsinchu liefern den bislang stärksten Gegenbeweis zu den jüngsten Marktsorgen, wonach große Technologiekonzerne ihre Investitionen in Rechenzentren drosseln könnten. An den Börsen sorgt das Zahlenwerk am Vormittag für deutliche Kursgewinne im gesamten Halbleitersektor. In Frankfurt zieht die TSMC-ADR (ISIN: US8740391003) um rund 5 Prozent auf 372 Euro an. Auch an der Heimatbörse in Taipeh ging das Papier mit einem Aufschlag von 4,81 Prozent bei 2.395 Taiwan-Dollar aus dem Handel. Im vorbörslichen US-Handel deutet sich mit einem Sprung um 6,91 Prozent auf 415,50 US-Dollar – nach einem regulären NYSE-Schlusskurs von 396,48 US-Dollar am Vortag – eine kraftvolle Fortsetzung der Rallye an.
Mit Rendite ins neue Jahr gehen? Das sind unsere Top-Aktien für 2027! →
TSMC-Aktie im Fokus: Was den Rekordumsatz im Oktober antreibt
Die Erlöse von 586,89 Milliarden Taiwan-Dollar markieren einen neuen historischen Höchstwert für einen einzelnen Monat. Da TSMC die ersten Wochen des Schlussquartals traditionell mit den Auslieferungen für das Weihnachtsgeschäft im Smartphone-Segment sowie den Jahresend-Abnahmen der großen Cloud-Anbieter bestreitet, gilt der Oktober als verlässlicher Frühindikator für das gesamte vierte Quartal.
Hinter dem fast 60-prozentigen Wachstum zum Vorjahreszeitraum stehen zwei zentrale operative Säulen:
- Hochleistungsrechner (HPC) und KI-Beschleuniger: Kunden wie Nvidia, AMD und die großen US-Hyperscaler rufen maximale Kontingente ab. Die Fertigung modernster KI-Prozessoren dominiert mittlerweile den Umsatzmix.
- Anlauf der neuesten Strukturbreiten: Die hohe Nachfrage nach den fortschrittlichsten Fertigungsprozessen im 3-Nanometer- und dem anlaufenden 2-Nanometer-Bereich treibt die durchschnittlichen Verkaufspreise pro Wafer (Wafer ASP) spürbar nach oben.
Für die operative Marge von TSMC ist genau dieser Mix-Effekt entscheidend. Je höher der Anteil der hochmodernen Knotenpunkte am Gesamtumsatz ausfällt, desto leichter kann der Konzern steigende Energiekosten und die hohen Abschreibungen für neue Fabriken in den USA, Japan und Deutschland kompensieren.
Das Geschäftsmodell als Burggraben im Halbleitersektor
Die jüngsten Umsatzzahlen verdeutlichen die strukturelle Preissetzungsmacht der Taiwaner. Im Bereich der Spitzen-Halbleiter verfügt TSMC über ein faktisches Quasimonopol. Während Wettbewerber wie Intel und Samsung im Foundry-Geschäft weiterhin mit Ausbeuteproblemen (Yield Rates) bei kleinsten Strukturbreiten kämpfen, liefert TSMC stabile Volumina in großem Maßstab.
Ein wesentlicher Flaschenhals der KI-Industrie bleibt das sogenannte Advanced Packaging (CoWoS – Chip-on-Wafer-on-Substrate), bei dem Logik-Chips und Hochleistungsspeicher (HBM) extrem dicht miteinander verbunden werden. TSMC hat seine Kapazitäten in diesem Segment im laufenden Jahr massiv ausgebaut. Die Oktober-Zahlen belegen nun, dass diese neu geschaffenen Fertigungslinien sofort voll ausgelastet werden und direkt in Umsatz umschlagen. Davon profitieren im Sog der Meldung auch europäische und US-amerikanische Ausrüster wie ASML oder Applied Materials, da die hohe Auslastung bei TSMC zwangsläufig weitere Bestellungen von Lithografie- und Fertigungsanlagen nach sich zieht.
Fundamentale Einordnung: Chancen und Risiken für Anleger
Mit dem Oktober-Ergebnis legt der Konzern die Messlatte für das laufende Schlussquartal hoch. Selbst wenn die Dynamik in den verbleibenden zwei Monaten des Jahres saisonal leicht abflachen sollte, steuert das Unternehmen auf ein Rekordjahr zu. In den Depots institutioneller wie privater Investoren bleibt der Titel damit das zentrale Basisinvestment für den Halbleitersektor.
Die zentralen Chancen der TSMC-Aktie:
- ungebrochene Preissetzungsmacht: Durch die technologische Alleinstellung bei KI-Chips kann TSMC Preiserhöhungen für das kommende Jahr problemlos bei Großkunden durchsetzen, was die Bruttomarge nachhaltig über der Marke von 55 Prozent stabilisiert.
- Breite Kundenbasis: Anders als reine Chipdesigner ist TSMC nicht vom Erfolg einer einzelnen Chip-Architektur abhängig. Ob Nvidia-GPUs oder eigene KI-Chips von Google, Amazon und Microsoft das Rennen machen – gefertigt werden sie nahezu ausnahmslos bei TSMC.
- Steigender Cashflow trotz Rekordinvestitionen: Die sofortige Auslastung neuer Werke sorgt dafür, dass die massiven Kapitalausgaben (CapEx) schnell wieder eingespielt werden.
Die wichtigsten Risikofaktoren:
- Geopolitische Verwundbarkeit: Die Konzentration der modernsten Produktionsstätten in Taiwan bleibt ein dauerhafter Bewertungsabschlag. Handelskonflikte, Exportkontrollen oder verschärfte US-Zollrunden können die Lieferketten jederzeit belasten.
- Klumpenrisiko bei den Hyperscalern: Ein erheblicher Teil des aktuellen Wachstums hängt an den Milliardenbudgets weniger US-Tech-Giganten. Sollte sich die Monetarisierung von KI-Anwendungen verzögern, würde eine Kürzung dieser Investitionsbudgets mit Zeitverzögerung auch die Auftragsbücher von TSMC treffen.
- Währungs- und Kosteninflation: Ein starker Taiwan-Dollar gegenüber dem US-Dollar sowie die deutlich höheren Betriebskosten der neuen Übersee-Fabriken in Arizona und Kumamoto erfordern eine dauerhaft hohe Kapazitätsauslastung, um die Konzernrendite nicht zu verwässern.
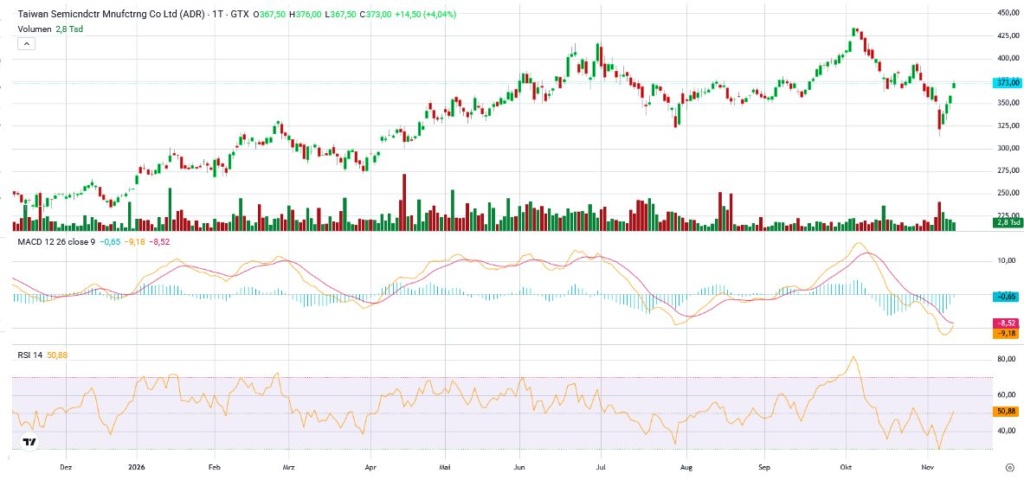
Jahreschart TSMC Aktie, Quelle: https://oct.mymarkets.com/
Dieser Text wurde unter Einsatz von KI-Tools erstellt und redaktionell überarbeitet.
Das Investor-Redaktionsteam besteht aus erfahrenen Spitzenanalysten und Finanzexperten. Die Inhalte und Anlage-Empfehlungen zeichnen sich durch höchste Qualitätsstandards aus und legen den Fokus allein auf die Erfolge der Anleger.
