


Zalando-Aktie dreht auf: B2B-Boom überstrahlt Nettoverlust

Die fundamentale Transformation der Zalando SE (ISIN: DE000ZAL1111) vom reinen Modehändler zum hochprofitablen Infrastrukturanbieter nimmt spürbar Fahrt auf und kompensiert die anhaltende Margenschwäche im klassischen Endkundengeschäft. Zwar schickte ein unerwarteter Nachsteuerverlust von 18 Millionen Euro die Aktie unmittelbar nach der Zahlenvorlage auf Talfahrt, doch am darauffolgenden Vormittag honorieren Investoren das starke operative B2B-Wachstum bereits wieder mit einem kräftigen Kursplus.
Die anfängliche Schockreaktion am Aktienmarkt ist bereits am Tag nach der Quartalsbilanz einer nüchternen Neubewertung gewichen. Nachdem die Zalando-Aktie am Dienstag infolge des überraschenden Nettoverlusts zeitweise deutlich nachgegeben und den Xetra-Handel bei 25,29 Euro beendet hatte, greifen Anleger am Mittwochvormittag beherzt zu. Im laufenden Xetra-Geschäft klettert das DAX-Papier um 3,8 Prozent auf 26,25 Euro. Die Käufer blicken dabei über die kurzfristigen Umbaukosten hinweg und fokussieren sich auf die strukturelle Verschiebung der Ertragskraft innerhalb des Berliner Konzerns.
Mit Rendite ins neue Jahr gehen? Das sind unsere Top-Aktien für 2027! →
Quartalszahlen der Zalando SE: Die Lücke zwischen EBIT und Nettoergebnis
Im dritten Quartal übertraf der Online-Konzern bei den zentralen Volumenskennzahlen die Erwartungen der Analysten. Das Bruttowarenvolumen (GMV) wuchs im Jahresvergleich um 7,5 Prozent auf 4,54 Milliarden Euro, während der Konzernumsatz um 5,1 Prozent auf rund 3,18 Milliarden Euro zulegte. Auch das bereinigte operative Ergebnis vor Zinsen und Steuern (EBIT) entwickelte sich planmäßig: Ein Zuwachs von 10,6 Prozent auf 106,5 Millionen Euro hob die bereinigte EBIT-Marge von 3,2 auf 3,4 Prozent. Dazu trugen unter anderem gesunkene Logistikkosten sowie erste Synergien im niedrigen zweistelligen Millionenbereich aus der Integration von About You bei.
Für die gestrige Verunsicherung auf dem Börsenparkett sorgte jedoch die unterste Zeile der Gewinn- und Verlustrechnung. Statt des vom Marktkonsens kalkulierten Nachsteuergewinns von rund 14 Millionen Euro wies Zalando einen Nettoverlust von 18,0 Millionen Euro (Vorjahr: 12,5 Millionen Euro Gewinn) beziehungsweise minus 0,07 Euro je Aktie aus. Verantwortlich für diese Diskrepanz zum soliden operativen Ergebnis waren vor allem hohe Restrukturierungskosten, die sich im Berichtsquartal auf 58,1 Millionen Euro summierten – nach lediglich 4,9 Millionen Euro im Vorjahreszeitraum.
Geschäftsmodell im Wandel: B2B-Sparte wird zum neuen Gewinnmotor
Für die fundamentale Bewertung der Zalando-Aktie ist die gegenläufige Entwicklung der beiden Hauptsegmente weitaus bedeutender als die einmaligen Umbauaufwendungen. Der Konzern wandelt sich zunehmend zum Technologie- und Logistikdienstleister für den europäischen E-Commerce. Das Geschäft mit Firmenkunden (B2B) – bestehend aus der Logistiksparte Zalando Fulfilment Solutions sowie den Software-Einheiten SCAYLE und Tradebyte – steigerte seinen Quartalsumsatz um bemerkenswerte 27,9 Prozent auf 354,4 Millionen Euro.
Noch deutlicher zeigt sich dieser strukturelle Hebel beim Ertrag: Das bereinigte EBIT im B2B-Segment hat sich von 19,6 Millionen Euro im Vorjahr auf 42,2 Millionen Euro mehr als verdoppelt. Die dazugehörige operative Marge sprang von 7,1 auf 11,9 Prozent nach oben. Obwohl die B2B-Sparte erst rund elf Prozent der Konzernerlöse beisteuert, liefert sie damit bereits knapp 40 Prozent des gesamten bereinigten operativen Gewinns. Neue strategische Kooperationen im Multi-Channel-Fulfilment, etwa mit den britischen Handelsgrößen NEXT und Marks & Spencer, stützen diese hohe Skalierbarkeit.
Preisdruck im Modehandel und neue KI-Offensive
Während das Infrastrukturgeschäft floriert, zahlt das klassische Endkundengeschäft (B2C) den Preis für das verteidigte Marktvolumen. Zwar erreichte die Plattform mit 63,2 Millionen aktiven Kundinnen und Kunden einen neuen Rekordwert, doch um das Kaufinteresse anzukurbeln, musste Zalando gezielt in Rabatte investieren – insbesondere im wettbewerbsintensiven Sneaker-Segment. Zudem belasteten vorgezogene Marketingausgaben für die Herbst-Winter-Saison das Ergebnis.
Die Konzern-Bruttomarge gab infolgedessen um 90 Basispunkte auf 38,7 Prozent nach und verfehlte die Markterwartung von 39,9 Prozent deutlich. Im B2C-Segment schrumpfte das bereinigte EBIT um fast 16 Prozent auf 64,4 Millionen Euro, was einem Margenrückgang von 2,8 auf 2,3 Prozent entspricht. Um das Endkundengeschäft mittelfristig wieder margenstärker aufzustellen, baut das Management den Anteil des Partnergeschäfts (zuletzt 33,6 Prozent des B2C-GMV) sowie die Werbeerlöse (Retail Media wuchs um fast 18 Prozent) konsequent aus. Zusätzlich soll ab 2027 unter dem Namen „Zalando Extended“ ein KI-Agent integriert werden, über den Nutzer Produkte externer Partnershops – als Pilotpartner fungiert Westwing – direkt innerhalb der Zalando-App erwerben können.
Anleger-Fazit: Chancen und Risiken der Zalando-Aktie im Überblick
Die schnelle Kurserholung am Mittwochvormittag auf über 26 Euro verdeutlicht, dass institutionelle Investoren die bestätigte Jahresprognose – ein bereinigtes EBIT zwischen 680 und 720 Millionen Euro bei einem Umsatz- und GMV-Wachstum in der unteren Hälfte der Spanne von 12 bis 17 Prozent – als verlässlichen Anker werten. Für die weitere Kursentwicklung der Zalando-Aktie stehen sich klare fundamentale Treiber und operative Hürden gegenüber:
- Chance durch B2B-Skalierung: Mit einer bereinigten EBIT-Marge von fast zwölf Prozent entwickelt sich das B2B-Segment zum wichtigsten Werttreiber des Konzerns. Setzt sich das knapp 28-prozentige Umsatzwachstum in der Logistik- und Softwarevermarktung fort, wird Zalando unabhängiger von der volatilen Konsumstimmung im Modehandel.
- Chance durch Plattform- und Synergieeffekte: Die fortschreitende Integration von About You, wachsende Retail-Media-Erlöse und die geplante Sortimentserweiterung über KI-gestützten Plattformhandel bieten substanzielles Potenzial, die Profitabilität ohne eigenes Warenrisiko zu erhöhen.
- Risiko im B2C-Kerngeschäft und Umbaukosten: Der Rückgang der Bruttomarge auf 38,7 Prozent belegt, dass Wachstum im Endkundengeschäft derzeit teuer über Preisnachlässe erkauft werden muss. Sollten die hohen Restrukturierungskosten auch im wichtigen Weihnachtsquartal anhalten oder die Rabattschlachten weiter eskalieren, dürfte dies das Aufwärtspotenzial der Aktie begrenzen.
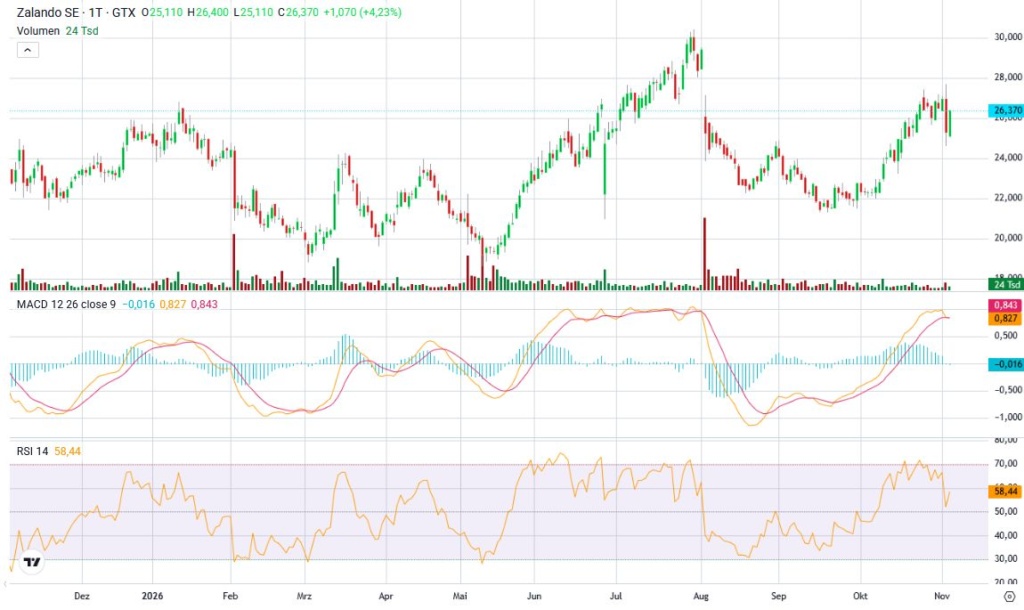
Jahreschart Zalando Aktie, Quelle: https://oct.mymarkets.com
Dieser Text wurde unter Einsatz von KI-Tools erstellt und redaktionell überarbeitet.
Das Investor-Redaktionsteam besteht aus erfahrenen Spitzenanalysten und Finanzexperten. Die Inhalte und Anlage-Empfehlungen zeichnen sich durch höchste Qualitätsstandards aus und legen den Fokus allein auf die Erfolge der Anleger.
