


STRATEC-Aktie: Bringt der Diatron-Verkauf die Margenwende?
Mit dem Verkauf der chronisch defizitären Tochter Diatron stellt die STRATEC SE die Weichen für eine nachhaltige Margenerholung in den kommenden Quartalen. Trotz der fünften Prognoseanpassung in Folge honoriert die Börse die Trennung vom Verlustgeschäft mit deutlichen Kursgewinnen. Ob die fundamentale Neubewertung trägt, entscheidet sich bereits mit den anstehenden Quartalszahlen im November.
Am Markt verpuffte das bestätigte „Hold“-Votum von Deutsche Bank Research mit einem Kursziel von 21 Euro weitgehend. Im Xetra-Handel kletterte das Papier der STRATEC SE (ISIN: DE000STRA555) kräftig um 5,22 Prozent auf 25,20 Euro nach einem Vortagesschluss von 23,95 Euro. Nach morgendlichen Tiefs von 23,00 Euro zeigt dieser Anstieg, dass Marktteilnehmer die künftige Ertragskraft höher gewichten als die Belastungen der Vergangenheit.
Mit Rendite ins neue Jahr gehen? Das sind unsere Top-Aktien für 2027! →
STRATEC trennt sich von Diatron: Befreiungsschlag für die operative Marge
Für bestehende Aktionäre beendet die Trennung von den Diatron-Aktivitäten in der Hämatologie und klinischen Chemie eine jahrelange Verwässerung der Kennzahlen. Ein indisches Investorenkonsortium übernimmt die Sparte für einen festen Kaufpreis von zehn Millionen Euro zuzüglich erfolgsabhängiger Komponenten. Der Schritt war überfällig: Für das Geschäftsjahr 2026 standen dort rund 20 Millionen Euro Umsatz einem bereinigten operativen Verlust (EBIT) von etwa zehn Millionen Euro gegenüber. Jeder umgesetzte Euro vernichtete rechnerisch fünfzig Cent.
Dieser Bremsklotz entfällt nun. Im dritten Quartal schlagen zwar nicht zahlungswirksame Wertminderungen von 44,1 Millionen Euro sowie im Schlussquartal ein negativer Entkonsolidierungseffekt zwischen vier und neun Millionen Euro bilanziell zu Buche. Den unmittelbaren Cashflow belasten diese Buchungseffekte jedoch nicht. Strategisch relevant ist vor allem die Substanz des verbleibenden Geschäfts: Das hochprofitable OEM-Geschäft in der Molekular- und Immundiagnostik wurde vorab herausgelöst und bleibt vollständig im Konzern. STRATEC fokussiert sich damit wieder auf seine Kernkompetenz als spezialisierter Partner für große Diagnostikkonzerne.
STRATEC-Aktie trotzt Analystenskepsis: Neue Margenarithmetik für 2026
An der neuen Konzernstruktur bemisst sich, ob der Sprung über die Marke von 25 Euro von Dauer ist. Durch die Ausgliederung der Diatron-Fehlbeträge klettert die Zielspanne für die bereinigte EBIT-Marge der fortgeführten Aktivitäten 2026 auf 13,0 bis 15,0 Prozent – zuvor standen für den Gesamtkonzern rund zehn Prozent im Raum. Bezogen auf den bereinigten Vorjahresumsatz von 223,5 Millionen Euro hebt der Wegfall des Verlustbringers die Marge rechnerisch um etwa 4,5 Prozentpunkte.
Analyst Jan Koch von Deutsche Bank Research mahnt dennoch zu kontrollierter Zurückhaltung. Die ersten neun Monate 2026 lieferten vor der Bereinigung 164,9 Millionen Euro Umsatz und eine verhaltene bereinigte EBIT-Marge von 8,3 Prozent. Zudem kalkuliert das Management im fortgeführten Geschäft währungsbereinigt nur mit stabilen bis leicht steigenden Erlösen und zog die bisherigen Mittelfristziele vollständig zurück. Während die Deutsche Bank bei ihrer vorsichtigen Einstufung mit Kursziel 21 Euro verharrt, positioniert sich Berenberg mit einer Kaufempfehlung und einem Kursziel von 39 Euro deutlich optimistischer und setzt voll auf die bereinigte Ertragskraft.
Ausblick und Kurstreiber: Der Meilensteinplan für die STRATEC-Aktie
Das verbleibende Diagnostikgeschäft muss in den kommenden Quartalen organische Zuwächse und verlässliche Abrufe der OEM-Kunden nachweisen. Der nächste Richtungsentscheid folgt am 12. November 2026 mit der Vorlage der vollständigen Zahlen für das dritte Quartal. Dort muss das Unternehmen untermauern, dass das Schlussquartal dynamisch genug anläuft, um das neue Margenband von bis zu 15 Prozent abzusichern. Verbindliche neue Mittelfristziele werden spätestens mit dem Geschäftsbericht 2026 vorgelegt.
Fazit: Die wichtigsten Faktoren für Marktteilnehmer
Die Transaktion bereinigt das Zahlenwerk von STRATEC nachhaltig, verlagert den Erfolgsdruck aber komplett auf das verbleibende OEM-Geschäft.
- Margensprung: Durch den Wegfall des defizitären Diatron-Geschäfts steigt das operative Margenziel für 2026 rechnerisch auf bis zu 15 Prozent.
- Belastungsspitzen verbucht: Die bilanziellen Sonderabschreibungen von über 44 Millionen Euro belasten den laufenden Cashflow nicht direkt.
- Fokus auf Q3-Termin: Am 12. November 2026 muss STRATEC belegen, dass die operative Erholung im Kerngeschäft die Bewertung über 25 Euro trägt.
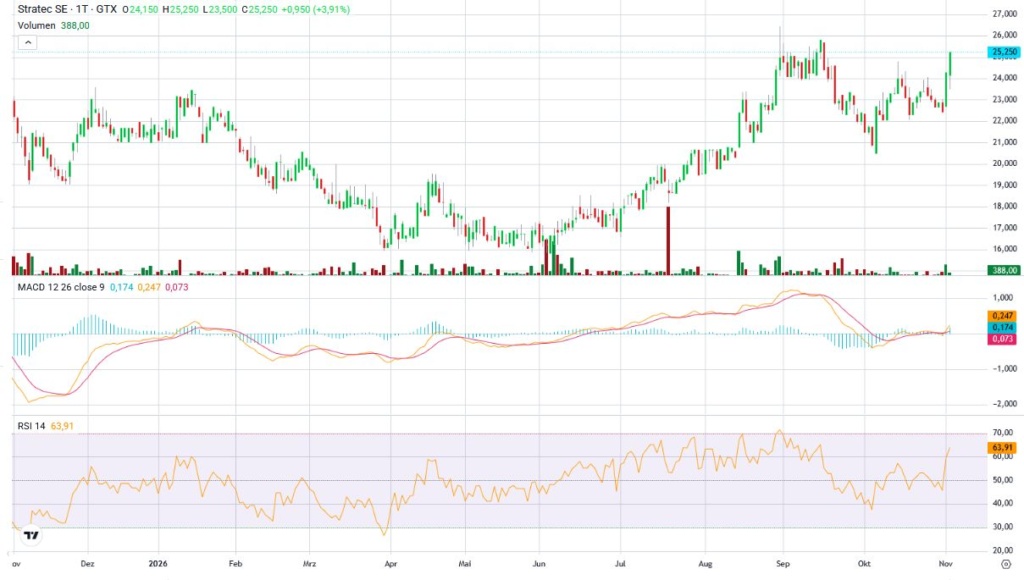
Jahreschart Stratec Aktie, Quelle: https://oct.mymarkets.com
Dieser Text wurde unter Einsatz von KI-Tools erstellt und redaktionell überarbeitet.
Das Investor-Redaktionsteam besteht aus erfahrenen Spitzenanalysten und Finanzexperten. Die Inhalte und Anlage-Empfehlungen zeichnen sich durch höchste Qualitätsstandards aus und legen den Fokus allein auf die Erfolge der Anleger.
