


Nordex-Aktie: 30 Prozent Auftragsplus und Analystenlob

Beim Hamburger Windkraftanlagenbauer Nordex (ISIN: DE000A0D6554) laufen die operativen Geschäfte auf Hochtouren. Für das abgelaufene dritte Quartal 2026 meldete der im MDAX und TecDAX gelistete Konzern einen deutlichen Sprung beim Auftragseingang um nahezu 30 Prozent im Vergleich zum Vorjahreszeitraum.
Während die starken operativen Kennzahlen von führenden Analystenhäusern mit klaren Kaufempfehlungen honoriert werden, zeigt sich die Aktie im aktuellen Marktumfeld nach einem zunächst freundlichen Wochenauftakt volatil und gibt ihre jüngsten Kursgewinne wieder ab.
Sie möchten das Maximum aus Ihrem Depot herausholen? Das sind unsere Top-Aktien für 2026!
Nordex-Auftragseingang klettert im dritten Quartal auf 2,8 Gigawatt
Wie das Unternehmen mitteilte, verzeichnete das Segment Projekte (ohne das Servicegeschäft) im Zeitraum von Juli bis September 2026 einen Auftragseingang von insgesamt 2.810 Megawatt (MW). Gegenüber dem Vorjahreswert von 2.170 MW entspricht dies einem kräftigen Zuwachs von 29,5 Prozent. Insgesamt bestellten Kunden im Berichtsquartal 427 Windenergieanlagen für Projekte in zehn verschiedenen Ländern. Damit übertraf der Turbinenhersteller auch die durchschnittlichen Markterwartungen der Analysten, die im Vorfeld lediglich mit einem Volumen von rund 2,5 Gigawatt (GW) gerechnet hatten.
Auch auf Sicht der ersten neun Monate des Jahres 2026 bestätigt sich der positive Wachstumstrend: Das kumulierte Auftragsvolumen summierte sich auf 7.733 MW, was einem Plus von 16,1 Prozent gegenüber dem Vorjahreszeitraum (6.661 MW) entspricht.
Als wichtigste Wachstumstreiber erwiesen sich im dritten Quartal die Türkei, Deutschland sowie die USA. Allein auf dem türkischen Markt, wo Nordex über eine starke Marktposition verfügt, wurden Aufträge im Umfang von mehr als 900 MW verbucht. In den Vereinigten Staaten sammelte der Konzern seit Jahresbeginn bereits Bestellungen über mehr als 1,3 GW ein. Konzernchef José Luis Blanco betonte, dass die Auftragsbasis zunehmend internationaler werde, während die Nachfragedynamik in den europäischen Kernmärkten und insbesondere in Deutschland unverändert hoch bleibe.
Preisumfeld bei Onshore-Turbinen und Kursentwicklung der Nordex-Aktie
Ein genauer Blick auf die Kennzahlen zeigt, dass der durchschnittliche Verkaufspreis pro Megawatt Leistung (ASP) im dritten Quartal bei 0,90 Millionen Euro lag – ein leichter Rückgang gegenüber den 0,93 Millionen Euro im Vorjahresquartal. Auf Neunmonatssicht blieb der Wert mit 0,93 Millionen Euro je MW (Vorjahr: 0,92 Millionen Euro) hingegen leicht im Plus. Nach Unternehmensangaben ist der Rückgang im Einzelquartal primär auf den jeweiligen Projektumfang sowie regionale Mix-Effekte zurückzuführen, während sich das generelle Preisumfeld weiterhin stabil präsentiere.
An der Börse sorgten die Zahlen zunächst für deutlichen Rückenwind: Zu Wochenbeginn setzte die Nordex-Aktie ihre Erholung fort und kletterte im Xetra-Handel zeitweise bis auf 36,80 Euro. Im weiteren Wochenverlauf geriet der Titel jedoch im Zuge allgemeiner Marktunsicherheiten und Gewinnmitnahmen erneut unter Verkaufsdruck.
Nachdem das Papier bereits zur Wochenmitte leichter aus dem Handel gegangen war, verzeichnete die Nordex-Aktie am Donnerstag am späten Vormittag auf der Handelsplattform Xetra ein Minus von 3,26 Prozent und notierte bei 33,88 Euro (Tagestief: 33,24 Euro). Marktbeobachter verweisen darauf, dass das höhere Auftragsvolumen zwar die Umsatzvisibilität stärkt, Anleger vor den detaillierten Quartalszahlen am 5. November jedoch abwarten, wie effizient die Aufträge in profitable Margen umgemünzt werden können.
Analystenlob für Nordex: Kursziele signalisieren deutliches Potenzial
Trotz des jüngsten Kursrücksetzers zeigen sich institutionelle Marktbeobachter von der operativen Entwicklung überzeugt und sehen den Onshore-Spezialisten als wichtigen Profiteur der anhaltenden Investitionen in die Energiewende.
- Jefferies: Das Analysehaus bestätigte nach den Auftragszahlen seine Kaufempfehlung („Buy“) mit einem Kursziel von 60,00 Euro. Analyst Constantin Hesse hob hervor, dass die Gesamtleistung der bestellten Anlagen rund 13 Prozent über den Konsensschätzungen lag und das stabile Preisumfeld Sorgen vor neuem Margendruck dämpfe.
- Berenberg: Auch die Privatbank Berenberg beließ die Einstufung für die Nordex-Aktie auf „Buy“ und bestätigte das Kursziel von 58,00 Euro. Analyst Richard Dawson wertete den rund 30-prozentigen Zuwachs als klaren Beleg für die robuste Kundennachfrage.
- Weitere Häuser: Bereits Anfang Oktober hatten zudem Institute wie die Deutsche Bank (Kursziel 59,00 Euro), Exane BNP Paribas (55,00 Euro) und BofA Securities (54,00 Euro) ihre positiven Einschätzungen für den Windkraftanlagenbauer bekräftigt.
Vom aktuellen Xetra-Kursniveau aus gemessen trauen die Experten von Berenberg und Jefferies dem Papier mittelfristig somit ein erhebliches Aufwärtspotenzial zu, sofern die operative Projektumsetzung in den kommenden Quartalen planmäßig verläuft.
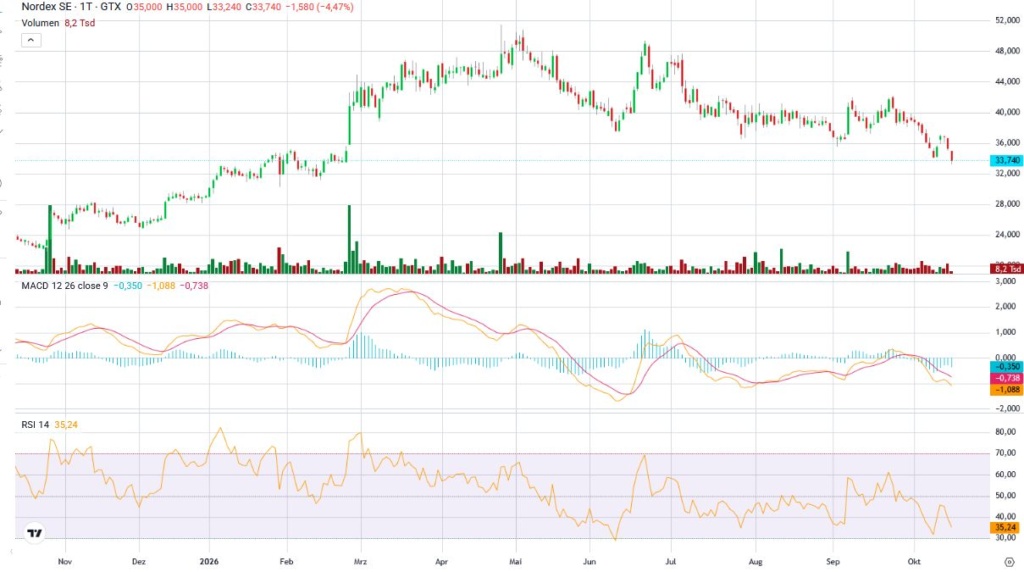
Jahreschart Nordex Aktie, Quelle: https://oct.mymarkets.com
Dieser Text wurde unter Einsatz von KI-Tools erstellt und redaktionell überarbeitet.
Das Investor-Redaktionsteam besteht aus erfahrenen Spitzenanalysten und Finanzexperten. Die Inhalte und Anlage-Empfehlungen zeichnen sich durch höchste Qualitätsstandards aus und legen den Fokus allein auf die Erfolge der Anleger.
