


- Hensoldt-Aktie reagiert freundlich auf den Londoner Kapitalmarkttag
- Rekordpolster der Hensoldt AG sichert Auslastung bis weit nach 2026
- Wachstumsstrategie bis 2035: Hensoldt beschleunigt operative Meilensteine
- Technologischer Vorsprung: Hensoldt löst sich von klassischen Rüstungszyklen
- Fazit: Entscheidende Kurstreiber für die Hensoldt-Aktie

Hensoldt-Aktie: 10-Milliarden-Plan schärft Ausblick bis 2035

- Hensoldt-Aktie reagiert freundlich auf den Londoner Kapitalmarkttag
- Rekordpolster der Hensoldt AG sichert Auslastung bis weit nach 2026
- Wachstumsstrategie bis 2035: Hensoldt beschleunigt operative Meilensteine
- Technologischer Vorsprung: Hensoldt löst sich von klassischen Rüstungszyklen
- Fazit: Entscheidende Kurstreiber für die Hensoldt-Aktie
Mit einem Rekordauftragsbestand von 10,4 Milliarden Euro im Rücken schraubt Hensoldt die langfristigen Zielmarken deutlich nach oben: Bis 2035 soll der Jahresumsatz auf zehn Milliarden Euro klettern. Für die kommenden Quartale zementiert der Sensorspezialist damit eine außergewöhnlich hohe Visibilität, die das Unternehmen zunehmend von den Zyklen traditioneller Waffenbauer abkoppelt.
In der europäischen Verteidigungsindustrie verschieben sich die Gewichte spürbar. Während klassische Plattform- und Munitionshersteller wie Rheinmetall oder BAE Systems die erste Beschaffungswelle dominierten, gewinnt die hochmargige Verteidigungselektronik rasant an Bedeutung. Bei vernetzter Sensorik und elektronischer Kampfführung baut die Hensoldt AG (ISIN: DE000HAG0005) ihre Position zielstrebig aus. Auf dem Kapitalmarkttag in London trat der Vorstand aus Taufkirchen nicht mehr als reiner Zulieferer im Windschatten großer Systemhäuser auf, sondern als taktgebender Technologiepartner.
Hensoldt-Aktie reagiert freundlich auf den Londoner Kapitalmarkttag
Die Börse quittiert die strategischen Ankündigungen mit Zuspruch. Auf Xetra notiert die Hensoldt-Aktie am Vormittag bei 83,48 Euro, was einem Kursplus von 0,82 Prozent gegenüber dem Vortagesschluss von 82,80 Euro entspricht. Am Handelsplatz Frankfurt zieht das Papier um 1,62 Prozent auf 84,04 Euro an. Nach einem zwischenzeitlichen Tageshoch bei 85,40 Euro setzten im frühen Handel leichte Gewinnmitnahmen ein, die den übergeordneten Aufwärtstrend des Titels jedoch unberührt lassen.
Für bestehende Aktionäre belegt der Kapitalmarkttag vor allem, dass der Rüstungszyklus die Bewertung des Sensorspezialisten weit über das laufende Jahrzehnt hinaus tragen kann. Die Visibilität der operativen Cashflows reicht deutlich tiefer in die Zukunft als bei vielen Wettbewerbern.
Mit Rendite ins neue Jahr gehen? Das sind unsere Top-Aktien für 2027! →
Rekordpolster der Hensoldt AG sichert Auslastung bis weit nach 2026
Das fundamentale Gerüst der Wachstumsstrategie bilden die Ergebnisse der ersten neun Monate des Geschäftsjahres 2026. In diesem Zeitraum kletterte der Auftragseingang um 76,7 Prozent auf 3,56 Milliarden Euro. Der gesamte Auftragsbestand schwoll per Ende September auf das historische Niveau von knapp 10,4 Milliarden Euro an. Bis zum Jahresende peilt das Management um CEO Oliver Dörre sogar rund 11,2 Milliarden Euro an. Gemessen am erwarteten Jahresumsatz für 2026 von etwa 2,8 Milliarden Euro verfügt Hensoldt damit über ein Auftragspolster für fast vier volle Jahresproduktionen.
Entscheidend für die fundamentale Bewertung ist die operative Marge. Das Volumenwachstum drückt keineswegs auf die Profitabilität. Während die Erlöse im Neunmonatszeitraum um 21,3 Prozent auf 1,86 Milliarden Euro stiegen, legte das bereinigte operative Ergebnis (EBITDA) um 33 Prozent auf 281 Millionen Euro zu. Die Skaleneffekte greifen in der Fertigung spürbar. Hensoldt hob folgerichtig die Prognose für die Book-to-Bill-Ratio im Gesamtjahr an das obere Ende der bisherigen Spanne von 1,5 bis 2,0 an. Den Auftragsboom tragen vor allem Luftverteidigungsradare, der Eurofighter sowie Sensorausrüstungen für die Schützenpanzer Puma und Schakal.
Wachstumsstrategie bis 2035: Hensoldt beschleunigt operative Meilensteine
In London steckte der Vorstand die Meilensteine der nächsten Dekade ab. Erstmals formulierte das Unternehmen ein Umsatzziel von 10 Milliarden Euro für das Jahr 2035. Das Zwischenziel für 2030 bestätigte das Management bei rund 6 Milliarden Euro. Ab 2027 soll das jährliche Erlöswachstum auf 15 bis 20 Prozent zulegen. Parallel dazu soll die bereinigte EBITDA-Marge, die im laufenden Jahr bei rund 19 Prozent liegt, bis 2030 jährlich um etwa 50 Basispunkte auf 21 Prozent steigen.
Dieser Fahrplan stützt sich auf konkrete Beschaffungsbudgets. Die NATO-Staaten peilen bis 2035 Verteidigungsausgaben von mindestens 3,5 Prozent des Bruttoinlandsprodukts an, während die deutsche Finanzplanung bis 2030 mehr als 180 Milliarden Euro für Streitkräfte vorsieht. Hensoldt beziffert die ungewichtete Auftragspipeline für die Jahre 2027 bis 2032 auf 110 Milliarden Euro. Zur Bewältigung dieser Volumina erweitert das Unternehmen seine Produktionsflächen. Ein wachsender Hebel entsteht zudem im Segment „Software-Defined Defence“, wo ab 2027 erste Aufträge für die Produktfamilie MDOcore verbucht werden sollen.
Technologischer Vorsprung: Hensoldt löst sich von klassischen Rüstungszyklen
Im Depot fungiert Hensoldt nicht mehr nur als Begleitwert traditioneller Waffenbauer. Die Wertschöpfung moderner Streitkräfte verlagert sich unaufhaltsam in Sensorik, Datenfusion und automatisierte Gefechtsfeldanalyse. Jedes Kampfflugzeug, jedes Kriegsschiff und jede Luftabwehreinheit verlangt nach hochentwickelten Aufklärungssystemen, die über ihren gesamten Lebenszyklus hinweg kontinuierliche Software- und Hardware-Updates erfordern.
Durch diesen technologischen Burggraben verringert Hensoldt die Abhängigkeit von Bestellzyklen einzelner Fahrzeug- oder Plattformtypen. Gegenüber europäischen Konkurrenten wie Thales oder Leonardo zeichnet sich das Unternehmen durch die tiefe Verankerung in Kernprogrammen der Bundeswehr und europäischer Partner aus. Sofern der Kapazitätsausbau bis 2027 planmäßig greift, verfügt Hensoldt über die Hebel, um beim operativen Gewinnwachstum an traditionellen Rüstungskonzernen vorbeizuziehen.
Fazit: Entscheidende Kurstreiber für die Hensoldt-Aktie
Der Londoner Kapitalmarkttag bestätigt die Transformation von Hensoldt zu einem hochmargigen Elektronik- und Softwarespezialisten mit außergewöhnlich langem Planungshorizont. Marktteilnehmer achten in den kommenden Quartalen vor allem auf die Einhaltung der Margenziele sowie die termingerechte Fertigstellung der neuen Produktionskapazitäten.
- Auftragsreichweite als Schutzschild: Der Rekordbestand von 10,4 Milliarden Euro deckt fast vier Jahresumsätze ab und federt makroökonomische Risiken verlässlich ab.
- Margenausbau bis 2030: Die angepeilte Steigerung der bereinigten EBITDA-Marge auf 21 Prozent verleiht dem Ertragswachstum zusätzlichen Hebel.
- Solide Kursbasis: Nach dem Anstieg in Richtung des Tageshochs von 85,40 Euro etabliert sich die Aktie oberhalb der Marke von 83 Euro und festigt das Bewertungsniveau.
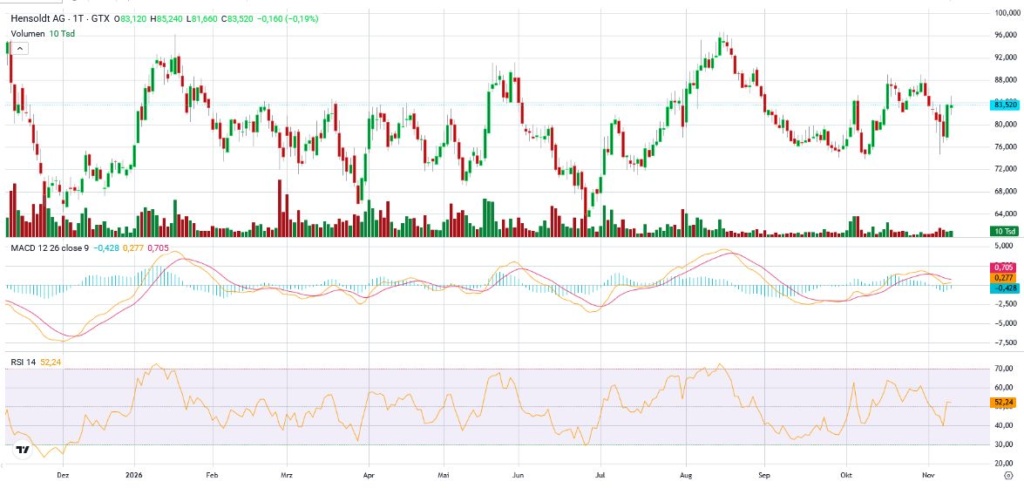
Jahreschart Hensoldt Aktie, Quelle: https://oct.mymarkets.com/
Dieser Text wurde unter Einsatz von KI-Tools erstellt und redaktionell überarbeitet.
Das Investor-Redaktionsteam besteht aus erfahrenen Spitzenanalysten und Finanzexperten. Die Inhalte und Anlage-Empfehlungen zeichnen sich durch höchste Qualitätsstandards aus und legen den Fokus allein auf die Erfolge der Anleger.
