


Airbus-Prognose: 420-Milliarden-Boom im Servicegeschäft

Während sich die Aufmerksamkeit an den Finanzmärkten bei Flugzeugherstellern häufig auf kurzfristige Auslieferungszahlen und Lieferketten konzentriert, rückt der europäische Luft- und Raumfahrtkonzern Airbus (ISIN: NL0000235190) einen hochprofitablen Sektor in den Vordergrund: das Geschäft mit nachgelagerten Dienstleistungen. In seiner jüngsten Marktstudie, dem „Global Services Forecast“ (GSF) für den Zeitraum 2026 bis 2045, zeichnet das Unternehmen ein Bild deutlichen Wachstums für die gesamte zivile Luftfahrtbranche.
An der Börse sorgen die langfristigen Perspektiven sowie aktuelle Analystenkommentare für Rückenwind. Nachdem das Papier bereits zur Wochenmitte nach der Präsentation der Studie im Xetra-Handel zeitweise um über zwei Prozent auf rund 190,82 Euro zulegte, setzt sich die positive Tendenz auch am Donnerstag fort. Am Vormittag notierte die Airbus-Aktie auf der Handelsplattform Xetra rund 1,2 Prozent im Plus bei 192,66 Euro und baute ihre Gewinne auf Tradegate gegen Mittag leicht auf 192,70 Euro (plus 1,96 Prozent) aus.
Sie möchten das Maximum aus Ihrem Depot herausholen? Das sind unsere Top-Aktien für 2026!
Airbus-Studie erwartet Verdopplung des Service-Marktes bis 2045
Den Berechnungen des Konzerns zufolge wird sich das weltweite Marktvolumen für kommerzielle Luftfahrtdienstleistungen in den kommenden zwei Jahrzehnten mehr als verdoppeln. Von derzeit rund 209 Milliarden US-Dollar im Jahr 2026 soll der Sektor bei einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 3,8 Prozent bis zum Jahr 2045 auf über 420 Milliarden US-Dollar (etwa 375 Milliarden Euro) anwachsen.
Fundamentales Fundament dieses Booms ist der stetig wachsende globale Luftverkehr. Airbus geht davon aus, dass sich die Zahl der jährlichen Fluggäste im gleichen Zeitraum auf zehn Milliarden verdoppeln wird. Um dieses Passagieraufkommen zu bewältigen, dürfte die weltweite Flotte an Verkehrsflugzeugen bis 2045 auf rund 45.550 Maschinen klettern. Eine wachsende und zugleich in Teilen alternde Flotte führt zwangsläufig zu einem steigenden Bedarf an Wartung, Ersatzteilen, technischen Modernisierungen und digitalen Steuerungssystemen.
Die wichtigsten Wachstumssäulen im Überblick
In seiner Prognose unterteilt Airbus den Dienstleistungsmarkt in sechs zentrale Segmente, die sich unterschiedlich dynamisch entwickeln:
- Off-Wing-Wartung: Die Instandhaltung ausgebauter Komponenten wie Triebwerke oder Fahrwerke in spezialisierten Werkstätten bleibt das mit Abstand größte Segment. Das Volumen soll sich bei einem jährlichen Wachstum von 3,7 Prozent auf 217 Milliarden US-Dollar bis 2045 verdoppeln.
- Unterstützung des Wartungsbetriebs (Maintenance Operations Support): Diese neu definierte Kategorie umfasst das Bestandsmanagement, die zeitgerechte Ersatzteilversorgung und das Engineering. Hier wird ein jährliches Plus von 4,3 Prozent auf 104 Milliarden US-Dollar prognostiziert.
- On-Wing-Wartung: Direkte Inspektionen und Checks am Flugzeug sollen um 2,8 Prozent pro Jahr auf 36 Milliarden US-Dollar zulegen.
- Digitalisierung und Konnektivität: Mit einer jährlichen Wachstumsrate von 5,3 Prozent stellt dieser Bereich das am schnellsten wachsende Segment dar. Das Volumen soll sich bis 2045 auf 27 Milliarden US-Dollar verdreifachen. Vernetzte Systeme und vorausschauende Wartung (Predictive Maintenance) sollen Fluggesellschaften helfen, teure Flugausfälle und Verspätungen drastisch zu reduzieren.
- Modifikationen und Upgrades: Für Kabinenmodernisierungen und technische Nachrüstungen älterer Flugzeuge wird ein Markt von 21 Milliarden US-Dollar (plus 2,6 Prozent pro Jahr) erwartet.
- Training und Ausbildung: Dieser Sektor soll jährlich um 3,1 Prozent auf 17 Milliarden US-Dollar wachsen.
Regional betrachtet bleiben Europa, Nordamerika und China die volumenstärksten Dienstleistungsmärkte, während für den asiatischen Raum insgesamt die höchste Wachstumsdynamik erwartet wird.
Fachkräftemangel als Nadelöhr für die Luftfahrtindustrie
Das prognostizierte Wachstum stellt die Branche jedoch vor erhebliche personelle Herausforderungen. Wie unter anderem die Nachrichtenagentur Reuters unter Berufung auf die Airbus-Präsentation in Toulouse berichtet, benötigt die weltweite Luftfahrtindustrie in den kommenden 20 Jahren kumuliert rund 2,44 Millionen zusätzliche Fachkräfte.
Konkret beziffert Airbus den Bedarf auf 1,05 Millionen neue Flugbegleiter, 660.000 Piloten sowie 730.000 Wartungstechniker. Insbesondere in den Reparatur- und Wartungswerken gilt der akute Arbeitskräftemangel seit der Corona-Pandemie als eines der größten operativen Hindernisse der Branche. Für Airlines und Zulieferer bedeutet dies, dass Investitionen in Ausbildung und Effizienzsteigerungen zwingend erforderlich sind, um Kapazitätsengpässe zu vermeiden.
Einordnung für die Airbus-Aktie: Margenstarkes Geschäft und Analystenstimmen
Für Anleger der Airbus-Aktie ist die Service-Offensive von strategischer Bedeutung. Während das klassische Geschäft mit der Auslieferung neuer Flugzeuge stark zyklisch ist und von Lieferkettenproblemen gebremst werden kann, bietet das Dienstleistungsgeschäft planbare, wiederkehrende Erlöse mit traditionell höheren Gewinnmargen.
Wie aus Berichten von Fachmedien wie Aviation Week und Reuters hervorgeht, will Airbus in diesem Segment schneller wachsen als der Gesamtmarkt. Bis zum Jahr 2030 strebt die Zivilflugzeugsparte des Konzerns im Servicebereich einen Jahresumsatz von über 10 Milliarden US-Dollar an – nach rund 5,4 Milliarden Euro (etwa 6,05 Milliarden US-Dollar) im Jahr 2025. Damit verschärft Airbus auch den Wettbewerb mit dem US-Rivalen Boeing, für den die Dienstleistungssparte (inklusive Militärgeschäft) bereits ein zentraler Ergebnispfeiler ist.
Neben den langfristigen Perspektiven stützen am Donnerstag auch aktuelle Einschätzungen großer Investmentbanken den Aktienkurs. Die Schweizer Großbank UBS bestätigte vor der anstehenden Berichtssaison ihre Kaufempfehlung („Buy“) mit einem Kursziel von 240 Euro. Zwar passte Analyst Ian Douglas-Pennant seine Margenschätzungen für die Helikopter-Sparte leicht nach unten an, wertete die jüngsten Konzernindikationen für das Gesamtergebnis unter dem Strich jedoch als nahezu neutral.
Auch die kanadische Bank RBC Capital Markets behielt ihre Einstufung auf „Outperform“ bei, senkte das Kursziel jedoch moderat von 250 auf 240 Euro. Analyst Ken Herbert wies darauf hin, dass Airbus und Boeing ihre Auslieferungsziele für 2027 zwar erreichen dürften, jüngste Produktionsprobleme und etwas geringere Auslieferungen im bisherigen Jahresverlauf jedoch den Druck auf das wichtige vierte Quartal 2026 erhöht haben. Für Investoren bleibt somit neben der langfristigen Service-Fantasie kurzfristig vor allem das Auslieferungstempo zum Jahresende der entscheidende Maßstab.
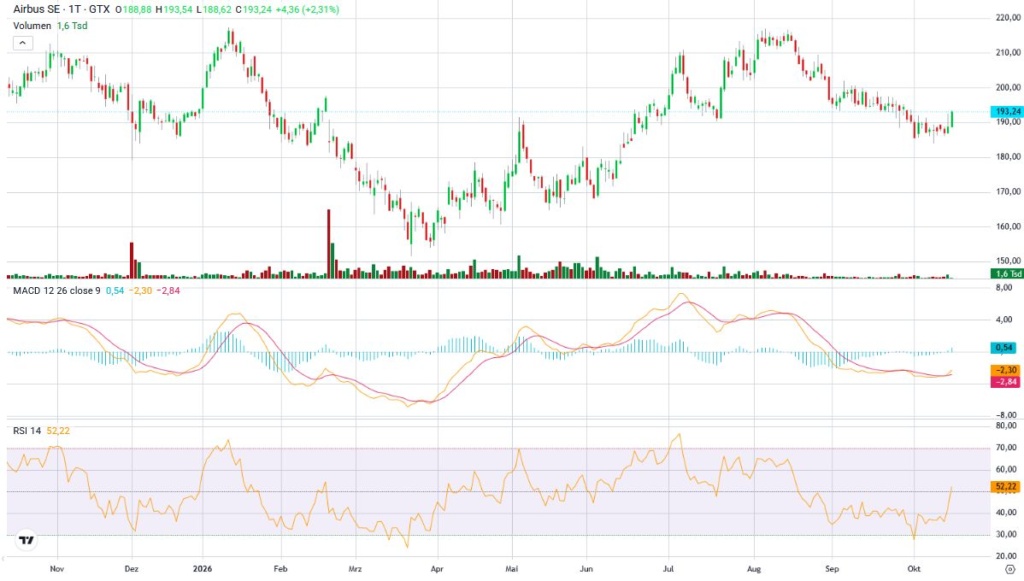
Jahreschart Airbus Aktie, Quelle: https://oct.mymarkets.com
Dieser Text wurde unter Einsatz von KI-Tools erstellt und redaktionell überarbeitet.
Das Investor-Redaktionsteam besteht aus erfahrenen Spitzenanalysten und Finanzexperten. Die Inhalte und Anlage-Empfehlungen zeichnen sich durch höchste Qualitätsstandards aus und legen den Fokus allein auf die Erfolge der Anleger.
