


Deutz-Aktie: Leerverkäufer-Attacke auf den Rüstungs-Deal
Der Ausbau des Rüstungsgeschäfts galt für den Kölner Motorenbauer Deutz als strategischer Befreiungsschlag hin zu den hohen Margen der Verteidigungsindustrie. Doch schwere Transparenz-Vorwürfe des US-Leerverkäufers Ningi Research rund um die 1,6 Milliarden Euro schwere FFG-Übernahme treffen den Konzern mitten in der Transformation – und sorgten am Vortag für einen drastischen Kursrutsch, von dem sich das Papier am Vormittag nur leicht erholt.
Über Monate hinweg feierte der Kapitalmarkt die strategische Neuausrichtung der Deutz AG (ISIN: DE0006305006). Während klassische Industriemotoren für Bau- und Landmaschinen stark am Konjunkturzyklus hängen, versprach der Vorstoß in den boomenden Rüstungssektor stabile Staatsaufträge und Bewertungsmultiplikatoren, wie man sie sonst von Branchenprimussen wie Rheinmetall oder Renk kennt. Mit dem Anfang November vollzogenen Kauf der Flensburger Fahrzeugbau Gesellschaft (FFG) für rund 1,6 Milliarden Euro schien dieser Wandel besiegelt. Doch am Mittwoch zog eine gezielte Attacke des US-Shortsellers Ningi Research der neuen Wachstumsstory vorerst den Boden unter den Füßen weg.
Nachdem das Papier im gestrigen Xetra-Handel um 16,6 Prozent auf einen Schlusskurs von 7,66 Euro abgestürzt war und damit auf den tiefsten Stand seit einem Jahr fiel, zeigt sich am heutigen Donnerstagvormittag eine erste Gegenbewegung. Auf Xetra legt die Deutz-Aktie um 3,79 Prozent auf 7,95 Euro zu (Tagesspanne: 7,77 bis 8,08 Euro). Dennoch ist der Großteil des gestrigen Kursverlusts damit noch längst nicht aufgeholt.
Mit Rendite ins neue Jahr gehen? Das sind unsere Top-Aktien für 2027! →
Vorwürfe von Ningi Research: Streitpunkt FFG Industries
Die Verkaufswelle entzündet sich nicht am laufenden Tagesgeschäft des MDAX-Konzerns, sondern an der gesellschaftsrechtlichen Struktur des größten Zukaufs der Unternehmensgeschichte. Im Zentrum der Ningi-Analyse steht die Tochtergesellschaft FFG Industries GmbH, die als zentraler Wachstumstreiber der Flensburger Rüstungsgruppe gilt. Der Leerverkäufer, der selbst auf fallende Kurse der Deutz-Aktie spekuliert, wirft dem Kölner Management vor, den Aktionären wesentliche Details zu den Eigentumsverhältnissen verschwiegen zu haben.
Konkret behauptet Ningi Research, dass 45 Prozent an der FFG Industries GmbH einem früheren ukrainischen Parlamentsabgeordneten namens Maksym Yefimow und dessen Unternehmensgeflecht gehören. Für Deutz hätte diese Konstellation – sofern sich die Vorwürfe in der dargestellten Form bestätigen – erhebliche bilanzielle Konsequenzen:
- Fehlende Vollkonsolidierung: Laut dem Shortseller-Bericht könnte Deutz auf die wichtige Tochtergesellschaft nicht uneingeschränkt durchgreifen und diese möglicherweise nicht vollständig in der eigenen Bilanz konsolidieren.
- Gewinnteilung bei voller Schuldenlast: Deutz hat für die Übernahme einen Milliardenkredit aufgenommen und über 71 Millionen neue Aktien ausgegeben, wodurch die bisherigen FFG-Eigentümerfamilien mit 29,9 Prozent zum Großaktionär aufstiegen. Ningi argumentiert, Deutz trage die finanzielle Last des Deals allein, müsse aber künftige Gewinne des wichtigsten Wachstumsmotors teilen.
- Gefahr für die Prognose 2027: Der Deutz-Vorstand hatte für FFG im Jahr 2027 einen Umsatz von über einer Milliarde Euro bei einer bereinigten EBITDA-Marge von mehr als 20 Prozent in Aussicht gestellt. Ohne eine vollständige Zurechnung von FFG Industries würde laut Ningi mehr als die Hälfte dieser kalkulierten Erlöse wegfallen.
Branchenvergleich: Warum die Börse so empfindlich reagiert
Die heftige Marktreaktion erklärt sich vor allem durch den Vergleich mit dem Wettbewerb im Verteidigungssektor. Reine Rüstungswerte wie Rheinmetall, Hensoldt oder der Getriebespezialist Renk profitieren von klaren Auftragsbüchern und direkt zurechenbaren Cashflows aus den steigenden europäischen Verteidigungsetats. Deutz hingegen musste sich den schnellen Eintritt in diese Liga teuer erkaufen – sowohl durch eine deutliche Verwässerung der Altaktionäre über die Kapitalerhöhung als auch durch eine spürbar höhere Verschuldung.
Anleger waren bereit, diesen hohen Kaufpreis von 1,6 Milliarden Euro mitzutragen, weil die erwartete EBITDA-Marge der FFG von über 20 Prozent die Gesamtrendite des Kölner Traditionskonzerns massiv nach oben gezogen hätte. Sobald jedoch Zweifel aufkommen, welcher Anteil der freien Mittelzuflüsse tatsächlich im Deutz-Konzern ankommt und über welche Stimmrechtsmehrheiten das Management bei FFG Industries verfügt, gerät die gesamte Bewertungsrechnung ins Wanken.
Solides Kerngeschäft trifft auf Kommunikationsdruck
Das Management in Köln reagierte am Mittwoch zunächst mit einer kurzen Stellungnahme: Man nehme den Bericht zur Kenntnis, prüfe die Anschuldigungen sorgfältig und werde zeitnah auf Basis der relevanten Fakten detailliert antworten. Zudem war im Vorfeld in Analystenkreisen Anfang November bereits thematisiert worden, dass bestehende Minderheitsanteile bei der Bemessung des Kaufpreises berücksichtigt worden seien.
Wie stark die fundamentale Basis abseits der FFG-Debatte derzeit ist, belegen die jüngsten Neunmonatszahlen. Deutz steigerte den Konzernumsatz in den ersten neun Monaten um 11,3 Prozent auf 1,67 Milliarden Euro. Noch deutlicher fiel die Dynamik beim Auftragseingang aus, der um 30,4 Prozent nach oben sprang. Operativ liefert das Stammgeschäft also genau jene Stabilität, die der Konzern für die Integration des neuen Rüstungszweigs benötigt.
Fazit und Perspektive für Anleger
Für die mittelfristige Kursentwicklung der Deutz-Aktie ist nun entscheidend, wie schnell und lückenlos der Vorstand die Vorwürfe zur Corporate Governance und zur Gewinnverteilung bei FFG Industries ausräumt. Solange keine detaillierte Aufschlüsselung der Konsolidierungs- und Cashflow-Rechte vorliegt, dürfte der Risikoabschlag auf die Aktie bestehen bleiben.
- Rechtliche und bilanzielle Klarheit gefordert: Deutz muss zeitnah mit geprüften Zahlen belegen, dass die für 2027 avisierte Umsatzmilliarde und die 20-Prozent-Marge von FFG wirtschaftlich auch den Deutz-Aktionären zufließen.
- Eigeninteresse des Angreifers beachten: Ningi Research hält selbst Short-Positionen und profitiert direkt von Panikverkäufen; unbestätigte Behauptungen sollten daher strikt von verifizierten Transaktionsfakten getrennt werden.
- Technische Stabilisierung um 8 Euro: Nach dem Absturz auf 7,66 Euro zeigt der heutige Vormittagshandel auf Xetra bei 7,95 Euro (+3,79 Prozent) eine erste Bodenbildung, die jedoch erst bei einer überzeugenden Gegenrede des Vorstands nachhaltig tragen wird.
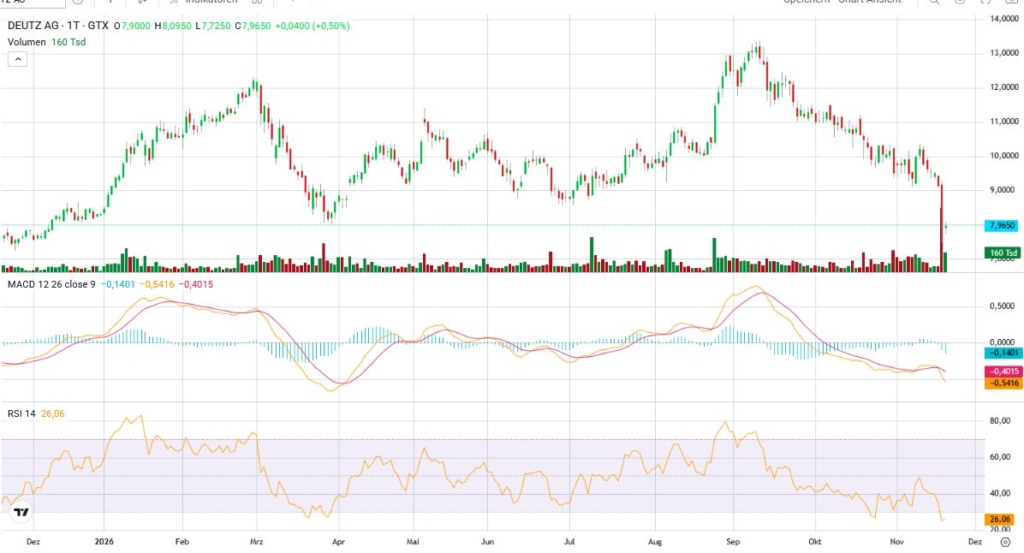
Jahreschart Deutz Aktie, Quelle: https://oct.mymarkets.com/
Dieser Text wurde unter Einsatz von KI-Tools erstellt und redaktionell überarbeitet.
Das Investor-Redaktionsteam besteht aus erfahrenen Spitzenanalysten und Finanzexperten. Die Inhalte und Anlage-Empfehlungen zeichnen sich durch höchste Qualitätsstandards aus und legen den Fokus allein auf die Erfolge der Anleger.
