


BioNTech Aktie zurück im Plus: Krebsstudien als Kurstreiber

Mit einem überraschenden Quartalsgewinn von 184,5 Millionen Euro meldet sich die BioNTech SE eindrucksvoll in den schwarzen Zahlen zurück und hebt die Jahresumsatzprognose an. Das herbstliche Impfstoff-Geschäft stärkt die Bilanz und schützt die Liquiditätsreserve von 16,2 Milliarden Euro vor übermäßigem Verschleiß. Für die kommenden Quartale stellt das Mainzer Management damit die Weichen für den entscheidenden Durchbruch der klinischen Onkologie-Pipeline.
Das erste Halbjahr wog schwer. Ein kumulierter Neunmonatsverlust von 1,17 Milliarden Euro markierte die Durststrecke nach dem Abflauen der Pandemie-Sonderkonjunktur. Im dritten Quartal wendete sich das Blatt: BioNTech (ISIN: US09075V1026) erwirtschaftete einen Nettogewinn von 184,5 Millionen Euro, bereinigt sogar 440,9 Millionen Euro. Die Erlöse kletterten auf 1,29 Milliarden Euro. Folgerichtig hob der Vorstand das Jahresumsatzziel auf 1,7 bis 1,9 Milliarden Euro an. Die Mainzer nutzen diesen operativen Rückenwind konsequent für eine strategische Umschichtung ihrer Kapitalallokation in fortgeschrittene Krebsstudien.
BioNTech-Aktie stabilisiert sich: Kostendisziplin schützt Milliarden-Polster
Am Parkett sorgten die Zahlen für spürbare Entlastung. Die BioNTech-Aktie legte auf Xetra um 0,83 Prozent auf 78,80 Euro zu. Auch an der Nasdaq behauptete sich der Titel bei 88,10 US-Dollar (+0,65 %), nachdem er im ersten Kursschub bereits an der 90-Dollar-Marke gekratzt hatte.
Mit Rendite ins neue Jahr gehen? Das sind unsere Top-Aktien für 2027! →
Die Kurserholung fußt nicht allein auf dem saisonalen Impfstoffabsatz. Das Management beweist eine strenge Ausgabendisziplin bei der Forschungsfinanzierung. BioNTech zog eine vertragliche Option in der Partnerschaft mit Roche und Genentech. Der Schweizer Pharmakonzern übernimmt ab dem 1. Januar 2027 grundsätzlich die laufenden Entwicklungskosten für das gemeinsame individualisierte mRNA-Krebsprogramm. BioNTech sichert sich im Erfolgsfall attraktive Lizenzgebühren. Flankiert wird dieser Schritt durch die Schließung der Standorte in Tübingen, Marburg und Idar-Oberstein bis Ende 2028. Das schont die Barreserven nachhaltig.
Klinische Meilensteine: BioNTech forciert Phase-3-Studien mit Pumitamig
Die eingesparten Mittel fließen gezielt in eigene Hochkaräter. Zwar kletterten die bereinigten Forschungs- und Entwicklungskosten im dritten Quartal auf 578,5 Millionen Euro (nach IFRS: 748,1 Millionen Euro), doch die Mittel konzentrieren sich auf späte klinische Phasen. Das Risiko verlagert sich von der reinen Entdeckung hin zur Zulassungsreife.
Im Zentrum dieser Strategie steht der bispezifische Antikörperkandidat Pumitamig, den BioNTech gemeinsam mit Bristol Myers Squibb entwickelt. Sieben zulassungsrelevante Studien laufen bereits. Nun starten die Partner die erste globale Phase-3-Studie, die Pumitamig in Kombination mit einem Antikörper-Wirkstoff-Konjugat von Gilead bei dreifach negativem Brustkrebs testet. Ein zweiter Hoffnungsträger lieferte zuletzt handfeste Belege für die Wirksamkeit der Pipeline: Gotistobart verdoppelte bei vorbehandelten Lungenkrebspatienten das mediane Gesamtüberleben im Vergleich zur Standard-Chemotherapie annähernd.
Katalysatoren für die BioNTech-Aktie: Das sind die nächsten Meilensteine
Die Transformation vom reinen Impfstoffhersteller zum breit aufgestellten Onkologie-Spezialisten gewinnt damit an Kontur. Da das Gründer-Ehepaar Uğur Şahin und Özlem Türeci vor dem angekündigten Wechsel in sein neues Projekt steht, rückt die institutionelle Reife der klinischen Programme noch stärker in den Fokus der institutionellen Investoren. Operative Erfolge müssen künftig unabhängig von den Gründerpersönlichkeiten geliefert werden.
Kurzfristig stützen die soliden Quartalsdaten das Kursniveau. Mittelfristig entscheiden jedoch zwei Ereignisse über eine nachhaltige Neubewertung an den Finanzmärkten: der behördliche Startschuss für die globale Phase-3-Kombinationsstudie von Pumitamig bei Brustkrebs sowie das Inkrafttreten der Kostenübernahme durch Roche zum Jahreswechsel 2027.
Fazit: Entscheidende Faktoren für die BioNTech-Aktie
BioNTech hat den operativen Turnaround im dritten Quartal gemeistert und seine finanzielle Manövrierfähigkeit unter Beweis gestellt. Das Zusammenspiel aus Impfstofferlösen, Kostensenkungen und fokussierten Krebsstudien legt das Fundament für die nächsten Quartale.
- Solide Finanzbasis: Das Cash-Polster von 16,2 Milliarden Euro bleibt dank der Roche-Kostenübernahme ab 2027 und Standortkonsolidierungen robust geschützt.
- Pipeline-Fokus auf Phase 3: Der bispezifische Antikörper Pumitamig bildet das operative Rückgrat der Onkologie-Sparte mit sieben laufenden Zulassungsstudien.
- Charttechnische Marken: Die Verteidigung der Kurszone um 78 bis 80 Euro beziehungsweise 90 US-Dollar an der Nasdaq entscheidet über den weiteren Aufwärtstrend.
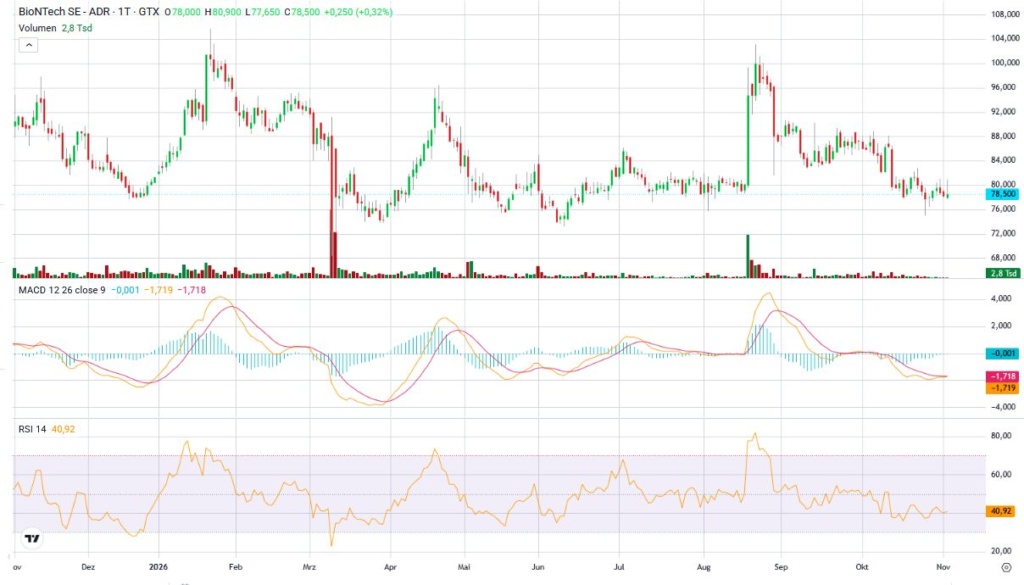
Jahreschart Biontech Aktie, Quelle: https://oct.mymarkets.com
Dieser Text wurde unter Einsatz von KI-Tools erstellt und redaktionell überarbeitet.
Das Investor-Redaktionsteam besteht aus erfahrenen Spitzenanalysten und Finanzexperten. Die Inhalte und Anlage-Empfehlungen zeichnen sich durch höchste Qualitätsstandards aus und legen den Fokus allein auf die Erfolge der Anleger.
