


Adidas-Aktie: Rekordquartal und höhere Prognose für 2026

Adidas (ISIN: DE000A1EWWW0) hat die Marktteilnehmer mit starken vorläufigen Zahlen für das dritte Quartal 2026 überzeugt und die eigenen Gewinnziele für das Gesamtjahr nach oben geschraubt. Während ein außergewöhnliches Vollpreisgeschäft und positive Sondereffekte die operative Marge deutlich beflügelten, sorgte die Nachricht an der Börse zunächst für spürbare Kauflaune, bevor im weiteren Wochenverlauf leichte Gewinnmitnahmen einsetzten.
Vorläufige Quartalszahlen: Umsatz und Gewinn von Adidas auf Rekordkurs
Wie der Herzogenauracher Sportartikelhersteller auf Basis vorläufiger Berechnungen mitteilte, kletterte der Umsatz im dritten Quartal um neun Prozent auf den Rekordwert von 7,252 Milliarden Euro. Währungsbereinigt entspricht dies einem soliden Zuwachs von sieben Prozent. Noch deutlicher fiel die Steigerung bei der Profitabilität aus: Das operative Betriebsergebnis (EBIT) legte im Vergleich zum Vorjahreszeitraum um 37 Prozent auf 1,008 Milliarden Euro zu – das höchste Quartalsergebnis in der Unternehmensgeschichte.
Maßgeblich für diesen Ergebnissprung war eine deutliche Ausweitung der Bruttomarge, die sich um 2,5 Prozentpunkte auf 54,3 Prozent verbesserte. Neben einem gesunden Abverkauf zu regulären Preisen ohne hohe Rabattschlachten profitierte der Konzern hierbei von einem signifikanten Sondereffekt. Im abgelaufenen Quartal erhielt Adidas den Großteil seiner geforderten US-Zollrückerstattungen und konnte daraus rund 200 Millionen Euro erfolgswirksam verbuchen, was ungünstige Währungseffekte mehr als kompensierte.
Wie sollen Anleger jetzt reagieren? Gratis Chartanalyse zur adidas-Aktie!

Adidas hebt Gewinnprognose an und investiert in künftiges Wachstum
Angesichts der dynamischen Geschäftsentwicklung zeigt sich der Vorstand um Konzernchef Bjørn Gulden für das Gesamtjahr 2026 zuversichtlicher. Bei einem weiterhin erwarteten währungsbereinigten Umsatzwachstum zwischen neun und zehn Prozent soll das operative Betriebsergebnis nun rund 2,5 Milliarden Euro erreichen. Zuvor hatte die Zielmarke bei etwa 2,3 Milliarden Euro gelegen.
Rein rechnerisch hätten das profitablere Wachstum im Kerngeschäft (rund 100 Millionen Euro) sowie die US-Zollerstattungen (rund 200 Millionen Euro) das potenzielle Jahresergebnis sogar auf 2,6 Milliarden Euro gehoben. Das Management entschied sich jedoch bewusst dafür, im vierten Quartal rund 100 Millionen Euro direkt wieder in strategische Initiativen und Effizienzmaßnahmen zu reinvestieren. Damit legt das Unternehmen den Fokus auf eine nachhaltige operative Hebelwirkung für die kommenden Jahre, zumal der Hype um klassische Retro- und Lifestyle-Modelle wie Samba und Gazelle allmählich normalisiert und durch neue Produktinnovationen im Performance-Bereich ergänzt werden muss.
Charttechnik und Analystenstimmen: Adidas-Aktie testet wichtige Marken
An der Börse sorgte das überraschende Zahlenwerk am Mittwoch zunächst für deutlichen Auftrieb. Die Adidas-Aktie überwand im ersten Impuls den wichtigen charttechnischen Widerstand bei 160 Euro und schloss im Xetra-Handel bei 160,75 Euro. Am Donnerstagvormittag zollte das Papier jedoch dem schwächeren Gesamtmarkt und ersten Gewinnmitnahmen Tribut: Auf der Handelsplattform Xetra notierte der Kurs am späten Vormittag rund zwei Prozent tiefer bei 157,40 Euro. Damit bleibt die Zone um 160 Euro vorerst eine zentrale Schlüsselmarke für die kurzfristige Richtung des Wertpapiers.
Unterdessen reagierten internationale Analysehäuser überwiegend positiv auf die vorgelegten Eckdaten:
- Citigroup: Analystin Monique Pollard hob hervor, dass neben den Zollrückflüssen vor allem die straffe Kostenkontrolle überzeuge, und sieht das Kursziel bei 211 Euro.
- Morningstar: Die Experten erhöhten ihre Schätzung für den fairen Wert der Aktie von 185 Euro auf 190 Euro und sehen die Nachhaltigkeit der operativen Erholung nach der Fußball-Weltmeisterschaft bestätigt.
- Jefferies & Metzler: Während Jefferies die Einstufung nach den Zahlen auf „Buy“ mit einem Ziel von 187 Euro belässt, werten die Analysten des Bankhauses Metzler das starke Vollpreisgeschäft als Beleg für weitere Marktanteilsgewinne in einem herausfordernden Umfeld.
Den vollständigen und endgültigen Quartalsbericht für die ersten neun Monate wird Adidas am 29. Oktober 2026 vorlegen. Dann dürften Investoren insbesondere auf weitere Details zum Weihnachtsgeschäft und zur genauen Verwendung der angekündigten Reinvestitionen blicken.
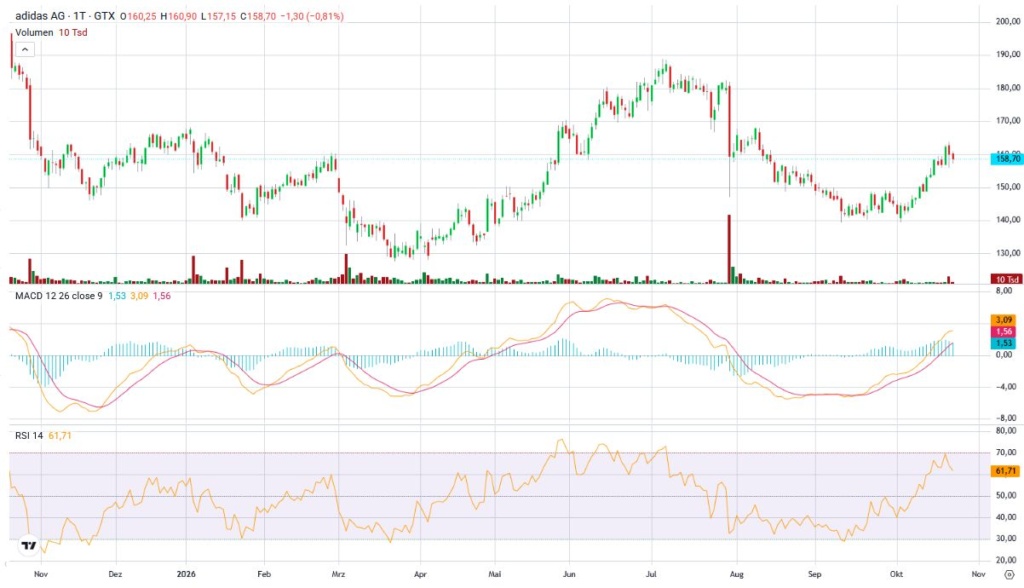
Jahreschart Adidas Aktie, Quelle: https://oct.mymarkets.com/
Dieser Text wurde unter Einsatz von KI-Tools erstellt und redaktionell überarbeitet.
Das Investor-Redaktionsteam besteht aus erfahrenen Spitzenanalysten und Finanzexperten. Die Inhalte und Anlage-Empfehlungen zeichnen sich durch höchste Qualitätsstandards aus und legen den Fokus allein auf die Erfolge der Anleger.
