


Coinbase-Aktie: 719 Mio. Dollar Gewinn trotz Handelsflaute

Die Krypto-Branche emanzipiert sich zunehmend vom volatilen Kassahandel mit Bitcoin und Co. Das demonstriert Marktführer Coinbase im dritten Quartal 2026 mit einem Gewinnsprung von 66 Prozent auf 719 Millionen US-Dollar, während die klassischen Handelsumsätze einbrachen. An der Börse sorgt jedoch die genauere Zusammensetzung dieses Ergebnisses für Diskussionsstoff.
Über Jahre hinweg galt an der Wall Street ein ungeschriebenes Gesetz: Wenn das Handelsvolumen am Krypto-Spotmarkt austrocknet, brechen bei den großen Handelsplattformen unweigerlich die Erträge weg. Doch der jüngste Zwischenbericht von Coinbase Global Inc. (ISIN: US19260Q1076) zeigt ein gewandeltes Geschäftsmodell. Trotz einer spürbaren Flaute im klassischen Direktgeschäft der Privatanleger steigerte das US-Unternehmen seinen Nettogewinn im dritten Quartal 2026 im Jahresvergleich um 66 Prozent auf 719 Millionen US-Dollar (2,51 US-Dollar je Aktie). Nach drei verlustreichen Quartalen in Folge kehrte der Konzern damit eindrucksvoll in die Gewinnzone zurück.
Der Gesamtumsatz schrumpfte im selben Zeitraum gegenüber dem starken Vorjahresquartal um 35 Prozent auf 1,22 Milliarden US-Dollar. Noch deutlicher fiel der Rückgang bei den reinen Transaktionserlösen aus, die im Jahresvergleich um 44 Prozent auf rund 590 Millionen US-Dollar nachgaben. Das Handelsvolumen am Spotmarkt sank allein gegenüber dem Vorquartal um weitere acht Prozent auf 135 Milliarden US-Dollar. Dass Coinbase dennoch hochprofitabel wirtschaftete, liegt an neuen Ertragssäulen – und einem gewichtigen bilanziellen Effekt.
Mit Rendite ins neue Jahr gehen? Das sind unsere Top-Aktien für 2027! →
Prognosemärkte, Derivate und Stablecoins stützen das Coinbase-Geschäft
Die strukturelle Antwort des Managements um CEO Brian Armstrong auf die geringere Marktvolatilität lautet Diversifikation. Im Branchenvergleich gelingt es Coinbase immer besser, seine Nutzer auf alternative Produkte jenseits des simplen Kaufs und Verkaufs von Token umzulenken. Zum regelrechten Wachstumsmotor entwickelten sich im abgelaufenen Quartal die sogenannten Prognosemärkte (Prediction Markets), auf denen Kunden auf den Ausgang realer Ereignisse und Krypto-Kontrakte setzen können.
Die auf das Gesamtjahr hochgerechneten Erlöse dieser Sparte durchbrachen erstmals die Marke von 200 Millionen US-Dollar und verdoppelten sich damit innerhalb eines einzigen Quartals. Gleichzeitig legte die Zahl der täglich aktiven Händler in diesem Segment um mehr als 60 Prozent zu. Zusammen mit dem ausgebauten Krypto-Derivategeschäft – gestärkt durch die abgeschlossene Integration von Deribit und INTX – steuern Derivate und Prognosemärkte nach Schätzungen des Analysehauses Bernstein bereits rund ein Viertel der gesamten Transaktionserlöse bei.
Als zweites stabiles Fundament erweist sich das Geschäft mit Abonnements und Dienstleistungen, das mit 570 Millionen US-Dollar inzwischen fast die Hälfte (49 Prozent) des Nettoumsatzes ausmacht. Hier stechen vor allem die Zinserträge und Gebühren rund um den Dollar-Stablecoin USDC hervor. Der durchschnittliche Bestand an USDC innerhalb der Coinbase-Produkte kletterte im dritten Quartal auf ein Rekordhoch von 22 Milliarden US-Dollar – ein Zuwachs von 49 Prozent gegenüber dem Vorjahr. Diese Bestände spülten über 307 Millionen US-Dollar in die Kassen. Zudem baute Coinbase seinen weltweiten Marktanteil am Krypto-Handelsvolumen das vierte Quartal in Folge aus und erreichte 10,7 Prozent, während auch das kostenpflichtige Abo-Modell „Coinbase One“ einen neuen Höchststand bei den Nutzerzahlen verzeichnete.
Warum die Coinbase-Aktie an der Börse dennoch konsolidiert
Trotz der operativen Fortschritte bei der Umsatzstreuung reagierten institutionelle Investoren nach der Zahlenvorlage zurückhaltend bis skeptisch. Im heutigen Vormittagshandel notiert die Coinbase-Aktie auf Xetra bei 123,30 Euro (-1,52 Prozent zum Vortagesschluss), während sie an der Börse Frankfurt bei 123,28 Euro (+1,07 Prozent) leicht freundlich tendiert. An der US-Heimatbörse Nasdaq war das Papier vor der heutigen Markteröffnung zuletzt mit einem Abschlag von knapp vier Prozent bei 137,83 US-Dollar aus dem Handel gegangen.
Diese verhaltene Kursreaktion hat zwei handfeste Gründe, die bei der Einordnung des Gewinnsprungs zwingend berücksichtigt werden müssen:
- Bilanzielle Buchgewinne als Haupttreiber: Vom ausgewiesenen Nettogewinn in Höhe von 719 Millionen US-Dollar entfielen rund 715 Millionen US-Dollar auf nicht realisierte Wertsteigerungen der konzerneigenen Krypto-Bestände. Klammern Analysten diese stichtagsbezogenen Bewertungseffekte aus, lag der bereinigte Nettogewinn (Adjusted Net Income) bei lediglich 78 Millionen US-Dollar. Das operative Ergebnis vor Zinsen, Steuern und Abschreibungen (bereinigtes EBITDA) überzeugte hingegen mit 333 Millionen US-Dollar und einem Plus von 60 Prozent gegenüber dem zweiten Quartal.
- Angekündigte Insider-Verkäufe: Für zusätzlichen Abgabedruck sorgte eine Pflichtmitteilung im Zuge des Quartalsberichts. Demnach haben Spitzenmanager – darunter CEO Brian Armstrong, Mitgründer Fred Ehrsam und Präsidentin Emilie Choi – sogenannte 10b5-1-Handelspläne aufgelegt. Diese ermöglichen über die kommenden Monate hinweg potenzielle Aktienverkäufe im Umfang von bis zu 13,6 Millionen Papieren.
Wettbewerb und Ausblick: Der Weg zur All-in-One-Plattform
Im direkten Duell mit Neobrokern wie Robinhood und internationalen Krypto-Börsen verschiebt Coinbase seinen Schwerpunkt konsequent in Richtung einer vollintegrierten Finanzplattform. Noch für das laufende vierte Quartal plant das Unternehmen einen umfassenden Relaunch von „Coinbase Pro“. Auf einer einzigen Oberfläche sollen Kunden künftig nicht mehr nur Spot-Kryptowährungen, sondern nahtlos auch Futures, Optionen, Perpetuals und sogar klassische Aktien handeln können. Damit greift der Konzern etablierte Multi-Asset-Broker direkt in deren Kerngeschäft an.
Fazit für Anleger: Die wichtigsten Erkenntnisse zur Coinbase-Aktie
Für die mittelfristige Perspektive der Coinbase-Aktie ist die fortschreitende Entkopplung vom reinen Spot-Handelsvolumen der entscheidende Werttreiber. Das Unternehmen beweist, dass es auch in Phasen geringer Marktvolatilität über fünfzehn Quartale in Folge ein positives bereinigtes EBITDA erwirtschaften kann.
- Erfolgreiche Diversifikation: Mit über 200 Millionen US-Dollar Jahresumsatz bei Prognosemärkten und Rekordbeständen von 22 Milliarden US-Dollar beim Stablecoin USDC kompensiert Coinbase die Flaute im klassischen Privatkundenhandel zunehmend effektiv.
- Qualität des Gewinns beachten: Anleger sollten sich von der Schlagzeile des 719-Millionen-Dollar-Gewinns nicht blenden lassen, da dieser fast vollständig aus Buchgewinnen des eigenen Krypto-Portfolios resultiert. Maßgeblich für die Bewertung ist das bereinigte EBITDA von 333 Millionen US-Dollar.
- Kurzfristiger Deckel durch Insider-Pläne: Während die geplante Zusammenführung von Derivaten, Aktien und Krypto auf einer Plattform mittelfristig erhebliche Marktanteilsgewinne verspricht, dürften die registrierten Aktienverkaufspläne des Managements schnelle Kurssprünge vorerst begrenzen.
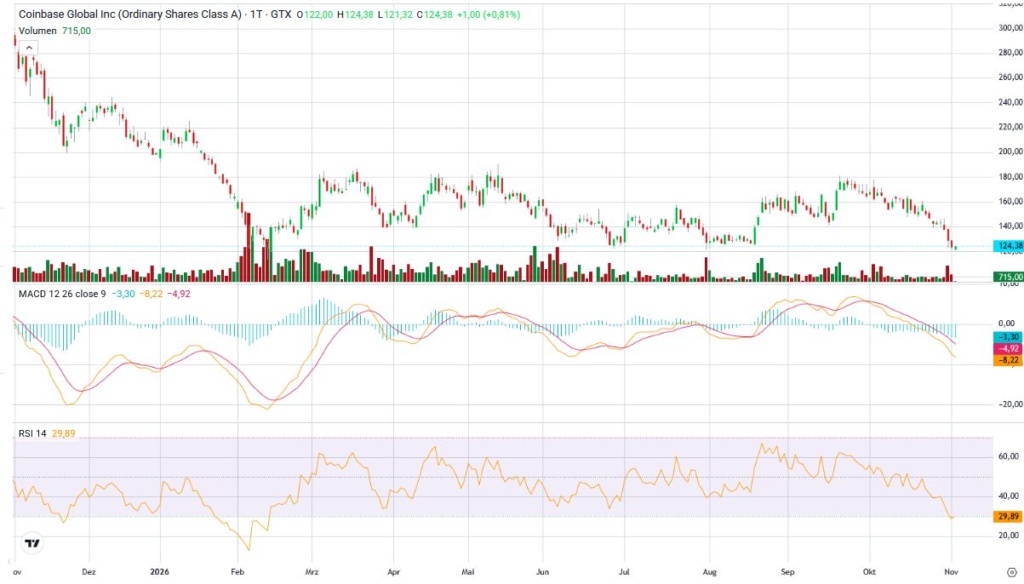
Jahreschart Coinbase Aktie, Quelle: https://oct.mymarkets.com
Dieser Text wurde unter Einsatz von KI-Tools erstellt und redaktionell überarbeitet.
Das Investor-Redaktionsteam besteht aus erfahrenen Spitzenanalysten und Finanzexperten. Die Inhalte und Anlage-Empfehlungen zeichnen sich durch höchste Qualitätsstandards aus und legen den Fokus allein auf die Erfolge der Anleger.
